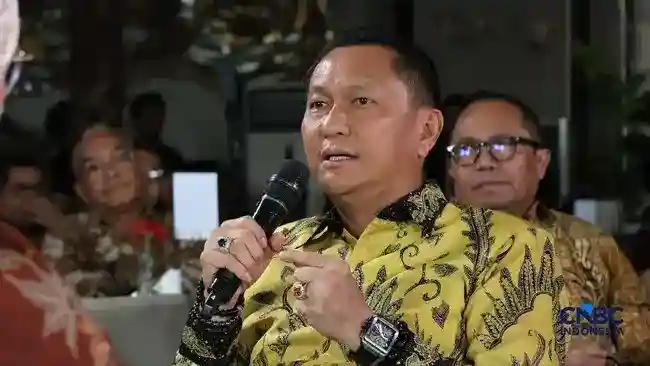
Jakarta | Wakil Ketua Komisi III DPR RI Ahmad Sahroni menyatakan bahwa DPR terbuka terhadap kemungkinan perubahan Undang-Undang Nomor 20 Tahun 2001 tentang perubahan kedua atas Undang-Undang Nomor 31 Tahun 1999 mengenai pemberantasan tindak pidana korupsi. Pernyataan tersebut menunjukkan bahwa wacana revisi aturan antikorupsi dapat dipertimbangkan, tetapi belum berarti proses perubahan telah ditetapkan atau pembahasan resmi segera dimulai. Sikap terbuka itu menjadi bagian dari respons terhadap pembicaraan mengenai pembaruan ketentuan hukum tindak pidana korupsi.
Sahroni menyampaikan bahwa Komisi III akan terlebih dahulu berkonsultasi dengan berbagai pihak dan narasumber sebelum membahas langkah yang mungkin diambil. Konsultasi tersebut diperlukan untuk menghimpun pandangan dan masukan terkait substansi undang-undang, termasuk pertimbangan mengenai kebutuhan perubahan serta dampaknya terhadap upaya pemberantasan korupsi. Dengan mendengarkan beragam perspektif, komisi dapat menilai isu yang berkembang secara lebih menyeluruh sebelum menentukan arah pembicaraan di DPR.
Ia menekankan bahwa pembahasan mengenai revisi perlu didahului proses penjajakan dan komunikasi dengan pihak-pihak terkait. Karena itu, keterbukaan DPR terhadap perubahan UU Tipikor perlu dipahami sebagai peluang untuk mengkaji, bukan keputusan final mengenai isi maupun jadwal revisi. Masukan dari narasumber dan pemangku kepentingan akan menjadi bahan bagi Komisi III untuk mempertimbangkan langkah selanjutnya secara hati-hati, sesuai mekanisme yang berlaku di parlemen. Pernyataan tersebut disampaikan Sahroni kepada wartawan di Kompleks Parlemen, Senayan, Jakarta, pada Rabu, 28 Oktober.
Usulan perubahan Undang-Undang Tindak Pidana Korupsi (UU Tipikor) masih dikaji secara mendalam oleh DPR. Pembahasan tersebut tidak dilakukan terpisah dari agenda legislasi lain, sebab Rancangan Undang-Undang (RUU) Perampasan Aset juga sedang menjadi perhatian. Kedua isu berkaitan dengan upaya penanganan tindak pidana korupsi, tetapi memiliki ruang lingkup dan konsekuensi hukum yang perlu dicermati secara saksama. Karena itu, penentuan langkah berikutnya membutuhkan pertimbangan atas substansi usulan, kebutuhan hukum, serta kaitannya dengan rancangan aturan yang tengah dibahas.
Wakil Ketua Komisi III DPR, Sahroni, menyampaikan bahwa tindak lanjut terhadap kajian atas hal yang disampaikan presiden belum dapat dipastikan saat ini. Menurutnya, keputusan akan bergantung pada perkembangan pembahasan dan waktu yang tersedia. Pernyataan tersebut menunjukkan bahwa DPR masih melihat dinamika agenda legislasi sebelum menetapkan apakah kajian revisi UU Tipikor akan dibawa ke tahap selanjutnya. Pertimbangan waktu juga menjadi bagian penting, mengingat pembahasan RUU Perampasan Aset memerlukan perhatian tersendiri dan melibatkan berbagai pandangan dari pihak di luar parlemen.
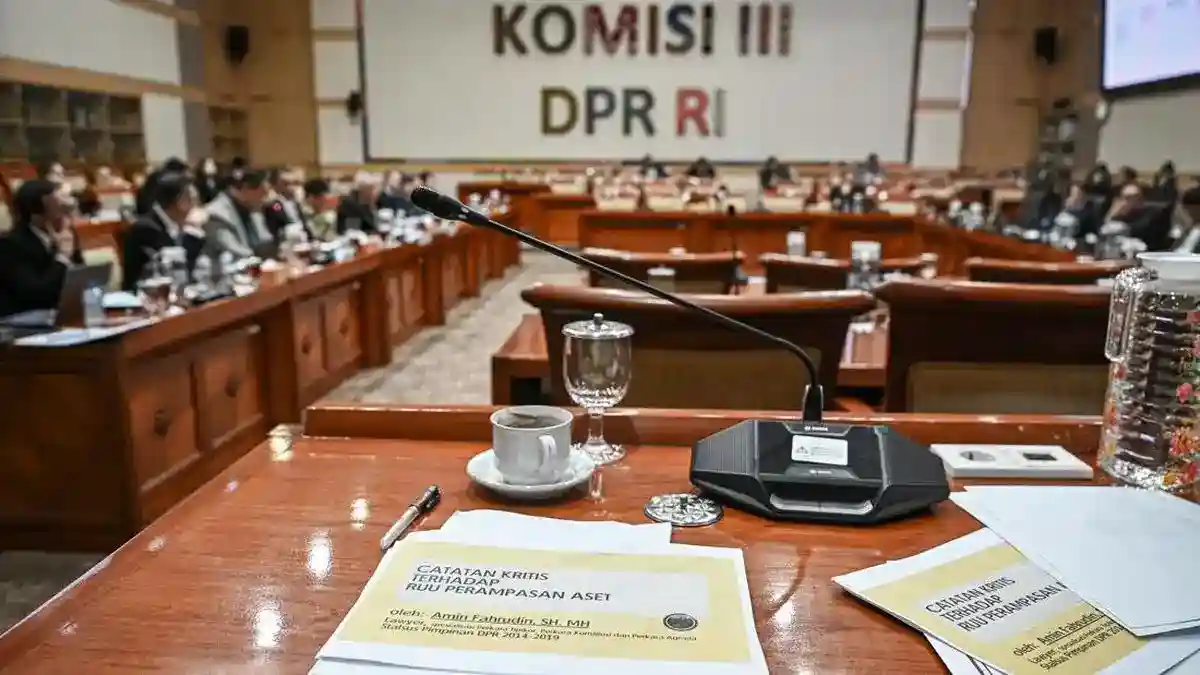
Dalam proses membahas RUU Perampasan Aset, Komisi III telah menggelar sejumlah rapat dengar pendapat umum. Forum tersebut menghadirkan beragam pemangku kepentingan, di antaranya aktivis, peneliti, dan praktisi hukum, termasuk advokat. Masukan dari para peserta dapat membantu anggota dewan memahami aspek penerapan, prinsip hukum, serta kemungkinan dampak rancangan tersebut. Pelibatan berbagai kalangan juga memberi ruang bagi pandangan yang berbeda untuk disampaikan sebelum pembahasan berlanjut. Di tengah rangkaian agenda itu, kajian perubahan UU Tipikor tetap dipertimbangkan dengan memperhatikan perkembangan pembahasan RUU Perampasan Aset, masukan publik, dan kapasitas waktu yang tersedia bagi Komisi III.
Usulan untuk memperluas perhatian dalam rancangan perubahan Undang-Undang Tindak Pidana Korupsi (UU Tipikor) turut mencakup praktik under-invoicing dalam transaksi perdagangan. Ahmad Sahroni menyampaikan bahwa praktik tersebut perlu dipertimbangkan untuk masuk dalam definisi korupsi yang dibahas melalui rancangan perubahan undang-undang. Usulan ini muncul ketika DPR mengkaji perubahan UU Tipikor bersamaan dengan pembahasan Rancangan Undang-Undang Perampasan Aset. Dengan demikian, pembicaraan mengenai pembaruan aturan tidak hanya menyangkut tindak pidana yang telah dikenal, tetapi juga kemungkinan mengatur bentuk manipulasi yang dinilai perlu mendapat perhatian dalam kegiatan perdagangan.
Under-invoicing merujuk pada manipulasi dokumen perdagangan dengan mencantumkan nilai transaksi lebih rendah daripada nilai yang sebenarnya. Nilai yang dimaksud dapat berupa harga, jumlah, ataupun volume barang yang tercatat dalam dokumen. Perbedaan keterangan pada dokumen dan nilai transaksi sesungguhnya menjadi pokok dari praktik tersebut. Dalam konteks usulan Sahroni, pengertian ini menjadi dasar untuk mempertimbangkan apakah perbuatan semacam itu perlu secara eksplisit dicakup dalam definisi korupsi pada perubahan UU Tipikor. Pernyataan itu merupakan usulan untuk dibahas, bukan penetapan bahwa seluruh bentuk pencatatan nilai yang lebih rendah otomatis dikategorikan sebagai tindak pidana korupsi.
Sahroni menyatakan bahwa praktik under-invoicing perlu dipertimbangkan dan menjadi perhatian serius Presiden Prabowo. Pernyataan tersebut disampaikan pada Selasa, 27 Oktober. Penekanannya menunjukkan pentingnya menilai bagaimana manipulasi nilai dalam dokumen perdagangan dapat ditangani melalui kerangka hukum yang sedang dikaji. Pembahasan lebih lanjut diperlukan untuk memperjelas batasan, unsur perbuatan, serta kaitannya dengan tindak pidana korupsi apabila usulan itu hendak dimasukkan ke dalam rancangan perubahan undang-undang. Dalam proses legislasi, rumusan yang jelas juga diperlukan agar definisi baru dapat dipahami dan diterapkan secara konsisten. Usulan tersebut menempatkan praktik perdagangan sebagai salah satu aspek yang perlu diperhatikan dalam pembaruan aturan, seiring DPR membahas perubahan UU Tipikor dan RUU Perampasan Aset.
Wacana perubahan Undang-Undang Pemberantasan Tindak Pidana Korupsi (UU Tipikor) mengemuka setelah Dewan Ekonomi Nasional (DEN) menyampaikan hasil kajiannya kepada Presiden Prabowo Subianto. Kajian yang dipimpin Ketua DEN Luhut Binsar Pandjaitan itu memuat usulan agar unsur kerugian negara dihapus dari definisi korupsi. Usulan tersebut menjadi salah satu latar pembicaraan mengenai kemungkinan perubahan aturan pemberantasan korupsi, khususnya tentang bagaimana delik korupsi dirumuskan dalam peraturan perundang-undangan. Penyampaian kajian kepada presiden menempatkan gagasan tersebut dalam pembahasan kebijakan pemerintah, tetapi tidak berarti perubahan telah ditetapkan.
Pembahasan itu kemudian ditindaklanjuti melalui pertemuan Luhut bersama DEN dengan Menteri Koordinator Bidang Hukum, Hak Asasi Manusia, Imigrasi, dan Pemasyarakatan Yusril Ihza Mahendra. Pertemuan tersebut menjadi ruang untuk membicarakan kajian DEN serta arah penyesuaian kerangka hukum antikorupsi. Dalam keterangannya, Yusril mendorong agar UU Tipikor diselaraskan dengan Kitab Undang-Undang Hukum Pidana (KUHP) dan Kitab Undang-Undang Hukum Acara Pidana (KUHAP) baru yang berlaku tahun ini. Dorongan itu berkaitan dengan kebutuhan menjaga keterhubungan aturan pidana khusus dan ketentuan umum yang mengatur hukum pidana serta proses peradilan.
Selain menyesuaikan kedua undang-undang baru tersebut, Yusril menekankan pentingnya menyelaraskan UU Tipikor dengan United Nations Convention against Corruption (UNCAC). Konvensi Perserikatan Bangsa-Bangsa tentang Pemberantasan Korupsi itu telah diratifikasi Indonesia melalui Undang-Undang Nomor 7 Tahun 2006. Rujukan pada UNCAC menjadi bagian dari pembahasan karena penyusunan aturan nasional perlu memperhatikan komitmen internasional yang telah diadopsi ke dalam hukum Indonesia. Dengan demikian, wacana revisi tidak hanya menyentuh usulan mengenai unsur kerugian negara, tetapi juga memunculkan pembicaraan tentang kesesuaian antarketentuan hukum.
Kebutuhan penyelarasan tersebut berkaitan pula dengan pembahasan Rancangan Undang-Undang (RUU) Perampasan Aset. RUU ini dibicarakan dalam konteks pengaturan upaya perampasan aset, sementara penyesuaian UU Tipikor, KUHP, KUHAP, dan komitmen UNCAC merupakan bagian dari kerangka hukum yang turut menjadi perhatian. Hubungan antarpembahasan itu menunjukkan perlunya melihat rancangan aturan secara beriringan, agar proses pembahasan dapat mempertimbangkan keterkaitan substansi dan dasar hukum yang berlaku. Namun, keterangan mengenai pertemuan tersebut menempatkan hal-hal itu sebagai agenda penyelarasan dan pembahasan, bukan sebagai keputusan akhir mengenai isi revisi ataupun RUU Perampasan Aset.