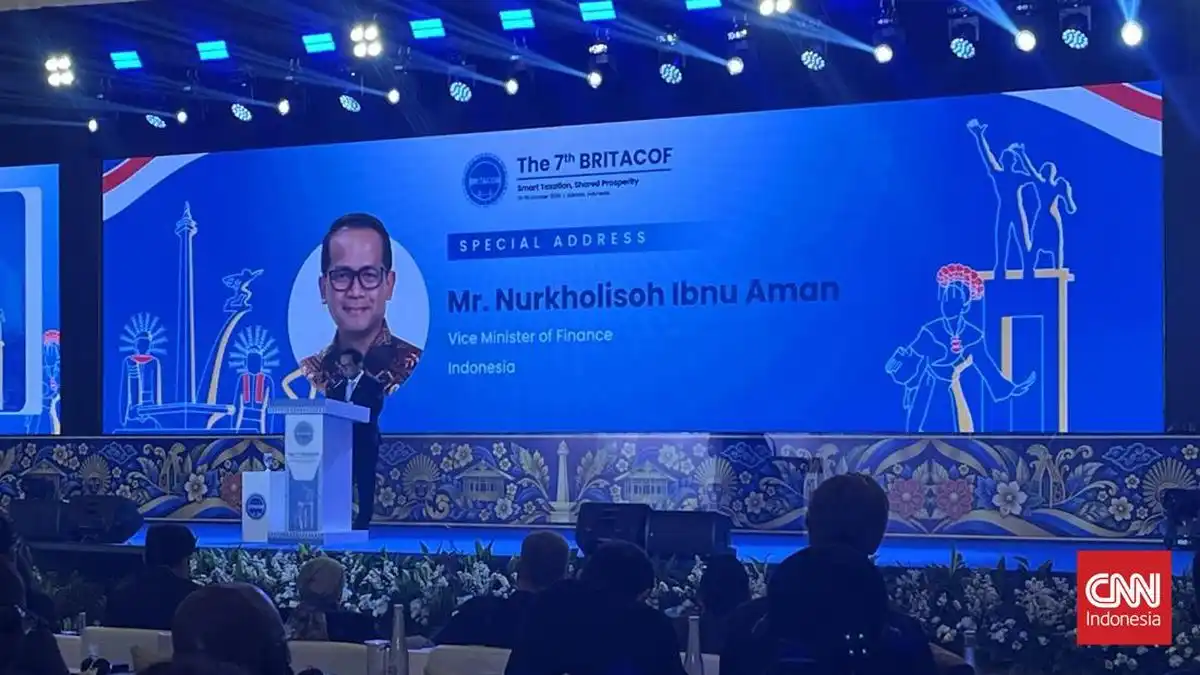
Jakarta | Wakil Menteri Keuangan Nurkholisoh Ibnu Aman mengungkapkan bahwa Direktorat Jenderal Pajak (DJP) sedang mengembangkan kecerdasan buatan untuk membantu memantau perubahan kekayaan individu yang memiliki aset besar. Teknologi tersebut diarahkan untuk membaca pola perubahan harta dan mengidentifikasi indikasi yang perlu mendapat perhatian dalam administrasi perpajakan. Pengembangan ini menjadi bagian dari upaya pemerintah meningkatkan kemampuan analisis berbasis data, terutama ketika informasi ekonomi dan kepemilikan aset terus bertambah kompleks.
Informasi itu disampaikan dalam forum The 7th Belt and Road Initiative Tax Administration Cooperation Forum yang berlangsung di Jakarta pada Selasa, 13 Oktober. Dalam forum kerja sama administrasi perpajakan tersebut, pemanfaatan teknologi menjadi salah satu konteks penting pembahasan mengenai penguatan pengawasan dan peningkatan kepatuhan wajib pajak. DJP melihat kecerdasan buatan sebagai instrumen yang dapat membantu mengolah berbagai data secara lebih cepat, sehingga petugas memperoleh gambaran awal mengenai perubahan kondisi ekonomi wajib pajak.
Selain memantau perubahan kekayaan, pengembangan teknologi itu juga berkaitan dengan upaya mendeteksi potensi risiko pajak pada sektor kelapa sawit. Sektor tersebut memiliki kegiatan usaha, rantai pasok, dan nilai transaksi yang luas, sehingga memerlukan pendekatan analisis yang mampu mengenali pola secara lebih menyeluruh. Meski demikian, keterangan tersebut merujuk pada tahap pengembangan, bukan penerapan sistem secara penuh. Karena itu, kecerdasan buatan diposisikan sebagai alat pendukung bagi DJP dalam mengidentifikasi risiko dan menentukan prioritas pengawasan, sementara proses pemeriksaan serta keputusan perpajakan tetap memerlukan penilaian dan kewenangan sesuai ketentuan yang berlaku.
Direktorat Jenderal Pajak (DJP) tengah mengembangkan dasbor pemantauan kekayaan yang dirancang untuk memberikan gambaran lebih menyeluruh mengenai kepemilikan dan hubungan antarentitas. Dasbor tersebut akan memetakan individu beraset besar, anggota keluarga, perusahaan yang berkaitan, serta berbagai aset yang dimiliki. Pemetaan ini juga mencakup hubungan individu, keluarga, perusahaan, dan aset, sehingga petugas dapat melihat struktur kepemilikan secara lebih terintegrasi, bukan hanya berdasarkan informasi yang tercantum dalam satu laporan pajak.
Dalam pengembangannya, DJP sedang menambahkan kemampuan kecerdasan buatan (AI) untuk membaca dan menganalisis pemberitaan serta keterbukaan informasi korporasi. Sumber informasi tersebut dapat berkaitan langsung dengan individu yang dipantau maupun perusahaan yang terhubung dengannya. AI diharapkan mampu membantu mengidentifikasi peristiwa atau transaksi yang berpotensi mengubah profil kekayaan, kemudian menghubungkan temuan tersebut dengan data dalam dasbor. Dengan demikian, informasi dari lingkungan publik dapat menjadi pelengkap bagi data administrasi perpajakan.
Mekanisme yang disiapkan memungkinkan sistem mengenali aksi korporasi, seperti merger, akuisisi, atau penjualan saham. Ketika peristiwa tersebut terdeteksi, informasi terkait dapat digunakan untuk memperbarui perkiraan nilai kepemilikan saham dalam dasbor pemantauan kekayaan. Menurut Ibnu, kemampuan ini akan membantu petugas pajak mengetahui perubahan kekayaan lebih cepat, tanpa harus menunggu laporan tahunan atau jeda hingga satu maupun dua tahun. Deteksi yang lebih dini juga dapat mendukung pemilihan prioritas pengawasan berdasarkan informasi yang lebih aktual. Meski demikian, pengembangan kemampuan tersebut masih berlangsung. Sistem perlu terus disempurnakan agar dapat membaca konteks pemberitaan, memvalidasi informasi korporasi, dan mengurangi risiko kesalahan dalam menghubungkan individu, perusahaan, serta aset. Data yang dihasilkan tetap perlu dianalisis dan diverifikasi oleh petugas sebelum digunakan dalam proses pengawasan atau tindakan perpajakan.
Dalam paparannya, Ibnu menjelaskan bahwa machine learning digunakan untuk membantu Direktorat Jenderal Pajak mengidentifikasi risiko pajak pada sektor kelapa sawit. Setiap transaksi penjualan antarbadan usaha pada dasarnya telah dilengkapi faktur pajak elektronik. Namun, informasi dalam faktur tersebut belum tentu seragam. Perusahaan dapat menggunakan deskripsi yang berbeda untuk barang yang sejenis, sehingga pembacaan data secara manual atau sederhana berisiko tidak menangkap pola transaksi secara utuh. Karena itu, data faktur perlu dihimpun dan dianalisis secara sistematis agar hubungan antartransaksi dapat terlihat dengan lebih jelas.
Teknologi tersebut membaca sejumlah unsur penting dalam transaksi, lain jenis barang yang diperjualbelikan, jumlah atau volume barang, serta harga transaksi. Informasi itu kemudian dapat dibandingkan dengan data dari pihak-pihak yang terlibat dalam rantai usaha kelapa sawit. Salah satu pencocokan yang dilakukan adalah membandingkan pembelian tandan buah segar oleh pabrik dengan perkiraan jumlah minyak sawit yang semestinya dihasilkan dari bahan baku tersebut. Perbandingan ini membantu menggambarkan apakah kapasitas bahan baku dan hasil produksi berada dalam kisaran yang wajar.
Hasil perkiraan produksi selanjutnya dibandingkan dengan laporan penjualan pabrik. Apabila terdapat perbedaan yang signifikan volume tandan buah segar yang dibeli, jumlah minyak sawit yang diperkirakan dihasilkan, dan penjualan yang dilaporkan, pola tersebut dapat menjadi petunjuk awal bagi petugas pajak untuk melakukan tindak lanjut. Ketidaksesuaian itu belum otomatis membuktikan adanya pelanggaran, tetapi dapat digunakan untuk menentukan transaksi atau wajib pajak yang memerlukan pemeriksaan lebih lanjut. Ibnu menyebut pendekatan serupa juga sedang diterapkan pada sektor lain, meskipun ia tidak merinci sektor yang dimaksud maupun nilai potensi pajak yang dapat diidentifikasi melalui analisis tersebut.
Ibnu belum merinci jadwal penerapan penuh sistem kecerdasan artifisial yang disiapkan untuk memantau perubahan kekayaan dan mengidentifikasi risiko pajak. Tahapan pelaksanaan, termasuk waktu ketika sistem tersebut dapat digunakan secara menyeluruh dalam administrasi perpajakan, masih belum dijelaskan secara terperinci. Besaran potensi penerimaan pajak yang mungkin diperoleh melalui pemanfaatan teknologi itu juga belum disampaikan.
Menurut Ibnu, penggunaan teknologi tidak dapat dipandang sebagai satu-satunya unsur dalam penguatan administrasi perpajakan. Sistem berbasis data dan kecerdasan artifisial memang dapat membantu otoritas menemukan pola perubahan kekayaan serta menilai risiko secara lebih terarah. Namun, kemampuan tersebut tetap perlu ditempatkan dalam kerangka kerja perpajakan yang lebih luas dan dijalankan melalui proses administrasi yang dapat dipertanggungjawabkan.
Penerapan sistem tersebut, lanjutnya, harus didukung sumber daya manusia yang kompeten. Petugas perlu memiliki kemampuan untuk memahami hasil analisis teknologi, menilai relevansinya, serta mengambil tindakan sesuai ketentuan yang berlaku. Tanpa kapasitas manusia yang memadai, keluaran sistem berisiko tidak dimanfaatkan secara optimal atau ditafsirkan tanpa mempertimbangkan konteks wajib pajak.
Selain sumber daya manusia, kejelasan regulasi menjadi prasyarat penting agar pemanfaatan data dan teknologi memiliki dasar yang kuat. Kepercayaan wajib pajak juga perlu dijaga melalui penerapan yang transparan, akuntabel, dan menghormati ketentuan perlindungan data. Pandangan Ibnu tersebut menempatkan teknologi sebagai salah satu bagian dari upaya memperkuat administrasi perpajakan, bukan sebagai pengganti peran manusia, aturan yang jelas, maupun hubungan kepercayaan otoritas dan wajib pajak.
Baca juga: Dari Pesantren untuk Ibu Pertiwi: Kodim 0813 Bojonegoro Bangun Sarana Olahraga Militer, Siapkan Santri Jadi Prajurit TNI | Jangan sampai perubahan RTRW justru sekadar mengikuti perkembangan pembangunan yang sudah terlanjur terjadi