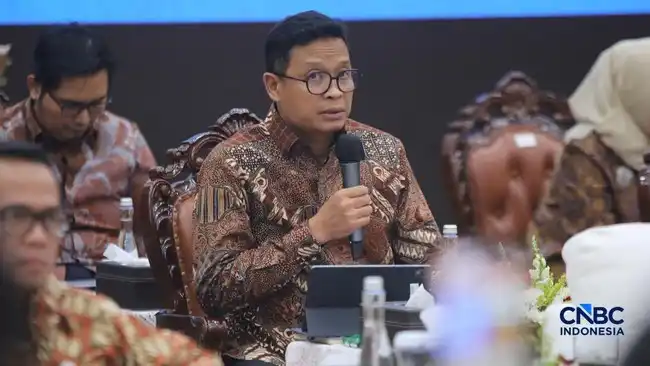
Jakarta | Wakil Menteri Keuangan Nurkholisoh Ibnu Aman menyebut bahwa hingga Agustus 2026, Indonesia memiliki lebih dari 23 juta akun konsumen yang memiliki aset digital kripto. Angka tersebut menggambarkan besarnya jangkauan kepemilikan aset kripto di dalam negeri dan menjadi salah satu penanda penting dalam melihat perkembangan pasar ini. Namun, jumlah akun tidak serta-merta menunjukkan jumlah orang atau pengguna unik. Satu orang dapat memiliki lebih dari satu akun, sehingga angka itu perlu dipahami sesuai satuan yang disampaikan, yakni akun konsumen, bukan jumlah individu. Pembedaan tersebut penting agar skala aktivitas dapat dibaca secara akurat dalam diskusi publik maupun perumusan kebijakan.
Dalam perbandingan yang disampaikan, jumlah akun konsumen tersebut hampir empat kali populasi Singapura. Perbandingan ini memberi gambaran tentang skala penggunaan aset digital kripto di Indonesia, tanpa mengubah makna angka dasarnya. Artinya, yang dibandingkan adalah jumlah akun di Indonesia dengan populasi negara lain, bukan jumlah pengguna unik dengan jumlah penduduk Singapura. Penyebutan perbandingan tersebut menegaskan besarnya pasar domestik dan luasnya perhatian yang perlu diberikan terhadap layanan serta aktivitas terkait kripto. Pada saat yang sama, angka agregat saja belum menjelaskan karakteristik setiap akun, tingkat aktivitasnya, ataupun nilai aset yang dimiliki. Karena itu, konteks dan definisi data tetap menjadi bagian penting dari pembacaan.
Skala tersebut menjadi latar bagi pembahasan tentang kebutuhan aturan yang jelas bagi pengguna maupun pelaku bisnis. Bagi konsumen, kepastian aturan dapat membantu menjelaskan hak, kewajiban, risiko, serta perlindungan yang tersedia ketika menggunakan layanan aset kripto. Bagi perusahaan dan penyedia layanan, kerangka yang mudah dipahami dapat memperjelas standar kepatuhan dan tanggung jawab operasional. Kejelasan juga relevan bagi pengawasan dan pertukaran data pajak, terutama ketika kegiatan ekonomi digital berkembang melintasi platform dan melibatkan banyak akun. Dengan lebih dari 23 juta akun konsumen, pembahasan regulasi tidak hanya menyangkut pertumbuhan pasar, tetapi juga cara memastikan aktivitas berlangsung secara tertib dan informasi yang diperlukan dapat dikelola secara bertanggung jawab. Data tersebut memberikan alasan kuat untuk menata kebijakan yang seimbang, proporsional, serta mampu mengikuti perubahan pasar tanpa mengabaikan perlindungan dan kepatuhan.
Indonesia telah mengadopsi Crypto-Asset Reporting Framework (CARF), kerangka yang dikembangkan oleh Organisation for Economic Co-operation and Development (OECD) untuk memperkuat transparansi perpajakan di tengah pertumbuhan transaksi aset kripto. Adopsi ini menandai langkah penting dalam penyesuaian pengawasan pajak terhadap aktivitas keuangan digital yang melintasi batas negara. Ketika transaksi berlangsung melalui platform digital dan melibatkan pihak di berbagai yurisdiksi, otoritas pajak memerlukan mekanisme yang memungkinkan informasi relevan dihimpun serta dipertukarkan secara terstruktur. CARF dirancang sebagai acuan bersama agar pelaporan aset kripto tidak hanya bergantung pada informasi yang tersedia di dalam negeri, tetapi juga mendukung kerja sama antarotoritas.
Secara ringkas, CARF berfungsi sebagai standar dan kerangka kerja untuk pertukaran otomatis informasi keuangan terkait aset kripto. Melalui pendekatan yang disepakati bersama, informasi yang dilaporkan dapat disampaikan secara sistematis kepada otoritas pajak yang berwenang. Mekanisme otomatis tersebut membantu mengurangi ketergantungan pada permintaan informasi satu per satu, sekaligus mendorong konsistensi dalam pelaksanaan pertukaran data lintas negara. Dengan demikian, otoritas pajak dapat memperoleh gambaran yang lebih lengkap mengenai aktivitas aset kripto yang berkaitan dengan wajib pajak dalam yurisdiksinya. Kerangka ini juga mendukung upaya menjaga transparansi dan kepatuhan pajak ketika kegiatan ekonomi digital semakin terhubung secara internasional.
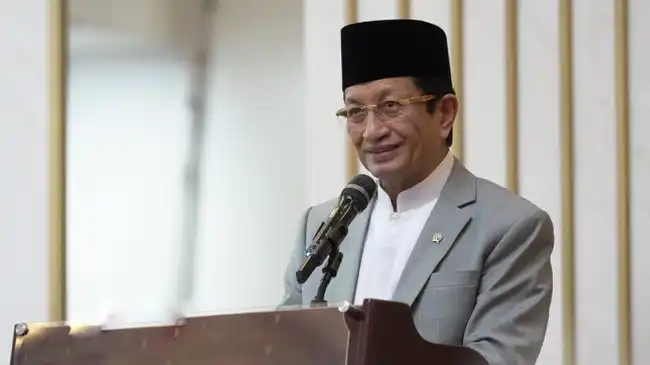
Keterangan mengenai adopsi CARF disampaikan oleh Nurkholisoh dalam seminar internasional bertajuk Taxes, Digital Economy, Cryptoassets – Perspective of Sharia, yang berlangsung pada Kamis, 15 Oktober 2026. Dalam pemaparannya, ia menjelaskan bahwa pertukaran data pertama berdasarkan kerangka tersebut dijadwalkan berlangsung pada 2027. Jadwal itu menjadi tonggak awal penerapan kerja sama pertukaran informasi aset kripto secara lintas negara. Persiapan menuju pelaksanaan tersebut menempatkan standar pelaporan, proses pertukaran, dan koordinasi antarotoritas sebagai unsur penting. Bagi Indonesia, partisipasi dalam CARF membuka jalur untuk berbagi informasi pajak terkait aset kripto dengan negara lain melalui mekanisme yang terstruktur. Pengadopsian kerangka OECD ini sekaligus mempertegas arah pengawasan pajak atas aktivitas aset kripto dalam ekonomi digital.
Nurkholisoh menyampaikan tiga prioritas yang perlu menjadi dasar pengaturan aset kripto. Prioritas pertama adalah menghadirkan aturan yang adil sekaligus membuat kepatuhan lebih mudah dilakukan. Prinsip kesetaraan perlu diterapkan kepada penjual yang bertransaksi melalui toko fisik maupun kanal daring, sehingga pilihan tempat berjualan tidak menentukan beban kepatuhan. Perlakuan yang sebanding juga diperlukan bagi entitas lokal dan asing. Dengan demikian, pelaku usaha memahami kewajibannya secara konsisten, sementara masyarakat dapat melihat bahwa aturan berlaku tanpa membedakan jenis usaha atau asal penyedia layanan.
Prioritas kedua ialah memperjelas pembagian peran dan akuntabilitas antarlembaga. Pembahasan mengenai kripto tidak seharusnya mencampuradukkan pertanyaan yang berbeda: apakah aset tersebut dapat digunakan sebagai alat pembayaran, bagaimana perdagangan dan pelaku pasarnya diawasi, serta bagaimana ketentuan hukum perpajakan diterapkan. Setiap ranah membutuhkan mandat, prosedur, dan penanggung jawab yang jelas. Pemisahan ini membantu menghindari tumpang tindih kewenangan, memudahkan pelaku usaha menentukan pihak yang harus dihubungi, dan membuat pengawasan lebih terarah. Kejelasan tanggung jawab juga penting agar keputusan pemerintah dapat dijelaskan dan dipertanggungjawabkan kepada publik.
Prioritas ketiga adalah meningkatkan kualitas informasi dan memperkuat kerja sama. Aturan perlu disusun dengan bahasa yang mudah dipahami, disosialisasikan secara memadai, serta dapat dipercaya masyarakat. Informasi yang jelas membantu pengguna dan pelaku usaha memahami hak, risiko, dan kewajiban mereka, sekaligus mendukung kepatuhan sukarela. Kerja sama antarlembaga dan pertukaran informasi yang relevan dapat memperbaiki pengawasan tanpa mengaburkan batas tugas masing-masing. Dalam konteks itu, Nurkholisoh menegaskan bahwa peran Kementerian Keuangan bukan mengikuti setiap perubahan harga kripto. Fokus pemerintah adalah memastikan kerangka kebijakan, perpajakan, dan koordinasi berjalan sesuai mandat, bukan bereaksi terhadap fluktuasi pasar dari waktu ke waktu. Ketiga prioritas tersebut menempatkan keadilan, kepastian tanggung jawab, dan mutu informasi sebagai landasan bagi pengaturan yang lebih kredibel. Pendekatan ini juga memberi ruang bagi perkembangan teknologi, sembari memastikan perlindungan dan kepatuhan dirancang dengan cara yang proporsional serta dapat diterapkan secara konsisten.
Pergerakan aset digital lintas negara menimbulkan tantangan bagi administrasi pajak. Transaksi dapat dilakukan melalui platform yang beroperasi di yurisdiksi berbeda, sementara pemilik, penyedia layanan, dan otoritas pajak mungkin berada di negara yang berlainan. Dana maupun aset kripto dapat berpindah dengan cepat melalui jaringan digital. Namun, informasi yang dibutuhkan untuk menilai kewajiban pajak tidak otomatis mengikuti perpindahan tersebut atau tersedia bagi otoritas di negara tempat kewajiban itu timbul.
Kesenjangan informasi ini menjadikan kerja sama lintas negara sebagai salah satu prioritas dalam pengawasan aset kripto. Tanpa mekanisme pertukaran yang teratur, otoritas suatu negara dapat kesulitan memperoleh gambaran mengenai transaksi atau kepemilikan yang melibatkan penyedia layanan di luar wilayahnya. Persoalannya bukan semata-mata kecepatan teknologi, melainkan juga perbedaan batas yurisdiksi, tata cara pelaporan, serta akses terhadap data yang relevan. Karena itu, koordinasi antarotoritas dan standar bersama diperlukan agar informasi dapat disampaikan melalui saluran yang jelas.
Dalam konteks tersebut, Indonesia mengadopsi Crypto-Asset Reporting Framework (CARF), kerangka pelaporan aset kripto yang dikembangkan untuk mendukung pertukaran informasi pajak antarnegara.
Baca juga: Kuncoko: 3 KSPPG Tuban Disanksi, Persoalan Pengawasan Harus Dievaluasi | 18 Kepala SPPG Tuban Kena Sanksi, Pengamat Soroti Sistem Pengawasan BGN