Jakarta | Pencantuman kode objek pajak dalam Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026 belum dengan sendirinya memberikan kepastian mengenai tata cara penerapan pajak final 0 persen. Peraturan tersebut memuat kode untuk enam jenis transaksi restrukturisasi badan usaha milik negara (BUMN) dan anak usahanya, tetapi aturan teknis yang menjelaskan perlakuan pajaknya masih dinantikan.
Perbedaan pengenalan kode dan kepastian pelaksanaan penting dipahami oleh perusahaan yang sedang merencanakan atau menjalankan restrukturisasi. Kode objek pajak berfungsi sebagai penanda administratif untuk mengidentifikasi transaksi dalam pelaporan perpajakan. Namun, keberadaan kode saja belum menjawab seluruh pertanyaan mengenai syarat, cakupan, dan prosedur penggunaan tarif final nol persen.
Pemerintah masih menunggu terbitnya peraturan pemerintah (PP) dan peraturan menteri keuangan (PMK) yang berkaitan dengan perlakuan pajak atas restrukturisasi tersebut. Kedua aturan itu diharapkan menjabarkan dasar kebijakan secara lebih operasional, termasuk bagaimana ketentuan berlaku terhadap transaksi yang masuk dalam enam kategori yang telah diberi kode. Tanpa penjelasan tersebut, wajib pajak belum memperoleh rujukan lengkap untuk menilai apakah suatu tindakan restrukturisasi memenuhi ketentuan.
Karena itu, penerbitan PER-12/PJ/2026 sebaiknya dipandang sebagai perkembangan administratif, bukan sebagai petunjuk menyeluruh tentang penerapan fasilitas. Perusahaan tetap perlu mencermati perkembangan regulasi dan menghindari asumsi bahwa kode yang tersedia otomatis membebaskan setiap transaksi terkait dari pajak dengan tarif 0 persen. Penentuan perlakuan pajak tetap bergantung pada ketentuan yang mengatur transaksi, pihak yang terlibat, serta persyaratan yang nantinya ditetapkan pemerintah.
Bagi BUMN dan anak usaha, jeda terbitnya kode dan aturan pelaksana juga berpengaruh pada persiapan dokumen dan pengambilan keputusan. Perusahaan dapat menginventarisasi transaksi yang berpotensi tercakup serta menyiapkan data pendukung, tetapi penerapan final perlu menunggu landasan PP dan PMK. Dengan demikian, kode baru memberi sinyal bahwa transaksi tertentu telah dikenali dalam administrasi pajak, sementara kepastian mengenai hak, kewajiban, dan langkah pelaporannya masih belum tersedia secara lengkap.
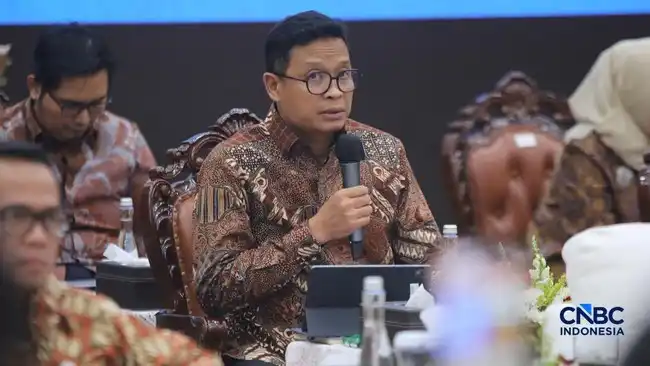
Direktur Jenderal Pajak Kementerian Keuangan, Bimo Wijayanto, menyatakan bahwa pihaknya masih menunggu regulasi yang menjadi dasar pelaksanaan kebijakan pajak final nol persen untuk restrukturisasi badan usaha milik negara (BUMN). Keterangan tersebut disampaikan di Jakarta pada Kamis, 15 Oktober 2026. Aturan yang ditunggu mencakup Peraturan Menteri Keuangan (PMK) dan Peraturan Pemerintah (PP).
Bimo menegaskan bahwa PP perlu terbit lebih dahulu sebelum ketentuan terkait dapat ditelaah. Dengan demikian, Direktorat Jenderal Pajak belum berada pada tahap untuk memberikan penjelasan lebih rinci mengenai penerapan kebijakan tersebut. Urutan penerbitan aturan menjadi hal yang menentukan, karena pembahasan lebih lanjut baru dapat dilakukan setelah PP tersedia sebagai landasan yang diperlukan.
Ia juga menyampaikan bahwa pihaknya belum dapat menguraikan lebih jauh sebelum regulasi itu diterbitkan. Sikap tersebut menunjukkan bahwa penjelasan mengenai rincian ketentuan masih bergantung pada isi aturan pelaksana yang nantinya ditetapkan. Sampai dokumen tersebut tersedia, belum ada keterangan tambahan dari Bimo mengenai bagaimana ketentuan pajak final nol persen akan dijalankan dalam restrukturisasi BUMN.
Penantian terhadap PMK dan PP membuat perkembangan kebijakan ini masih berada pada tahap menunggu kepastian regulasi. Pernyataan Dirjen Pajak belum merinci substansi yang akan diatur, cakupan transaksi yang dapat memanfaatkan fasilitas, maupun tata cara pelaksanaannya. Informasi mengenai aspek-aspek tersebut perlu merujuk pada ketentuan resmi setelah regulasi diterbitkan, bukan pada perkiraan sebelum naskah aturan tersedia.
Karena itu, perhatian berikutnya tertuju pada penerbitan PP sebagai langkah yang harus mendahului penelaahan ketentuan oleh Direktorat Jenderal Pajak. Setelah aturan tersebut terbit, barulah ruang bagi pembahasan lebih lanjut terbuka. Untuk saat ini, Bimo menegaskan bahwa pihaknya menunggu regulasi terkait dan belum dapat memberikan uraian tambahan mengenai kebijakan tersebut.
PER-12/PJ/2026 mencantumkan enam kode objek pajak yang mengatur perlakuan PPh final 0% atas transaksi tertentu dalam restrukturisasi BUMN dan anak usaha BUMN. Cakupannya meliputi pengalihan saham, perubahan struktur permodalan, transaksi lini usaha, hingga pembebasan utang. Setiap kode menunjuk pada jenis transaksi yang berbeda, sehingga identifikasi objek pajak perlu disesuaikan dengan bentuk tindakan restrukturisasi yang dilakukan.
Kode 28-408-02 berlaku atas penghasilan yang timbul dari pengalihan saham melalui hibah dalam rangka penatausahaan struktur kepemilikan BUMN. Pasangannya, kode 28-408-03, mencakup penghasilan berupa penerimaan hibah saham untuk tujuan penatausahaan struktur kepemilikan BUMN yang serupa. Pembedaan keduanya terletak pada posisi transaksi: satu merujuk pada pengalihan saham oleh pihak pemberi, sedangkan yang lain merujuk pada penerimaan hibah oleh pihak penerima.
Kode 28-408-04 mencakup penghasilan sehubungan dengan pembelian kembali atau penarikan saham secara nontunai dalam restrukturisasi. Untuk transaksi yang memenuhi ketentuan, penghitungan dapat menggunakan nilai buku. Sementara itu, kode 28-408-05 ditujukan bagi penghasilan yang berkaitan dengan penurunan nilai nominal saham secara nontunai. Kedua kode tersebut berhubungan dengan penyesuaian saham atau modal, tetapi mengatur tindakan korporasi yang berbeda dan tidak sepatutnya dipertukarkan.
Berikutnya, kode 28-408-06 mencakup penghasilan dari pengalihan dan perolehan lini usaha apabila pembayaran dilakukan secara tunai. Kode 28-408-07 mengatur keuntungan yang diperoleh entitas restrukturisasi dari pembebasan utang. Dengan demikian, transaksi berupa pemindahan kegiatan usaha dan penghapusan kewajiban memiliki kode objek masing-masing, terpisah dari transaksi yang menyangkut saham.
Seluruh kode 28-408-02 sampai dengan 28-408-07 berkaitan dengan restrukturisasi BUMN dan anak usaha BUMN serta tercantum dengan tarif PPh final sebesar 0%. Pencantuman tarif tersebut perlu dibaca bersama ruang lingkup setiap kode dan ketentuan pelaksana yang berlaku. Bagi pihak yang terlibat, mencocokkan karakter transaksi, tujuan restrukturisasi, cara pembayaran, dan pihak penerima merupakan langkah penting agar pelaporan menggunakan kode yang tepat.
Status kebijakan pajak final nol persen untuk restrukturisasi BUMN masih menunggu kejelasan aturan pelaksana. Kode-kode terkait telah dimuat dalam peraturan Direktur Jenderal Pajak, tetapi keberadaan kode tersebut belum disertai ketentuan lanjutan yang mengatur perlakuan pajak atas transaksi restrukturisasi BUMN. Pemerintah masih menanti Peraturan Pemerintah (PP) dan Peraturan Menteri Keuangan (PMK) yang akan mengatur hal tersebut.
Dengan demikian, pencantuman kode dalam peraturan Direktur Jenderal Pajak perlu dibedakan dari tersedianya aturan yang secara khusus menjelaskan perlakuan pajak atas transaksi restrukturisasi. Informasi yang ada menegaskan bahwa PP dan PMK masih menjadi aturan lanjutan yang ditunggu. Sampai aturan tersebut tersedia, belum ada penjelasan lebih lanjut dari Bimo mengenai bagaimana ketentuan itu akan diterapkan dalam transaksi restrukturisasi BUMN. Ia belum memberikan keterangan tambahan tentang penerapan kebijakan sebelum PP dan PMK diterbitkan atau tersedia.
Untuk saat ini, hal yang dapat dipastikan terbatas pada status tersebut: kode-kode telah tercantum dalam peraturan Direktur Jenderal Pajak, sedangkan pemerintah masih menunggu PP dan PMK mengenai perlakuan pajaknya. Belum ada penjelasan lebih lanjut dari Bimo tentang penerapan ketentuan sebelum aturan pelaksana tersedia. Karena itu, pembahasan mengenai kebijakan ini tetap merujuk pada informasi yang telah disampaikan, tanpa menganggap pencantuman kode sebagai penjelasan lengkap mengenai penerapan pajak. Peraturan pelaksana yang ditunggu itulah yang akan menjadi rujukan lanjutan untuk memahami perlakuan pajak atas transaksi restrukturisasi BUMN. Hingga ada keterangan tambahan, rincian penerapan kebijakan belum dijelaskan lebih lanjut.
Baca juga: Polisi Terus Tangani Laporan Dugaan Intimidasi Wartawati, Publik Menanti Hasil Penyelidikan | Warga Menanti Tindakan Tegas, Aktivitas Perjudian di Kediri Jadi Perhatian