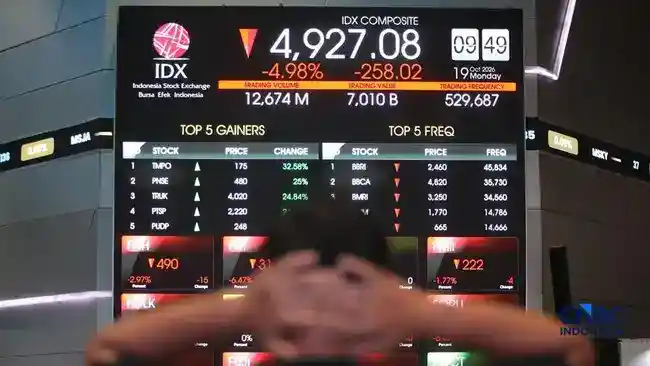
Jakarta | Pada perdagangan sesi pertama Rabu, 28 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) berakhir sementara di zona merah. Indeks ditutup pada level 5.179,06, turun 87,07 poin atau setara 1,65% dibandingkan posisi penutupan sebelumnya. Pergerakan tersebut menunjukkan tekanan jual yang cukup kuat sepanjang sesi pagi, meskipun IHSG sempat mencatat pemulihan setelah perdagangan dibuka. Arah indeks yang berubah-ubah membuat pelaku pasar mencermati perkembangan pergerakan harga dari awal hingga menjelang jeda siang. Namun, upaya untuk bertahan di area yang lebih tinggi tidak berlangsung lama, dan indeks kembali melemah sebelum sesi pertama berakhir.
Pada awal perdagangan, IHSG bergerak fluktuatif. Setelah mengalami tekanan, indeks sempat pulih dan naik ke kisaran 5.250 sekitar pukul 09.30 WIB. Pemulihan itu memberi jeda dari pelemahan awal, tetapi belum cukup untuk membentuk tren penguatan yang berkelanjutan. Setelah pukul 10.00 WIB, indeks kembali bergerak turun seiring tekanan jual yang muncul di pasar. Peralihan arah tersebut membawa IHSG menjauh dari level pemulihan pagi dan kembali mendekati area terendahnya pada sesi pertama. Dengan demikian, penguatan sementara di sekitar pukul 09.30 WIB tidak mampu menghapus pelemahan yang terjadi dalam perdagangan berikutnya.
Tekanan jual meningkat menjelang akhir jam pertama perdagangan dan mendorong IHSG turun ke kisaran 5.180. Sesudah mencapai area tersebut, indeks bergerak relatif mendatar di sekitar level yang sama hingga tengah hari, sebelum sesi pertama ditutup sementara pada 5.179,06. Pergerakan mendatar itu menandakan bahwa indeks belum menunjukkan pemulihan berarti menjelang jeda perdagangan. Aktivitas transaksi selama sesi pertama tercatat mencapai 164,77 juta lot, dengan nilai transaksi sebesar Rp7,25 triliun. Angka tersebut menggambarkan aktivitas perdagangan yang berlangsung ketika investor menghadapi pergerakan pasar yang berfluktuasi dan menunggu perkembangan lebih lanjut. Penurunan IHSG pada sesi pagi menjadi perhatian pelaku pasar di tengah penantian terhadap keputusan The Fed, yang dapat memengaruhi sentimen dan arah perdagangan selanjutnya.
Menjelang pengumuman kebijakan moneter Federal Reserve, pelaku pasar keuangan global diperkirakan mengambil sikap wait and see. Investor cenderung menahan keputusan besar sambil menunggu petunjuk mengenai arah suku bunga dan prospek ekonomi Amerika Serikat. Keputusan The Fed dijadwalkan diumumkan pada Rabu waktu Amerika Serikat, atau Kamis, 29 Oktober, pukul 01.00 WIB. Setelah pengumuman, Ketua The Fed Kevin Warsh akan menyampaikan konferensi pers pada pukul 01.30 WIB. Pernyataan dalam sesi tersebut dapat memberi konteks atas keputusan resmi dan memengaruhi penilaian pasar terhadap kebijakan berikutnya.
Konsensus memperkirakan bank sentral AS akan mempertahankan suku bunga pada kisaran 3,75%–4,00%. Perkiraan itu mengikuti kenaikan sebesar 25 basis poin pada September. Meski kemungkinan suku bunga tidak berubah menjadi perhatian utama, investor juga mencermati penjelasan Warsh mengenai tekanan inflasi dan kondisi pasar tenaga kerja. Pasar ingin mengetahui apakah perkembangan terbaru cukup meyakinkan untuk menjaga kebijakan tetap pada tingkat saat ini, atau apakah risiko ekonomi masih membuka peluang pengetatan lanjutan. Pilihan kata dan penekanan dalam konferensi pers dapat mengubah ekspektasi, bahkan jika keputusan suku bunga sesuai dengan perkiraan.
Sikap yang lebih hawkish, misalnya penekanan pada inflasi yang belum terkendali atau kemungkinan kenaikan berikutnya, berpotensi mendukung penguatan dolar AS dan menekan aset berisiko. Sebaliknya, sinyal bahwa tekanan inflasi mulai mereda dapat mengubah penilaian investor atas jalur kebijakan moneter dan ruang bagi suku bunga untuk bertahan atau bergerak turun pada masa mendatang. Dampaknya tidak terbatas pada bursa saham Amerika. Bagi Indonesia, perubahan ekspektasi terhadap suku bunga AS dapat memengaruhi pergerakan rupiah, arus modal asing, serta daya tarik Surat Berharga Negara (SBN). Karena itu, pelaku pasar domestik turut menunggu keputusan dan komunikasi The Fed sebelum menentukan langkah investasi berikutnya.
Lelang surat utang negara (SUN) pada Selasa, 27 Oktober 2026, mencatat penurunan minat yang tajam. Penawaran yang masuk hanya mencapai Rp31,09 triliun, atau turun 52,1% dibandingkan lelang sebelumnya. Nilai tersebut menjadi yang terendah sejak November 2024, menandakan bahwa investor semakin berhati-hati dalam menyerap obligasi pemerintah. Pemerintah akhirnya menyerap Rp20,65 triliun, lebih rendah daripada target indikatif sebesar Rp30 triliun. Selisih target dan realisasi ini menunjukkan bahwa kebutuhan pendanaan melalui lelang belum sepenuhnya terpenuhi sesuai rencana.
Pada saat yang sama, imbal hasil atau yield SUN tenor sekitar 10 tahun meningkat. Yield rata-rata tertimbang untuk tenor tersebut mencapai 7,54%, tertinggi sejak November 2022. Angkanya naik 30 basis poin dalam dua pekan terakhir dan sekitar 147 basis poin dibandingkan posisi pada awal 2026. Kenaikan yield berarti pemerintah perlu menawarkan imbal hasil lebih tinggi agar surat utangnya tetap menarik bagi investor. Perkembangan ini berlangsung ketika jumlah penawaran yang masuk justru melemah, sehingga tekanan pada pembiayaan terlihat dari sisi permintaan maupun harga utang.
Gabungan permintaan yang berkurang dan yield yang meningkat mengindikasikan kondisi pendanaan pemerintah yang semakin menantang. Jika tren tersebut berlanjut, biaya untuk menerbitkan utang baru berpotensi naik, sementara pemerintah mungkin menghadapi ruang yang lebih terbatas untuk memenuhi target pembiayaan melalui lelang. Namun, hasil satu lelang tidak dengan sendirinya memastikan arah biaya utang pada periode berikutnya; respons investor pada lelang selanjutnya dan perkembangan pasar tetap perlu dicermati.
Minat yang melemah terhadap surat berharga negara (SBN) juga menjadi perhatian bagi pasar keuangan secara lebih luas. Sejumlah kekhawatiran menyebut bahwa penurunan minat dapat mendorong arus modal keluar, terutama jika investor asing mengurangi kepemilikan aset domestik. Tekanan tersebut berpotensi merembet ke pasar saham dan nilai tukar rupiah, karena keduanya dapat terdampak oleh perubahan aliran dana dan persepsi risiko. Meski demikian, pelemahan saham maupun rupiah tidak dapat disimpulkan hanya dari hasil lelang ini. Pelaku pasar akan memantau permintaan obligasi berikutnya, pergerakan yield, dan keputusan kebijakan yang dapat memengaruhi selera risiko investor.
Di tengah penurunan IHSG pada sesi pertama, pelaku pasar juga mencermati sejumlah sentimen domestik yang disebut membayangi pergerakan pasar. Aksi demonstrasi mahasiswa menjadi salah satu perhatian, bersama melemahnya minat dalam lelang. Kedua hal tersebut menambah konteks bagi investor saat menilai arah pasar, meski informasi yang tersedia tidak merinci dampaknya terhadap sektor tertentu ataupun besaran pengaruhnya pada indeks. Karena itu, perkembangan tersebut dapat dipandang sebagai latar domestik yang turut diperhatikan, tanpa mengesampingkan faktor lain yang sedang membentuk sikap investor.
Dari luar negeri, data laba industri China memberikan gambaran mengenai kondisi perusahaan di negara tersebut. Dalam sembilan bulan pertama 2026, laba industri meningkat 15,5% secara tahunan menjadi CNY 6,03 triliun. Angka pertumbuhan itu sedikit lebih rendah dibandingkan kenaikan 15,7% yang tercatat pada periode Januari–Agustus. Perlambatan terbatas tersebut menunjukkan laju kenaikan laba melandai, tetapi akumulasi sampai September tetap mencatat pertumbuhan tahunan. Kinerja ditopang manufaktur berteknologi tinggi, industri yang terkait dengan kecerdasan buatan, serta peralatan elektronik. Sementara itu, permintaan domestik yang masih lesu tetap membebani sejumlah industri, sehingga pemulihan laba belum terasa merata di seluruh bidang usaha.
Rincian berdasarkan jenis perusahaan menunjukkan hasil yang berbeda. Laba perusahaan milik negara naik 13,1% menjadi CNY 1,94 triliun.
Baca juga: Dandim 0906/Kkr Hadiri Acara Puncak Prosesi Penutupan Erau | Kodim 1714/Puncak Jaya Gelar Doa Bersama dan Peletakan Batu Pertama Pembangunan Jembatan di Kampung Kulonggame