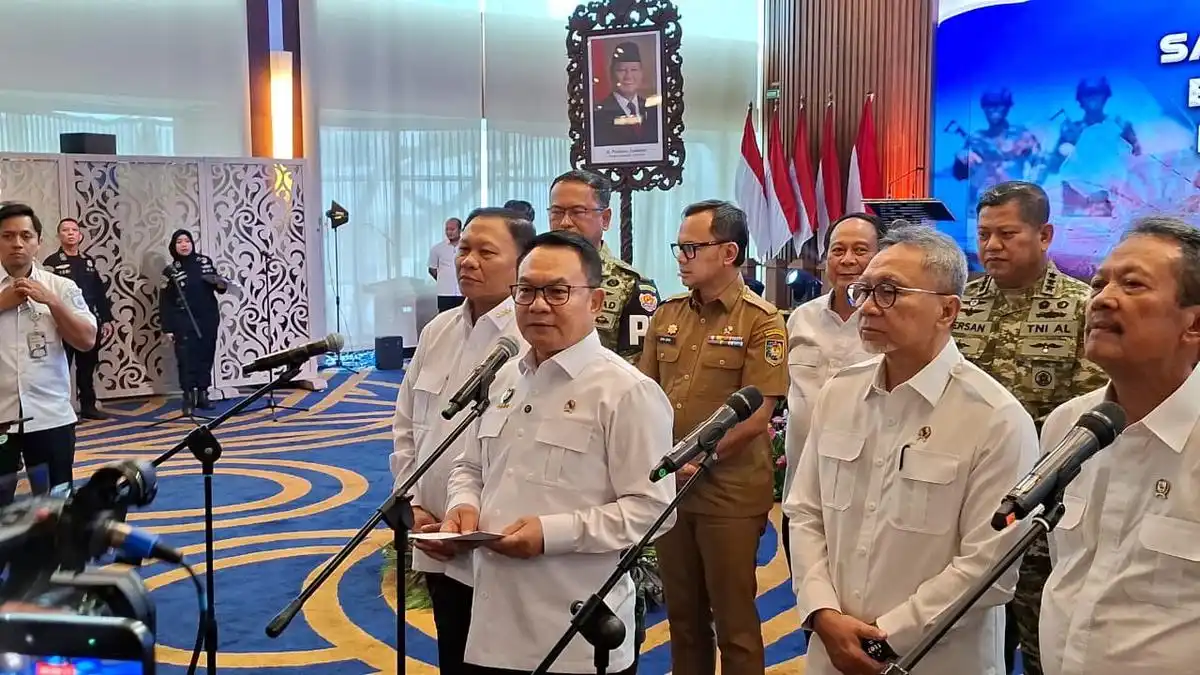
Jakarta | Pemerintah mengubah skema pembayaran utang pajak melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026. Direktur Jenderal Pajak Bimo Wijayanto menyampaikan, ketentuan baru tersebut dirancang untuk meringankan mekanisme pelunasan kewajiban bagi wajib pajak yang masih memiliki tunggakan. Perubahan ini memberikan penegasan mengenai urutan perhitungan pembayaran, sehingga dana yang disetorkan dapat lebih dahulu mengurangi beban utama berupa pokok utang pajak.
PMK Nomor 71 Tahun 2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024. Aturan tersebut mulai berlaku sejak diundangkan pada 2 Oktober 2026. Dengan berlakunya regulasi baru ini, pemerintah menyesuaikan ketentuan mengenai cara pembayaran utang pajak, khususnya ketika wajib pajak membayar kewajiban yang terdiri atas pokok utang dan sanksi administratif. Penyesuaian itu menjadi bagian dari upaya memperjelas pelaksanaan administrasi perpajakan serta memberikan kepastian bagi wajib pajak.
Sebelumnya, pembayaran yang dilakukan wajib pajak diperhitungkan secara proporsional pokok utang pajak dan sanksi administratif. Artinya, setoran tidak secara khusus diarahkan untuk melunasi salah satu komponen terlebih dahulu. Melalui PMK Nomor 71 Tahun 2026, pola tersebut diubah. Pembayaran kini diarahkan terlebih dahulu untuk melunasi pokok utang pajak, sedangkan sanksi administratif diperhitungkan setelah kewajiban pokok tersebut tertangani sesuai ketentuan.
Perubahan prioritas ini membuat mekanisme pembayaran lebih berfokus pada pengurangan nilai kewajiban utama. Wajib pajak diharapkan dapat memahami bahwa setiap setoran akan memiliki pengaruh langsung terhadap pokok utang yang tercatat. Di sisi lain, Direktorat Jenderal Pajak tetap menerapkan ketentuan administratif yang berlaku, termasuk penghitungan sanksi sesuai periode dan kondisi masing-masing kewajiban. Ketentuan baru tersebut menjadi dasar bagi pelaksanaan pembayaran utang pajak sejak tanggal pemberlakuannya.
Perubahan mekanisme pembayaran utang pajak memberikan dampak praktis bagi wajib pajak, terutama dalam menentukan bagian kewajiban yang terlebih dahulu diselesaikan. Dengan pembayaran yang dialokasikan lebih dulu untuk pokok utang, nilai kewajiban utama perpajakan dapat berkurang secara lebih cepat. Skema ini membantu wajib pajak melihat perkembangan penyelesaian utangnya secara lebih jelas karena pembayaran tidak sepenuhnya terserap untuk komponen sanksi administratif.
Prioritas terhadap pokok juga memberikan ruang bagi wajib pajak untuk menyusun strategi pelunasan yang lebih terukur. Setelah pokok utang berkurang atau terselesaikan, posisi kewajiban menjadi lebih pasti, sehingga wajib pajak dapat mengetahui sisa tanggungan yang masih harus dipenuhi. Kepastian tersebut penting, baik dalam perencanaan keuangan maupun dalam upaya mencegah timbulnya persoalan baru akibat keterlambatan pembayaran pajak.
Menurut Bimo, penyelesaian pokok utang tidak berarti seluruh sanksi administratif otomatis hilang. Namun, setelah pokok utang dibayarkan, wajib pajak tetap dapat memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif sepanjang memenuhi persyaratan dan ketentuan yang berlaku. Fasilitas tersebut menjadi peluang untuk meringankan beban tambahan, tetapi penerapannya tetap bergantung pada aturan serta prosedur yang harus dipenuhi oleh wajib pajak.
Dengan demikian, wajib pajak perlu membedakan pokok utang dan sanksi administratif dalam menghitung kewajibannya. Pokok utang tetap merupakan kewajiban utama yang harus diselesaikan, sedangkan pengurangan atau penghapusan hanya dapat diberikan terhadap sanksi apabila syaratnya terpenuhi. Pemahaman ini mendorong wajib pajak untuk segera melunasi pokok, memeriksa hak atas fasilitas yang tersedia, dan mengajukan permohonan sesuai mekanisme resmi. Perubahan alokasi pembayaran pada akhirnya tidak menghapus kewajiban perpajakan, melainkan memberi urutan penyelesaian yang lebih mendukung kepastian dan kepatuhan.
Selain mengubah tata cara pembayaran utang pajak, PMK Nomor 71 Tahun 2026 juga menyempurnakan sejumlah ketentuan dalam proses keberatan. Salah satu penyesuaian berkaitan dengan jangka waktu penyampaian surat tanggapan atas hasil penelitian keberatan. Pengaturan ini memberikan batas waktu yang lebih jelas bagi wajib pajak untuk menyampaikan tanggapan setelah menerima hasil penelitian dari Direktorat Jenderal Pajak (DJP). Kejelasan tersebut diharapkan dapat membuat tahapan pemeriksaan keberatan berlangsung lebih tertib, terukur, dan memberikan kepastian bagi pihak yang terlibat.
Peraturan tersebut turut memperjelas mekanisme pengurangan atau penghapusan sanksi administratif. Ketentuan ini dapat digunakan dalam ruang lingkup yang telah ditetapkan, dengan mempertimbangkan dasar pengenaan sanksi dan kondisi yang memenuhi persyaratan. Dengan perumusan yang lebih terperinci, wajib pajak dapat memahami kapan permohonan dapat diajukan, dokumen yang diperlukan, serta batasan yang harus diperhatikan sebelum mengajukan permohonan kepada otoritas pajak.
Namun, terdapat batasan penting yang perlu dicermati. Sanksi administratif yang timbul dari proses keberatan, banding, atau peninjauan kembali tidak dapat diajukan untuk pengurangan atau penghapusan melalui mekanisme yang diatur dalam PMK Nomor 71 Tahun 2026. Artinya, ketentuan ini bukan pemutihan pajak dan tidak menghapus kewajiban membayar pokok utang pajak. Bimo menegaskan bahwa kebijakan tersebut hanya mengatur penyempurnaan prosedur serta perlakuan atas sanksi dalam kondisi tertentu, bukan memberikan penghapusan atas kewajiban utama. Wajib pajak tetap harus memenuhi pembayaran pokok utang sesuai ketetapan dan ketentuan yang berlaku, sementara permohonan terkait sanksi hanya dapat diproses apabila memenuhi dasar hukum dan persyaratan administratif yang ditentukan.
Perubahan skema pembayaran utang pajak dalam PMK Nomor 71 Tahun 2026 dilengkapi dengan ketentuan peralihan. Ketentuan ini menjadi bagian penting dalam pelaksanaan perubahan aturan karena memberikan kepastian hukum bagi pihak-pihak yang terdampak. Dengan adanya pengaturan peralihan, penerapan ketentuan baru diharapkan dapat berlangsung secara jelas, tertib, dan sesuai dengan tahapan yang telah ditetapkan.
Pemerintah berharap penyempurnaan tersebut mendorong penyelesaian kewajiban perpajakan secara lebih tertib. Pengaturan yang lebih jelas diharapkan dapat membantu wajib pajak memahami pelaksanaan pembayaran utang pajak serta memenuhi kewajibannya sesuai ketentuan. Langkah ini juga diarahkan untuk menjaga keadilan bagi wajib pajak yang selama ini telah menunjukkan kepatuhan dalam melaksanakan kewajiban perpajakannya.
Selain itu, perubahan aturan diharapkan mempercepat pelunasan pokok utang pajak yang masih tertunda. Penekanan pada penyelesaian pokok kewajiban menjadi bagian dari upaya memperjelas proses pembayaran dan mendorong penyelesaian utang secara lebih terarah. Pemerintah juga berharap penyempurnaan ini dapat memperkuat kepatuhan sukarela, sehingga pelaksanaan kewajiban perpajakan semakin didasarkan pada kesadaran wajib pajak untuk memenuhi tanggung jawabnya.
Bimo menyebut perubahan tersebut turut berkaitan dengan arus kas wajib pajak, terutama pelaku usaha mikro, kecil, dan menengah. Pengaturan pembayaran yang lebih terarah diharapkan dapat membantu menjaga pengelolaan arus kas mereka. Dengan demikian, keberlangsungan dan perkembangan usaha dapat lebih terjaga, sejalan dengan pelaksanaan kewajiban perpajakan yang tertib dan sesuai dengan ketentuan yang berlaku.