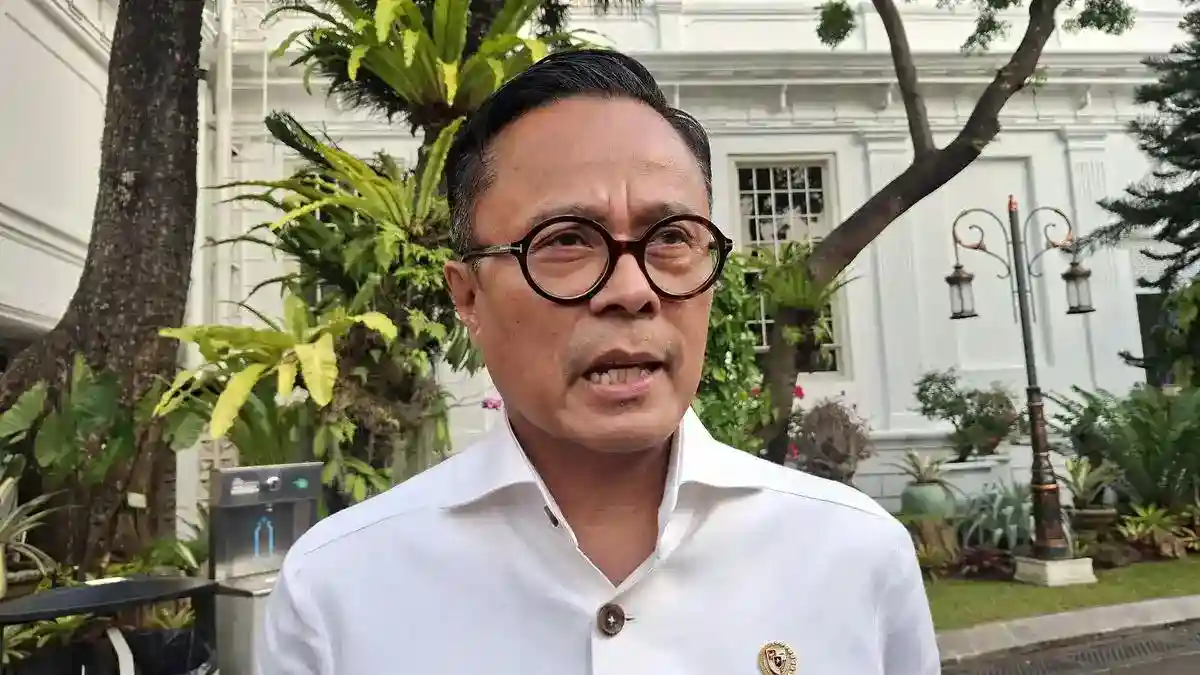
Jakarta | Chief Operating Officer Danantara, Dony Oskaria, menyampaikan bahwa rencana pembelian saham perusahaan badan usaha milik negara (BUMN) masih berjalan. Pernyataan tersebut menunjukkan bahwa Danantara belum menutup kemungkinan untuk meningkatkan kepemilikan pada perusahaan-perusahaan tertentu. Namun, langkah itu tidak berarti lembaga tersebut akan membeli seluruh saham BUMN. Pembahasan lebih diarahkan pada peluang investasi yang dinilai sesuai dengan pertimbangan dan strategi pengelolaan aset.
Melalui Danantara Asset Management (DAM), Danantara berpeluang menambah porsi kepemilikan saham apabila perusahaan yang menjadi sasaran memenuhi kriteria penilaian. Dony menegaskan bahwa keputusan investasi akan bertumpu pada fundamental perusahaan, bukan semata-mata pada statusnya sebagai BUMN. Dengan pendekatan tersebut, DAM dapat menilai kondisi dan prospek bisnis sebelum menentukan apakah penambahan saham layak dilakukan. Rencana pembelian pun tetap bergantung pada hasil evaluasi yang dilakukan terhadap masing-masing perusahaan.
Dony menyebut saham dengan fundamental yang baik dapat dipertimbangkan untuk dibeli. Penilaian fundamental umumnya membantu investor memahami kemampuan perusahaan menjalankan usaha, mengelola kinerja, serta mempertahankan prospek dalam jangka panjang. Karena itu, peluang pembelian saham tidak otomatis berlaku untuk setiap BUMN, melainkan dapat dipertimbangkan secara selektif berdasarkan kualitas perusahaan. Pernyataan ini juga memberi gambaran bahwa Danantara ingin menempatkan pertimbangan investasi sebagai dasar keputusan, sekaligus membuka ruang untuk memperbesar kepemilikan pada perusahaan yang dinilai memiliki fondasi kuat. Rencana tersebut masih berjalan dan akan mengikuti penilaian terhadap fundamental serta kelayakan masing-masing saham.Perubahan Indeks Harga Saham Gabungan (IHSG) dan pergerakan harga sejumlah saham merupakan bagian dari dinamika pasar yang wajar. Pandangan tersebut disampaikan Dony saat memberikan keterangan di kompleks Istana Kepresidenan, Jakarta, pada Selasa, 20 Oktober 2026. Menurutnya, fluktuasi di pasar modal dapat terjadi seiring beragam faktor dan tidak dengan sendirinya menjadi alasan untuk mengubah arah pengelolaan investasi. Karena itu, perkembangan harga perlu ditempatkan dalam konteks yang lebih luas, bukan dinilai hanya dari perubahan jangka pendek. Pendekatan tersebut memberi ruang bagi Danantara untuk melihat kondisi perusahaan secara menyeluruh, termasuk kemampuan usaha dan prospek yang menopang keberlanjutan bisnisnya.
Dony menegaskan bahwa fokus Danantara tetap bertumpu pada kekuatan fundamental perusahaan. Dengan demikian, perubahan IHSG maupun harga saham tidak menggeser perhatian lembaga tersebut dari kualitas bisnis yang mendasari suatu investasi. Fundamental mencakup aspek penting dalam menilai perusahaan, seperti kinerja usaha, daya tahan, dan potensi pertumbuhan. Pertimbangan semacam ini membantu keputusan investasi tidak semata-mata mengikuti sentimen pasar yang berubah-ubah. Dalam pandangan tersebut, volatilitas merupakan dinamika yang perlu dicermati, tetapi bukan satu-satunya ukuran untuk menentukan nilai dan prospek sebuah perusahaan. Penilaian berbasis fundamental juga menjadi landasan untuk mengukur apakah penambahan kepemilikan saham sejalan dengan kepentingan investasi jangka panjang.
Dalam kesempatan yang sama, Dony menyampaikan bahwa DAM akan menambah kepemilikan saham. Rencana tersebut menegaskan bahwa keputusan mengenai saham BUMN dipertimbangkan dengan melihat kondisi bisnis, bukan sekadar mengikuti naik turunnya harga di bursa. Penambahan kepemilikan tetap perlu didukung penilaian terhadap perusahaan dan prospek usaha yang menjadi dasar investasi. Keterangan itu memperlihatkan hubungan strategi kepemilikan Danantara dan pendekatan yang mengutamakan fundamental. Meski pasar dapat bergerak dinamis, fokus pada kekuatan perusahaan memberi acuan yang lebih terukur dalam menentukan langkah. Dengan begitu, fluktuasi harga saham dipandang sebagai konteks pasar, sementara daya tahan serta kinerja bisnis tetap menjadi pertimbangan utama untuk keputusan berikutnya.
CEO Danantara Indonesia, Rosan Roeslani, sebelumnya menyampaikan bahwa koreksi Indeks Harga Saham Gabungan (IHSG) hingga turun di bawah level 5.000 dapat menjadi situasi yang membuka peluang untuk mempertimbangkan penambahan investasi saham. Pernyataan tersebut menunjukkan bahwa pelemahan indeks tidak serta-merta dipandang sebagai alasan untuk menghentikan investasi. Bagi investor jangka panjang, penurunan harga pasar dapat menjadi kesempatan untuk menilai kembali saham perusahaan yang memiliki prospek dan kondisi bisnis yang kuat. Meski demikian, peluang itu tetap perlu dikaji secara cermat sebelum keputusan investasi diambil.
Rosan juga menilai saham sejumlah perusahaan badan usaha milik negara (BUMN) memiliki valuasi yang menarik untuk investasi jangka panjang. Penilaian tersebut berkaitan dengan kemungkinan bahwa harga saham di pasar belum sepenuhnya mencerminkan nilai dan potensi perusahaan. Namun, valuasi menarik bukan berarti seluruh saham BUMN otomatis layak dibeli. Setiap perusahaan memiliki profil usaha, kinerja, serta risiko yang berbeda. Karena itu, Danantara mempertimbangkan karakteristik masing-masing emiten dan tidak hanya menjadikan penurunan IHSG sebagai dasar untuk menambah kepemilikan saham.
Jika penambahan investasi dilakukan, langkahnya direncanakan berlangsung secara bertahap. Pendekatan ini memungkinkan keputusan disesuaikan dengan perkembangan pasar dan hasil evaluasi terhadap saham sasaran, sekaligus menghindari pengambilan posisi sekaligus tanpa mempertimbangkan perubahan kondisi. Rosan menjelaskan bahwa pertimbangan investasi mencakup analisis fundamental, analisis teknikal, serta persepsi pasar terhadap saham yang akan dituju. Analisis fundamental membantu menilai kondisi dan prospek perusahaan, sementara analisis teknikal mengamati pergerakan harga dan tren perdagangan. Persepsi pasar turut diperhatikan karena dapat memengaruhi harga serta minat investor. Dengan menggabungkan ketiga aspek tersebut, Danantara dapat menilai peluang secara lebih menyeluruh, meskipun pelaksanaan investasi tetap bergantung pada hasil kajian dan situasi pasar.
Dalam menjelaskan peluang penambahan kepemilikan saham BUMN, Rosan menyoroti bahwa sejumlah saham perusahaan milik negara, khususnya di sektor perbankan, dinilai memiliki valuasi yang relatif murah. Salah satu ukuran yang ia gunakan sebagai gambaran adalah rasio price-to-book value (PBV), yakni perbandingan harga saham dengan nilai buku perusahaan. Menurut keterangan Rosan, rata-rata PBV perbankan berada di bawah satu kali. Angka tersebut menunjukkan bahwa harga saham di pasar berada di bawah nilai buku, tetapi tidak dengan sendirinya membuktikan bahwa saham tertentu pasti undervalued atau akan mengalami kenaikan.
Penilaian terhadap valuasi itu, menurut Rosan, perlu dibaca bersama kondisi dasar perusahaan dan industri. Ia berpandangan bahwa fundamental perbankan nasional tetap kokoh. Dengan demikian, pertimbangan investasi yang disampaikan tidak hanya bertumpu pada harga saham yang terlihat rendah, tetapi juga pada penilaian terhadap ketahanan sektor perbankan. Fundamental dapat mencakup beragam aspek, sedangkan informasi mengenai PBV saja belum memberikan gambaran menyeluruh mengenai risiko, kinerja, maupun prospek masing-masing bank. Karena itu, pandangan tentang harga relatif murah merupakan penilaian Rosan, bukan kepastian bahwa seluruh saham bank BUMN memiliki kondisi dan potensi yang sama.
Rosan juga menyebut imbal hasil dividen sekitar 16 persen untuk Bank Mandiri dan sekitar 13 persen untuk BRI. Besaran tersebut menjadi bagian dari pertimbangan yang ia paparkan terkait daya tarik saham perbankan BUMN. Namun, angka imbal hasil dividen dapat dipengaruhi harga saham yang digunakan dalam perhitungan serta pembayaran dividen yang ditetapkan perusahaan. Angka yang disebutkan Rosan tidak boleh dipahami sebagai tingkat pengembalian yang pasti akan diterima setiap investor pada masa mendatang. Dividen tidak dijamin, dan harga saham dapat berubah sehingga nilai investasi berfluktuasi. Oleh sebab itu, penilaian valuasi, kondisi fundamental, serta informasi dividen perlu dipahami sebagai keterangan dan pandangan Rosan, bukan jaminan hasil investasi. Investor tetap perlu menilai informasi perusahaan dan risiko yang sesuai dengan kebutuhannya sebelum mengambil keputusan.