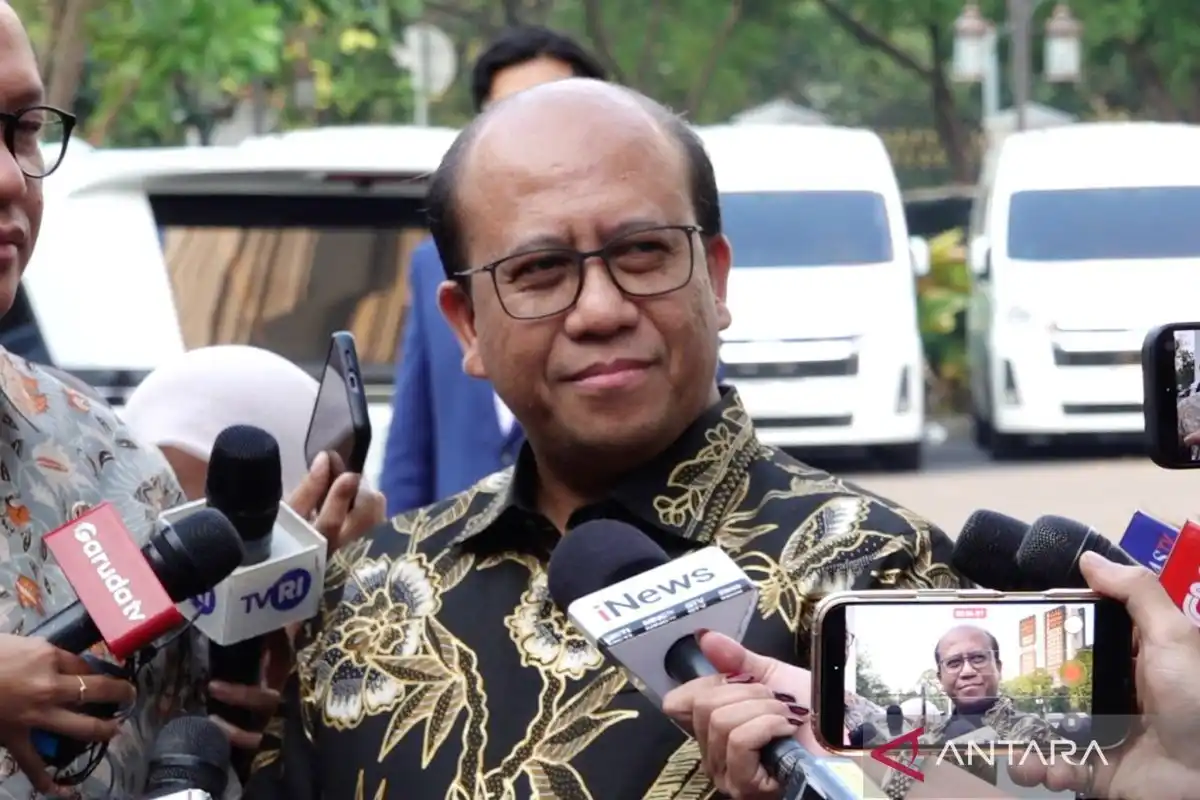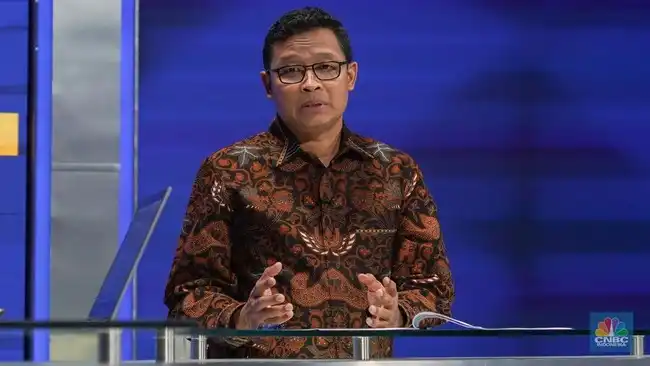
Jakarta | Direktur Jenderal Pajak Bimo Wijayanto memaparkan bahwa kebijakan perpajakan Indonesia mencakup insentif bagi kelompok wajib pajak dan kegiatan ekonomi tertentu. Salah satu perhatian utama adalah dukungan bagi usaha mikro, kecil, dan menengah (UMKM), yang memiliki peran penting dalam kegiatan ekonomi. Dalam paparan tersebut, pemerintah menyampaikan penerapan Pajak Penghasilan (PPh) final bagi wajib pajak orang pribadi yang menjalankan usaha UMKM tanpa batas waktu. Ketentuan ini menjadi bagian dari kebijakan yang ditujukan untuk mendukung pelaku usaha orang pribadi.
Penerapan PPh final tanpa batas waktu itu secara khusus berkaitan dengan wajib pajak orang pribadi pelaku usaha. Dengan demikian, penjelasan tersebut tidak menyatakan bahwa ketentuan yang sama berlaku bagi seluruh jenis wajib pajak atau semua bentuk kegiatan usaha. Bagi pelaku UMKM, informasi mengenai insentif ini membantu memberikan gambaran tentang perlakuan pajak yang disebutkan pemerintah. Pemahaman atas cakupan kebijakan tetap penting agar insentif tidak ditafsirkan melampaui kelompok yang menjadi sasaran dalam paparan.
Selain dukungan untuk UMKM, pemerintah juga menawarkan insentif bagi investasi yang memenuhi kriteria. Insentif turut disediakan untuk kegiatan penelitian dan pengembangan, pelatihan vokasi, serta kegiatan yang berlangsung di kawasan ekonomi khusus. Ragam tersebut menunjukkan bahwa kebijakan insentif tidak hanya diarahkan pada satu jenis aktivitas, melainkan mencakup sejumlah kegiatan yang berkaitan dengan investasi dan pengembangan kapasitas. Paparan Bimo menyebut kelompok kegiatan itu sebagai penerima tawaran insentif, tanpa menguraikan rincian kriteria investasi ataupun persyaratan lainnya.
Karena itu, gambaran kebijakan yang disampaikan perlu dibaca sesuai ruang lingkup informasinya. PPh final tanpa batas waktu disebut dalam konteks wajib pajak orang pribadi pelaku usaha UMKM, sedangkan insentif lain disebut untuk investasi yang memenuhi kriteria, penelitian dan pengembangan, pelatihan vokasi, serta kegiatan di kawasan ekonomi khusus. Perbedaan sasaran tersebut penting untuk dipahami oleh pelaku usaha, investor, dan pihak yang mengikuti kebijakan perpajakan. Paparan ini memberikan ringkasan mengenai jenis dukungan yang tersedia, tetapi tidak merinci tata cara pengajuan atau ketentuan penerapannya.
Dalam paparannya mengenai kebijakan perpajakan Indonesia, Direktur Jenderal Pajak Bimo menjelaskan fasilitas pengurangan penghasilan bruto bagi wajib pajak yang menyelenggarakan kegiatan penelitian dan pengembangan di Indonesia. Penjelasan tersebut disampaikan dalam konteks The 7th Britacof. Fasilitas ini dirancang untuk mendorong kegiatan litbang dengan memberikan perlakuan pajak atas biaya yang dikeluarkan, sekaligus menyediakan pengurangan tambahan sesuai persyaratan yang berlaku.
Pengurangan dapat mencapai maksimal 300% dari biaya kegiatan penelitian dan pengembangan. Angka tersebut mencakup biaya riil yang benar-benar dikeluarkan untuk pelaksanaan litbang dan tambahan pengurangan hingga 200%. Dengan demikian, persentase maksimal bukan berarti seluruh biaya dibayar kembali kepada wajib pajak. Fasilitas bekerja melalui pengurangan penghasilan bruto dalam penghitungan pajak, sehingga nilai manfaatnya bergantung pada biaya yang memenuhi ketentuan dan posisi pajak masing-masing wajib pajak.
Komponen tambahan berkaitan dengan sejumlah aspek hasil dan pelaksanaan kegiatan. Di antaranya adalah proses komersialisasi hasil penelitian, kepemilikan paten, serta kolaborasi dengan lembaga riset. Keterkaitan tersebut memperlihatkan bahwa insentif tidak hanya memperhitungkan pengeluaran selama riset berlangsung, tetapi juga memperhatikan pemanfaatan hasil dan hubungan kerja sama dalam ekosistem penelitian. Wajib pajak perlu memastikan bahwa kegiatan, biaya, dan dokumen pendukungnya sesuai dengan ketentuan agar pengurangan dapat diperhitungkan secara tepat.
Dalam menyampaikan kebijakan ini di The 7th Britacof, Bimo menempatkan insentif litbang sebagai fasilitas yang dapat mendukung aktivitas penelitian di dalam negeri. Kutipan yang menjadi rujukan mencantumkan tanggal sebagaimana tersedia pada sumbernya; tanggal tersebut tidak disertakan dalam informasi yang diberikan di sini. Karena itu, tanggal spesifik tidak dapat dituliskan tanpa berisiko menambahkan keterangan yang tidak terverifikasi. Pokok kebijakannya tetap jelas: wajib pajak yang melakukan penelitian dan pengembangan di Indonesia dapat memperoleh pengurangan penghasilan bruto atas biaya riil, serta pengurangan tambahan hingga 200% terkait komersialisasi, paten, dan kolaborasi dengan lembaga riset, dengan total fasilitas maksimal 300%.
Kepastian aturan menjadi bagian penting dari upaya pemerintah membangun sistem perpajakan yang dapat dipahami dan dijalankan oleh wajib pajak maupun pelaku usaha. Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan menjadi salah satu landasan pembaruan tersebut. Menurut Bimo, undang-undang ini bertujuan memperluas ruang perpajakan sekaligus meningkatkan kejelasan dan keadilan aturan. Dengan kerangka yang lebih terarah, pemerintah diharapkan dapat memperkuat penerimaan negara tanpa mengabaikan kebutuhan dunia usaha terhadap ketentuan yang konsisten dan dapat diperkirakan.
Perkembangan berikutnya berlangsung pada 2023, ketika Direktorat Jenderal Pajak (DJP) mengonsolidasikan aturan mengenai perjanjian harga transfer di muka atau advance pricing agreement (APA), prosedur persetujuan bersama atau mutual agreement procedure (MAP), serta prosedur terkait. Penyatuan ketentuan tersebut dimaksudkan untuk memudahkan pelaku usaha memahami proses penetapan harga transfer dan kewajiban pajak yang menyertainya. Aturan yang lebih terpadu juga memberi gambaran mengenai jalur penyelesaian ketika muncul persoalan perpajakan lintas yurisdiksi. Kejelasan proses dapat membantu perusahaan merencanakan kegiatan secara lebih baik, sekaligus mengurangi ketidakpastian dalam menghadapi pemeriksaan atau perbedaan penafsiran.
Pada 2024, pemerintah melanjutkan konsolidasi dengan merapikan aturan administrasi perpajakan. Langkah ini mendukung peralihan dari sistem lama menuju Coretax, sistem administrasi perpajakan yang dirancang untuk mengintegrasikan berbagai layanan dan proses. Perubahan sistem menuntut penyesuaian, sehingga konsistensi aturan dan pemahaman atas prosedur baru menjadi penting bagi wajib pajak. Pada tahun yang sama, Indonesia juga mengadopsi kerangka pajak minimum global yang selaras dengan Pilar Dua OECD. Bimo menyampaikan bahwa penerapan pajak minimum global menambah kompleksitas bagi dunia usaha. Perusahaan membutuhkan panduan yang menjelaskan hubungan ketentuan global tersebut dengan aturan domestik, termasuk cara penerapannya terhadap insentif pajak yang telah berlaku. Panduan yang jelas diperlukan agar pelaku usaha dapat menilai kewajibannya secara tepat, sementara pemerintah menjaga konsistensi kebijakan insentif, aturan nasional, dan komitmen internasional. Rangkaian kebijakan ini menunjukkan bahwa kepastian tidak hanya bergantung pada isi peraturan, tetapi juga pada administrasi dan penjelasan yang mudah diakses.Per 30 September 2026, realisasi pendapatan negara tercatat sebesar Rp2.341,5 triliun. Nilai tersebut setara dengan 74,2% dari target yang ditetapkan dalam APBN. Dibandingkan periode yang sama tahun sebelumnya, pendapatan negara tumbuh 25,5%. Angka ini menggambarkan posisi penerimaan pemerintah hingga akhir September, sekaligus memberikan ukuran mengenai capaian terhadap sasaran anggaran untuk tahun berjalan.
Di dalam total tersebut, penerimaan pajak mencapai Rp1.607,6 triliun. Capaian penerimaan pajak ini setara dengan 68,2% dari target APBN dan tumbuh 24,1% secara tahunan. Dengan demikian, data sampai 30 September memperlihatkan realisasi penerimaan pajak yang telah melewati dua pertiga target anggaran. Sementara itu, persentase realisasi pendapatan negara secara keseluruhan lebih tinggi, yakni 74,2% dari targetnya.
Perbandingan dengan periode yang sama pada tahun sebelumnya menunjukkan bahwa pendapatan negara dan penerimaan pajak sama-sama mencatat pertumbuhan positif. Pendapatan negara tumbuh 25,5%, sedangkan penerimaan pajak tumbuh 24,1%. Kedua angka pertumbuhan tersebut merujuk pada perbandingan tahunan hingga 30 September 2026, bukan pada capaian satu bulan saja. Pemisahan nilai realisasi, persentase terhadap target, dan pertumbuhan tahunan membantu pembaca memahami ukuran yang digunakan untuk menggambarkan kinerja fiskal.
Nilai dalam rupiah menunjukkan jumlah penerimaan yang telah terealisasi, sedangkan persentase terhadap target mengukur kemajuan dibandingkan sasaran APBN.