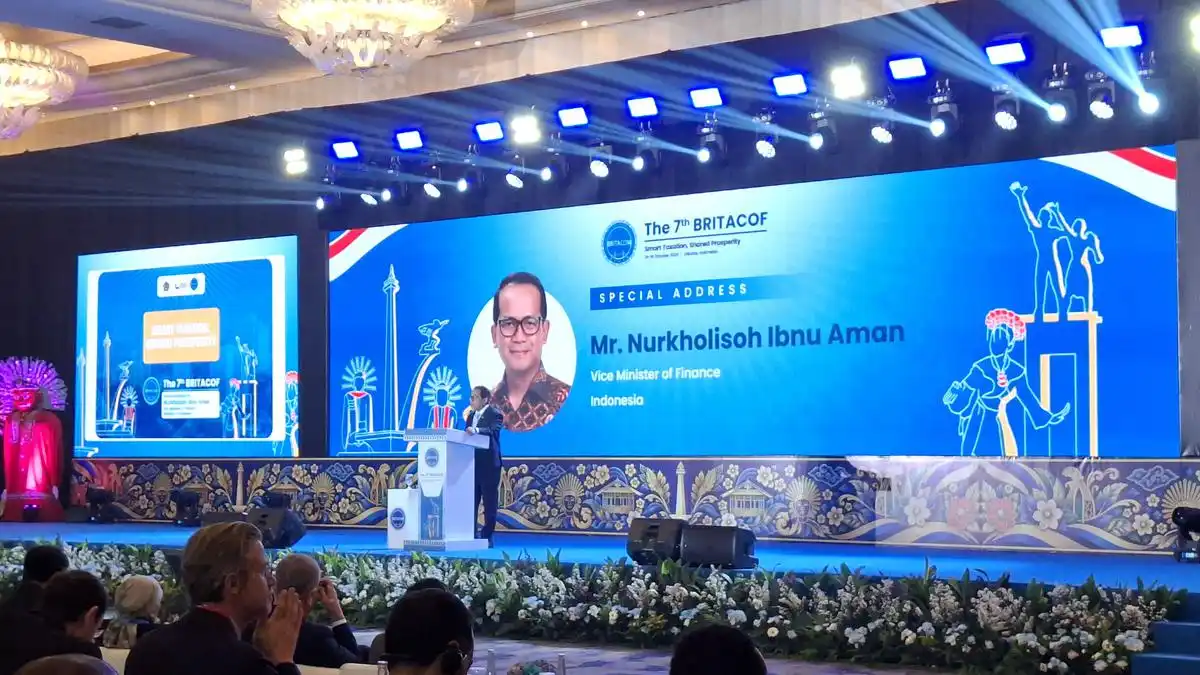
Jakarta | Wakil Menteri Keuangan Nurkholisoh Ibnu Aman mengungkapkan bahwa pemerintah memperkuat pengawasan perpajakan pada perusahaan kelapa sawit dengan memanfaatkan teknologi digital. Artificial intelligence (AI), machine learning, dan big data digunakan untuk membantu otoritas mengolah informasi dalam jumlah besar secara lebih cepat dan akurat. Pemanfaatan teknologi tersebut menjadi bagian dari upaya membangun pengawasan pajak yang berbasis data, bukan semata-mata mengandalkan pemeriksaan manual atau pelaporan yang disampaikan oleh wajib pajak.
Ruang lingkup pemantauan mencakup berbagai tahapan dalam rantai usaha sawit. Pemerintah dapat menelusuri data produksi, luas dan produktivitas perkebunan, volume komoditas yang dihasilkan, hingga transaksi penjualan minyak kelapa sawit dan produk turunannya. Data dari sejumlah sumber kemudian dianalisis untuk menemukan pola, ketidaksesuaian, atau perbedaan kapasitas produksi dan nilai transaksi yang dilaporkan. Dengan pendekatan ini, pengawasan dapat diarahkan pada aktivitas atau perusahaan yang menunjukkan risiko perpajakan lebih tinggi.
Penggunaan analitik data juga memungkinkan proses pengawasan berlangsung secara lebih terintegrasi. Informasi mengenai produksi dapat dibandingkan dengan catatan distribusi, dokumen perdagangan, serta pembayaran dan pelaporan pajak. Hasil pengolahan tersebut membantu pemerintah memperoleh gambaran yang lebih menyeluruh mengenai kegiatan ekonomi perusahaan sawit, sekaligus memperkuat dasar untuk melakukan klarifikasi apabila ditemukan perbedaan data. Teknologi tidak menggantikan kewenangan pemeriksa, tetapi menyediakan alat untuk meningkatkan ketepatan dan efisiensi pengawasan.
Langkah ini memiliki arti penting karena Indonesia merupakan salah satu produsen utama minyak kelapa sawit atau crude palm oil (CPO) di dunia. Besarnya skala industri sawit membuat transaksi komoditas tersebut berpengaruh terhadap penerimaan negara dan perlu dipantau secara cermat. Melalui pemanfaatan AI, machine learning, dan big data, pemerintah berupaya memastikan aktivitas produksi serta perdagangan sawit tercermin secara wajar dalam administrasi perpajakan. Pengawasan berbasis teknologi diharapkan mendorong kepatuhan yang lebih baik dan menciptakan perlakuan pajak yang adil bagi pelaku usaha.
Teknologi yang digunakan Kementerian Keuangan untuk menelusuri transaksi sawit bekerja dengan memanfaatkan data dari faktur pajak elektronik. Setiap transaksi jual beli yang berlangsung antarperusahaan disertai dokumen tersebut. Dengan demikian, faktur elektronik menjadi sumber informasi untuk membaca aktivitas perdagangan yang tercatat dalam transaksi antarpelaku usaha.
Namun, terdapat tantangan dalam membaca informasi pada faktur. Pelaku usaha dapat mendeskripsikan barang dagangan menggunakan istilah masing-masing. Satu jenis barang dapat dituliskan dengan penyebutan yang berbeda-beda sesuai dengan cara perusahaan mencantumkan keterangan dalam faktur. Perbedaan istilah itu membuat informasi mengenai barang yang diperjualbelikan perlu diolah secara khusus agar dapat dipilah dan dipahami.
Untuk mengatasi persoalan tersebut, machine learning digunakan dalam proses pembacaan faktur pajak elektronik. Teknologi ini membaca keterangan yang terdapat dalam dokumen, kemudian memilah informasi penting mengenai transaksi. Informasi yang diidentifikasi mencakup jenis barang yang terjual, jumlah barang, serta nilai harga yang tercantum dalam transaksi.
Melalui proses tersebut, data dari berbagai faktur dapat ditelusuri berdasarkan isi transaksi, meskipun pelaku usaha menggunakan istilah yang berbeda dalam mendeskripsikan barang dagangannya. Pembacaan berbasis machine learning memungkinkan informasi mengenai komoditas, kuantitas, dan nilai jual dipisahkan dari keterangan faktur secara lebih terarah. Mekanisme ini menjadi bagian dari cara teknologi membaca transaksi antarperusahaan melalui dokumen pajak elektronik.
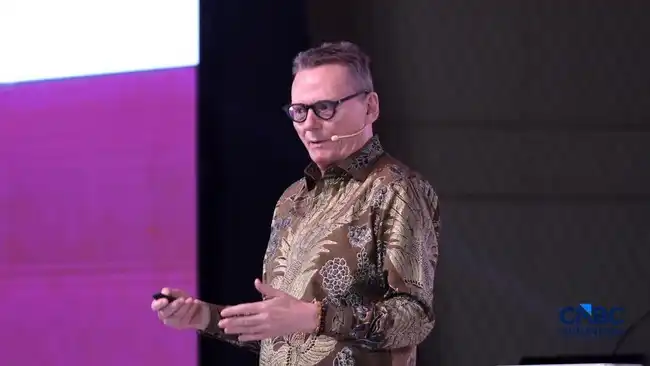
Penjelasan mengenai mekanisme tersebut disampaikan Nurkholisoh di Hotel Mulia, Jakarta, pada Selasa, 13 Oktober 2026. Ia menjelaskan bahwa setiap transaksi jual beli antarperusahaan memiliki faktur pajak elektronik, sementara uraian barang dalam faktur dapat menggunakan istilah masing-masing dari pelaku usaha. Karena itu, machine learning digunakan untuk membaca faktur dan memilah jenis barang yang terjual, jumlahnya, serta nilai harganya.
Pemantauan transaksi sawit melalui teknologi Kementerian Keuangan merupakan bagian dari upaya memperkuat pengawasan berbasis data. Pendekatan tersebut sejalan dengan praktik yang diterapkan PT Danantara Sumberdaya Indonesia dalam memantau tiga komoditas strategis, termasuk minyak sawit mentah atau crude palm oil (CPO). Pengawasan tidak hanya diarahkan untuk melihat besarnya aktivitas perdagangan, tetapi juga untuk mengidentifikasi pola transaksi yang berpotensi menimbulkan risiko perpajakan.
Salah satu perhatian utama ialah memastikan tidak terdapat transaksi yang mengindikasikan underinvoicing, yaitu pencatatan nilai penjualan lebih rendah daripada nilai yang semestinya, maupun transfer pricing yang berisiko menggeser laba ke yurisdiksi atau entitas tertentu. Kedua hal tersebut belum dapat dipandang sebagai pelanggaran hanya berdasarkan adanya pola yang tidak biasa. Karena itu, hasil pemantauan berfungsi sebagai dasar awal untuk menentukan apakah diperlukan penelusuran dan pemeriksaan lebih mendalam.
Proses pengawasan dilakukan dengan mencocokkan data transaksi komoditas dengan laporan penjualan yang disampaikan oleh perusahaan. Data yang dibandingkan dapat memperlihatkan apakah nilai, volume, waktu, serta pihak-pihak dalam transaksi menunjukkan keterkaitan yang wajar. Pencocokan ini membantu otoritas menemukan perbedaan aktivitas perdagangan yang terpantau dan informasi yang tercantum dalam pelaporan.
Menurut Nurkholisoh, ketidaksesuaian angka dapat menjadi petunjuk yang jelas bagi pemeriksaan atau penelusuran lebih lanjut. Perbedaan tersebut dapat berupa nilai transaksi yang tidak sejalan dengan laporan penjualan atau volume perdagangan yang tidak tercermin secara proporsional dalam data perpajakan. Namun, ketidaksesuaian hanya menunjukkan adanya indikasi risiko, bukan membuktikan bahwa perusahaan telah melakukan underinvoicing atau transfer pricing yang menyimpang. Tahap berikutnya tetap memerlukan verifikasi dokumen, klarifikasi dari wajib pajak, dan analisis atas konteks transaksi. Dengan demikian, pencocokan data berperan sebagai instrumen seleksi dan pengawasan untuk mengarahkan pemeriksaan secara lebih tepat, objektif, serta berdasarkan bukti yang memadai.
Nurkholisoh menilai teknologi memiliki peran penting dalam memperkuat pengawasan perpajakan, termasuk ketika pemerintah perlu menelusuri transaksi pada sektor sawit. Artificial intelligence, big data, dan machine learning dapat membantu mengolah informasi dalam jumlah besar, mengenali pola transaksi, serta menemukan indikasi risiko yang mungkin sulit terlihat melalui pemeriksaan biasa. Pemanfaatan tersebut juga berpotensi mendukung peningkatan pelayanan kepada wajib pajak, terutama apabila data yang tersedia digunakan untuk memahami kebutuhan, karakteristik, dan tingkat kepatuhan setiap kelompok wajib pajak secara lebih tepat.
Namun, penggunaan teknologi tidak dapat dipisahkan dari batasan sektor dan tujuan penerapannya. Tidak semua persoalan perpajakan dapat diselesaikan hanya dengan menambahkan sistem digital atau memperluas pengumpulan data. Teknologi perlu ditempatkan pada bidang yang memang membutuhkan analisis berskala besar, pemantauan berkelanjutan, atau pencocokan informasi dari berbagai sumber. Dengan pendekatan tersebut, alat digital berfungsi sebagai pendukung pengambilan keputusan, bukan sebagai pengganti penilaian, tanggung jawab, dan pengawasan manusia.
Menurut Nurkholisoh, alat teknologi saja tidak cukup untuk mengumpulkan pajak secara efektif. Hasil pemanfaatannya sangat bergantung pada pengelolaan sumber daya manusia, mulai dari kemampuan membaca data, memahami aturan, menjaga kualitas informasi, hingga menindaklanjuti temuan secara profesional. Petugas juga perlu memiliki pemahaman yang memadai mengenai cara kerja sistem agar dapat menilai informasi secara kritis dan mencegah kesalahan dalam menentukan risiko perpajakan. Karena itu, pengembangan kompetensi, pembagian tanggung jawab, serta tata kelola yang jelas harus berjalan bersama dengan pembangunan infrastruktur teknologi. Pesan utama yang ditekankan ialah efektivitas teknologi ditentukan oleh cara manusia menggunakannya. AI, big data, dan machine learning dapat menjadi sarana untuk menemukan risiko serta meningkatkan pelayanan kepada wajib pajak apabila diterapkan pada sektor yang tepat dan dikelola oleh sumber daya manusia yang siap menggunakannya.