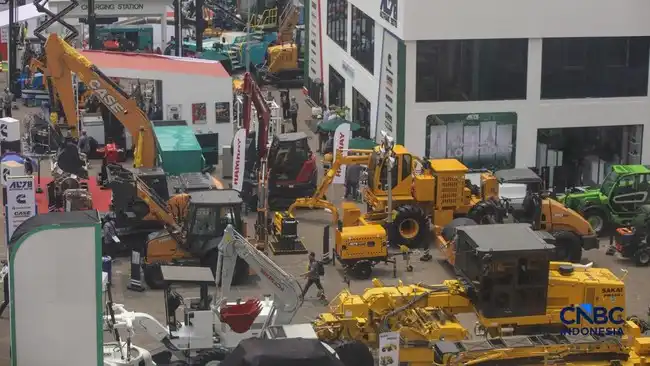
Jakarta | Pembiayaan alat berat oleh perusahaan pembiayaan atau multifinance masih tertahan hingga Agustus 2026. Data Otoritas Jasa Keuangan (OJK) menunjukkan, nilai pembiayaan alat berat tercatat sebesar Rp48,50 triliun. Angka tersebut hanya meningkat 0,12% secara tahunan, sehingga menggambarkan perlambatan penyaluran pembiayaan pada segmen ini.
Kinerja tersebut menandakan bahwa pertumbuhan pembiayaan alat berat belum bergerak signifikan. Kenaikan tipis secara tahunan memperlihatkan terbatasnya perubahan nilai penyaluran dibandingkan periode yang sama tahun sebelumnya. Meski demikian, pembiayaan alat berat tetap menjadi bagian dari aktivitas perusahaan pembiayaan dalam mendukung kebutuhan sektor-sektor yang menggunakan peralatan berkapasitas besar.
OJK memandang pembiayaan alat berat masih berpeluang tumbuh positif ke depan. Prospek tersebut sejalan dengan perkembangan aktivitas sektor-sektor pengguna alat berat. Namun, arah pertumbuhannya tetap berlangsung di tengah dinamika perekonomian global yang perlu dicermati. Dengan demikian, proyeksi positif OJK tidak serta-merta menghapus kondisi perlambatan yang tercermin dalam realisasi hingga Agustus 2026.
Pernyataan itu disampaikan secara tertulis oleh Agusman, Kepala Eksekutif Pengawas Perusahaan Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, dalam konferensi pers Rapat Dewan Komisioner Bulanan September 2026. Pernyataan tersebut dikutip pada 13 Oktober 2026. OJK menegaskan, perkembangan aktivitas di sektor pengguna akan menjadi salah satu konteks penting bagi pertumbuhan pembiayaan alat berat pada periode berikutnya.
Otoritas Jasa Keuangan (OJK) melihat pengembangan proyek energi terbarukan sebagai salah satu peluang untuk memperluas pembiayaan alat berat. Peluang ini muncul di tengah kondisi pembiayaan alat berat yang masih menghadapi tekanan dan cenderung stagnan. Menurut Agusman, pengembangan proyek energi terbarukan dapat menjadi peluang diversifikasi pembiayaan alat berat bagi perusahaan multifinance. Namun, peluang tersebut masih bersifat prospektif, sehingga realisasinya akan bergantung pada kesiapan proyek, kepastian investasi, serta kebutuhan peralatan di lapangan.
Salah satu proyek yang diperkirakan membutuhkan dukungan alat berat adalah pembangunan pembangkit listrik tenaga surya (PLTS) dengan kapasitas mencapai 100 GWp. Skala pembangunan tersebut berpotensi menciptakan kebutuhan terhadap berbagai jenis peralatan, mulai dari alat untuk persiapan dan pematangan lahan hingga perangkat yang digunakan dalam proses konstruksi, pengangkutan, serta pemasangan infrastruktur pendukung. Kebutuhan itu dapat membuka ruang bagi multifinance untuk menyusun skema pembiayaan yang sesuai dengan karakter proyek energi bersih.
Selain PLTS, program pengolahan sampah menjadi energi listrik (PSEL) juga diperkirakan memerlukan alat berat. Pengumpulan, pemindahan, pemrosesan, dan pengelolaan material dalam fasilitas PSEL dapat melibatkan penggunaan ekskavator, loader, truk, serta peralatan konstruksi lainnya. Rangkaian kebutuhan tersebut berpotensi menjadi sumber diversifikasi portofolio bagi perusahaan pembiayaan yang selama ini banyak mengandalkan sektor konstruksi, pertambangan, atau perkebunan. Dengan demikian, proyek energi terbarukan dipandang OJK sebagai alternatif pertumbuhan yang dapat dikembangkan secara bertahap, bukan sebagai pendorong yang telah terbukti meningkatkan pembiayaan alat berat. Penilaian terhadap kelayakan proyek, kemampuan debitur, struktur kontrak, dan risiko operasional tetap diperlukan agar ekspansi pembiayaan berlangsung sehat serta sejalan dengan prinsip kehati-hatian.
Perlambatan pembiayaan alat berat mencerminkan tekanan yang lebih luas pada industri multifinance, terutama dalam penyaluran dana ke sektor produktif. Segmen ini sangat bergantung pada investasi perusahaan, aktivitas konstruksi, pertambangan, infrastruktur, serta ekspansi usaha yang membutuhkan aset bernilai besar. Ketika pelaku usaha menunda pembelian atau penyewaan alat berat karena mempertimbangkan prospek permintaan dan biaya operasional, pertumbuhan pembiayaan investasi turut tertahan.
Berdasarkan data per Agustus 2026, pembiayaan multifinance ke sektor produktif terkontraksi 1,81 persen secara tahunan menjadi Rp241,88 triliun. Nilai tersebut setara dengan 44,44 persen dari total piutang pembiayaan. Penurunan terutama terlihat pada pembiayaan investasi yang menyusut 4,47 persen menjadi Rp169,12 triliun. Perkembangan ini menunjukkan bahwa pembiayaan untuk pengadaan aset dan pengembangan kapasitas usaha masih menghadapi tantangan, termasuk kehati-hatian debitur dalam mengambil komitmen jangka panjang.
Di sisi lain, pembiayaan modal kerja masih mencatat pertumbuhan 5,40 persen menjadi Rp54,38 triliun. Pembiayaan multiguna juga meningkat 4,58 persen menjadi Rp257,38 triliun. Perbedaan kinerja tersebut memperlihatkan bahwa permintaan pembiayaan untuk kebutuhan likuiditas dan konsumsi relatif lebih bertahan dibandingkan pembiayaan investasi. Namun, pertumbuhan pada kedua segmen itu belum cukup untuk mengimbangi pelemahan pembiayaan produktif, termasuk pembiayaan alat berat.
Segmen usaha mikro, kecil, dan menengah (UMKM) turut menjadi perhatian. Total pembiayaan untuk segmen ini mencapai Rp157,37 triliun, dengan pembiayaan investasi sebagai porsi terbesar, yakni Rp83,55 triliun atau 53,09 persen. Komposisi tersebut menegaskan pentingnya akses pembiayaan aset bagi keberlanjutan dan peningkatan kapasitas UMKM. Otoritas Jasa Keuangan (OJK) tetap mendorong penyaluran pembiayaan ke sektor produktif, sembari menekankan penerapan prinsip kehati-hatian, manajemen risiko, dan tata kelola yang baik agar ekspansi pembiayaan berlangsung sehat dan berkelanjutan.
Kinerja industri multifinance menunjukkan kontras yang cukup kuat sepanjang 2026. Di satu sisi, sejumlah penyaluran pembiayaan mengalami pelemahan, terutama pada segmen kendaraan bermotor dan alat berat. Di sisi lain, kemampuan perusahaan dalam menghasilkan laba justru tetap meningkat. Hingga Agustus 2026, laba bersih industri multifinance tercatat tumbuh 19,04% secara tahunan menjadi Rp17,38 triliun. Pertumbuhan tersebut mencerminkan adanya penguatan efisiensi, pengelolaan risiko yang lebih baik, serta kemungkinan perbaikan kualitas aset di tengah kondisi pembiayaan yang belum sepenuhnya ekspansif.
Otoritas Jasa Keuangan (OJK) memperkirakan laba industri masih mampu tumbuh positif hingga akhir 2026. Proyeksi ini memberikan sinyal bahwa tekanan pada penyaluran kredit belum secara langsung menggerus kinerja keuangan perusahaan pembiayaan. Multifinance dapat mempertahankan profitabilitas melalui pengendalian biaya, optimalisasi portofolio, dan peningkatan pendapatan dari segmen yang masih memiliki permintaan. Namun, pertumbuhan laba tersebut perlu dibaca secara hati-hati karena belum sepenuhnya menunjukkan pemulihan menyeluruh pada seluruh jenis pembiayaan.
Kendaraan bermotor tetap menjadi portofolio utama industri multifinance. Meski demikian, total pembiayaan pada segmen ini terkontraksi 0,68% secara tahunan menjadi Rp403,02 triliun. Penurunan tersebut menandakan bahwa konsumen masih menghadapi tantangan daya beli dan mempertimbangkan kembali keputusan pembelian kendaraan. Di tengah tren tersebut, pembiayaan kendaraan listrik dan hybrid justru mencatat pertumbuhan 34,67% menjadi Rp26,20 triliun. Kenaikan ini memperlihatkan pergeseran minat pasar serta peluang diversifikasi bagi perusahaan pembiayaan, seiring meningkatnya perhatian terhadap efisiensi energi dan kendaraan rendah emisi.
Struktur industri saat ini terdiri atas 144 perusahaan pembiayaan, dengan rincian 141 perusahaan konvensional dan tiga perusahaan syariah full fledged. Belum ada pengajuan izin usaha dari perusahaan pembiayaan baru. Sementara itu, OJK masih memproses sejumlah permohonan perubahan kepemilikan, merger, dan akuisisi. Kondisi tersebut menunjukkan bahwa konsolidasi dan penataan struktur pelaku menjadi bagian penting dari dinamika industri ke depan.