Medan | Kejaksaan Agung menetapkan AL, direktur sekaligus corporate secretary PT Toba Pulp Lestari (TPL), sebagai tersangka dalam perkara dugaan korupsi yang berkaitan dengan praktik transfer pricing. Dugaan tersebut mencakup periode 2008 hingga 2025. Penetapan itu menjadi bagian dari penyidikan yang dilakukan Kejaksaan Agung terhadap perkara yang melibatkan perusahaan tersebut. Informasi mengenai status hukum AL disampaikan oleh Kepala Pusat Penerangan Hukum Kejaksaan Agung, Anang Supriatna, pada 16 Oktober 2026. Hingga pengumuman tersebut, penyidik masih mendalami dugaan praktik yang menjadi pokok perkara, termasuk rangkaian peristiwa dalam rentang waktu yang disebutkan.
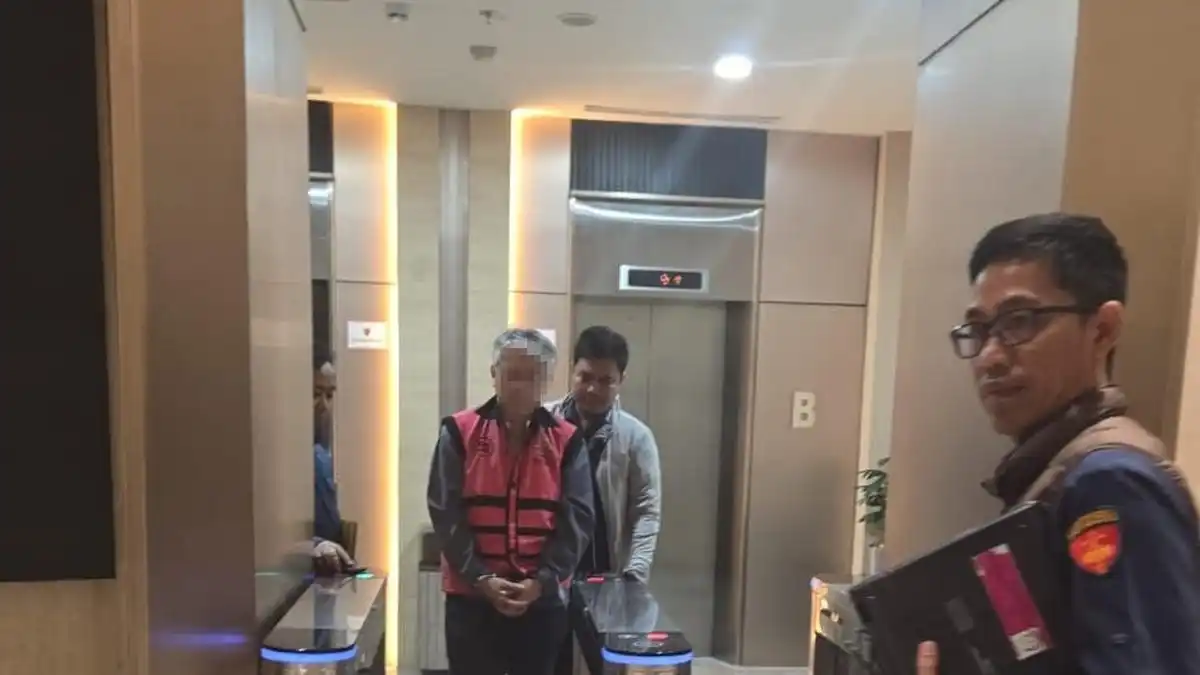
Keputusan penetapan AL sebagai tersangka dituangkan dalam surat Direktur Penyidikan pada Jaksa Agung Muda Tindak Pidana Khusus (Jampidsus) bernomor TAP-55/F.2/FD.2/10/2026. Surat itu tertanggal 15 Oktober 2026. Pada tanggal yang sama, penyidik menangkap AL di Medan, Sumatera Utara. Penangkapan dilakukan setelah AL sebelumnya tidak memenuhi panggilan penyidik. Langkah tersebut dilaksanakan berdasarkan surat perintah penangkapan bernomor PRINT-04/F.2/FD.2/10/2026. Dengan demikian, penetapan tersangka dan penangkapan berlangsung dalam rangkaian waktu yang berdekatan, sementara penyidik melanjutkan proses pemeriksaan terkait dugaan korupsi tersebut.
Setelah ditangkap, AL ditahan selama 20 hari, terhitung sejak 16 Oktober hingga 4 November 2026. Ia ditempatkan di Rumah Tahanan Negara Salemba cabang Kejaksaan Agung. Masa penahanan itu merupakan tahap awal penahanan selama proses penyidikan berjalan. Penahanan dilakukan setelah status tersangka diumumkan dan penangkapan dilaksanakan di Medan. Kejaksaan Agung belum mengumumkan secara terperinci hasil penghitungan kerugian maupun uraian lengkap mengenai mekanisme dugaan transfer pricing dalam perkara ini. Karena itu, informasi yang telah disampaikan sejauh ini berfokus pada penetapan AL, dasar administrasi penangkapan, dan pelaksanaan penahanan. Dugaan terhadap AL masih harus dibuktikan melalui proses hukum yang berlaku, sedangkan penyidikan berlanjut untuk menelusuri perkara pada periode 2008–2025.
Penyidik Kejaksaan Agung mendalami dugaan transaksi penjualan produk pulp PT Toba Pulp Lestari (TPL), baik untuk ekspor maupun pasar domestik. Salah satu jalur yang diperiksa adalah penjualan ekspor kepada DP MMI, Ltd, perusahaan yang disebut memiliki hubungan afiliasi dengan TPL. Penyidik juga menelusuri transaksi penjualan dalam negeri kepada pabrik APR. Pemeriksaan atas kedua jalur tersebut diarahkan untuk menguji apakah pencatatan dan nilai transaksi telah mencerminkan jenis produk yang dijual serta harga yang semestinya. Fokusnya bukan hanya pada dokumen penjualan, melainkan juga klasifikasi produk yang digunakan dalam transaksi. Dalam perkara ini, AL diduga berperan dalam praktik pengubahan klasifikasi tersebut. Dugaan itu masih menjadi bagian dari proses penyidikan, sehingga rincian dan hubungan antartransaksi terus dikaji melalui dokumen serta keterangan pihak terkait.
Menurut dugaan penyidik, AL melakukan under invoicing dengan memanipulasi kode Harmonized System (HS), yaitu kode yang digunakan untuk mengklasifikasikan barang dalam perdagangan. Produk yang berdasarkan karakteristik fisik, kegunaan, dan nilai pasarnya semestinya masuk kategori dissolving pulp diduga dicatat sebagai paper grade pulp atau bleached hardwood kraft pulp (BHKP). Perbedaan kategori ini menjadi penting karena klasifikasi dapat berkaitan dengan perlakuan perdagangan, penilaian harga, dan kewajiban yang menyertai transaksi. Penyidik mendalami apakah perubahan kode tersebut membuat nilai yang tercantum pada dokumen penjualan lebih rendah daripada nilai yang seharusnya. Pemeriksaan juga dapat mencakup kesesuaian deskripsi barang, spesifikasi teknis, harga pasar, serta dokumen ekspor dan penjualan domestik. Namun, kaitan kode HS yang dipakai dan dugaan kerugian atau keuntungan tertentu masih harus dibuktikan melalui penyidikan.
Apabila dugaan tersebut terbukti, perbedaan klasifikasi produk dapat menjadi bagian penting untuk menjelaskan bagaimana harga transaksi ditetapkan, terutama ketika barang dijual kepada perusahaan afiliasi. Hubungan afiliasi membuat penyidik perlu menelaah apakah harga jual mencerminkan kondisi wajar sebagaimana transaksi pihak-pihak independen. Karena itu, penelusuran tidak serta-merta berarti bahwa seluruh transaksi ekspor kepada DP MMI, Ltd atau penjualan kepada pabrik APR telah dinyatakan melanggar hukum. Penetapan tersangka maupun proses penyidikan juga bukan putusan mengenai kesalahan. Informasi tentang under invoicing dan pengubahan kategori dissolving pulp menjadi paper grade pulp atau BHKP harus dipahami sebagai dugaan yang sedang diuji oleh aparat. Kesimpulan hukum baru dapat ditentukan melalui proses peradilan berdasarkan alat bukti dan pertimbangan hakim, bukan semata-mata berdasarkan dugaan penyidik yang diberitakan.
Selain dugaan transfer pricing, penyidik juga mendalami persoalan pelaporan pajak perusahaan. Transaksi yang menjadi perhatian disebut tidak dicantumkan dalam dokumen transfer pricing atau TP Doc. Pada saat yang sama, Surat Pemberitahuan Tahunan (SPT) pajak badan yang disampaikan kepada Kantor Pelayanan Pajak Perusahaan Masuk Bursa diduga tidak menggambarkan kondisi yang sebenarnya. Kejaksaan Agung menyebut AL juga diduga memberikan sejumlah uang kepada pemeriksa pajak agar pengawasan atas pelaporan tersebut tidak dilakukan. Dugaan ini menjadi bagian penyidikan untuk menelusuri cara transaksi dilaporkan, bagaimana kewajiban pajak dihitung, serta apakah proses pemeriksaan telah dijalankan sesuai ketentuan. Penyidik turut menelaah kaitan isi dokumen perusahaan dan informasi dalam SPT yang disampaikan kepada otoritas pajak.
Peninjauan terhadap kertas kerja pemeriksaan dan laporan hasil pemeriksaan, menurut Kejagung, menemukan sejumlah indikasi penyimpangan dalam pelaksanaan audit. Pemeriksa pajak disebut tidak mengikuti program audit yang telah disusun. Mereka juga diduga tidak membandingkan harga yang dicantumkan dalam TP Doc dengan angka yang dilaporkan dalam SPT Toba Pulp Lestari (TPL). Selain itu, kewajaran harga yang dilaporkan disebut tidak diperiksa. Langkah-langkah tersebut penting dalam menguji apakah nilai transaksi antarpihak terkait mencerminkan harga yang wajar dan apakah penghasilan kena pajak telah dilaporkan secara tepat. Karena itu, penyidik mendalami bukan hanya tindakan AL, tetapi juga proses kerja pemeriksa pajak, termasuk bagaimana rencana audit disusun dan apakah prosedur pemeriksaan dijalankan sebagaimana mestinya. Keterangan tersebut masih merupakan dugaan dalam perkara yang sedang ditangani.
Kejaksaan Agung menyatakan dugaan perbuatan AL bersama pemeriksa pajak tersebut menimbulkan kerugian keuangan negara sekitar Rp2 triliun. Angka itu menjadi bagian dari penghitungan yang didalami penyidik dalam perkara ini. Dalam perkembangan terkait pemulihan kerugian, penyidik menyebut Rp500 juta dari Direktorat Jenderal Pajak telah disetorkan ke rekening pemerintah lainnya milik Jampidsus. Setoran tersebut dijelaskan sebagai upaya penyelamatan keuangan negara. Informasi mengenai setoran itu tidak dengan sendirinya mengubah status dugaan perkara, tetapi dicatat sebagai langkah yang dilakukan dalam proses penyidikan. Kejagung masih mengembangkan perkara dengan menelusuri dokumen, transaksi, dan pelaksanaan pemeriksaan pajak untuk menguji dugaan yang disampaikan serta memastikan besaran kerugian dan tanggung jawab pihak-pihak terkait.
Sebelum menetapkan AL sebagai tersangka, penyidik terlebih dahulu melakukan serangkaian langkah untuk mendalami perkara. Pemeriksaan telah dilakukan terhadap 116 saksi. Keterangan para saksi tersebut menjadi bagian dari bahan penyidikan yang digunakan untuk menelusuri dugaan tindak pidana dalam perkara ini. Penyidik juga menyita dokumen serta barang bukti elektronik. Penyitaan itu dilakukan dengan persetujuan yang diperlukan, sehingga dokumen dan perangkat elektronik yang terkait dapat diperiksa sebagai bagian dari proses pengumpulan bukti.
Selain memeriksa saksi dan mengumpulkan barang bukti, penyidik meminta pendapat dari sejumlah ahli. Mereka mencakup ahli hukum pidana, ahli keuangan negara, serta ahli industri selulosa dan pulp. Keterangan para ahli tersebut dimintakan untuk mendukung pendalaman perkara dari sisi hukum, pengelolaan keuangan negara, dan karakteristik industri yang berkaitan dengan perkara.
Baca juga: Berstatus Tersangka, Karyawan PT KTI Masih Beraktivitas di Tengah Proses Hukum | Jejak Tanah dan Air Ditemukan, Tim Investigasi Dalami Dugaan Luapan SPPG 04 Kedopok | Praperadilan Kediri Jadi Cermin: Dedy Luqman Hakim Bongkar Mengapa Penangkapan, Penahanan hingga Penetapan Tersangka Bisa Diuji Hakim