Jakarta | Bank Indonesia memperketat pengawasan terhadap transaksi QRIS yang mencurigakan setelah kanal pembayaran tersebut disalahgunakan untuk aktivitas ilegal, termasuk judi online. Langkah ini menjadi bagian dari upaya menjaga agar sistem pembayaran digital tetap digunakan sesuai tujuan dan ketentuan yang berlaku. Pengawasan diarahkan pada pola transaksi yang berindikasi tidak wajar, sehingga potensi penyalahgunaan dapat dikenali dan ditindaklanjuti melalui mekanisme yang tersedia.
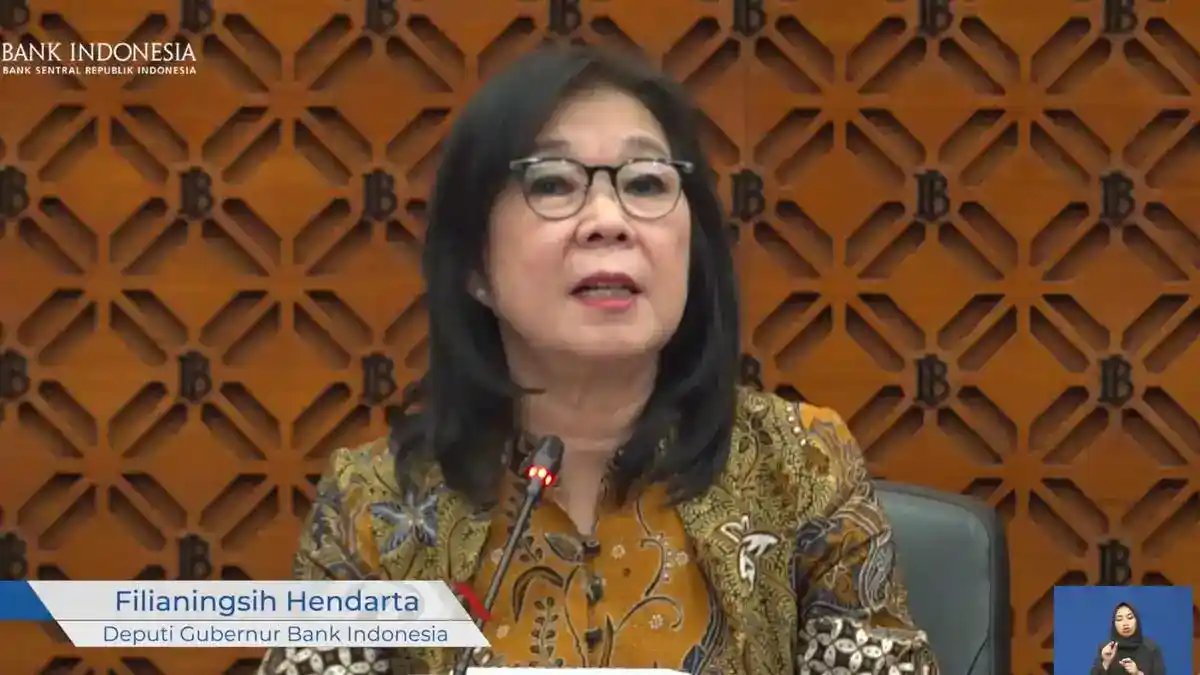
Deputi Gubernur BI Filianingsih Hendarta menegaskan keseriusan bank sentral dalam menjaga ekosistem pembayaran digital. Pernyataan itu disampaikan dalam konferensi pers Rapat Dewan Gubernur BI di Jakarta pada Rabu, 21 Oktober 2026. Penegasan tersebut menunjukkan bahwa perluasan penggunaan pembayaran nontunai perlu diimbangi dengan pengendalian risiko dan perlindungan terhadap masyarakat. BI memandang integritas kanal pembayaran sebagai bagian penting dari kepercayaan publik terhadap layanan digital.
QRIS dirancang berlandaskan prinsip cepat, murah, mudah, aman, dan andal. Prinsip tersebut mendukung transaksi yang praktis bagi konsumen maupun pelaku usaha, sekaligus menjadi dasar pengembangan sistem pembayaran yang inklusif. Karena itu, ketika QRIS dimanfaatkan untuk transaksi yang bertentangan dengan hukum, persoalannya tidak hanya menyangkut pelanggaran oleh pihak tertentu, tetapi juga berpotensi mengganggu keamanan dan kepercayaan terhadap ekosistem pembayaran secara keseluruhan.
Pengawasan yang lebih ketat diperlukan agar kemudahan bertransaksi tidak membuka ruang bagi kegiatan ilegal. BI dapat bekerja bersama penyelenggara jasa pembayaran dan pihak terkait untuk menelaah transaksi mencurigakan, memperkuat pemantauan, serta memastikan tindak lanjut sesuai kewenangan dan aturan. Pendekatan ini juga penting untuk membedakan aktivitas yang benar-benar berisiko dari transaksi sah yang sekadar memiliki pola tidak biasa. Dengan demikian, langkah pengawasan dapat dilakukan secara cermat tanpa mengurangi manfaat QRIS bagi pengguna yang bertransaksi secara legal.
Bagi masyarakat, kehati-hatian tetap diperlukan saat menggunakan maupun menerima pembayaran melalui QRIS. Pengguna sebaiknya memastikan tujuan pembayaran, memeriksa identitas penerima, dan melaporkan indikasi penyalahgunaan melalui saluran resmi. Upaya bersama regulator, penyedia layanan, pelaku usaha, dan pengguna diharapkan dapat menjaga QRIS tetap aman dan andal, sekaligus membatasi pemanfaatannya untuk judi online atau bentuk transaksi ilegal lainnya.
Data Bank Indonesia pada triwulan III 2026 menunjukkan bahwa QRIS telah menjadi bagian penting dari aktivitas pembayaran digital di Indonesia. Nilai transaksi QRIS tumbuh 75,8 persen secara tahunan. Pada periode yang sama, jumlah pengguna tercatat mencapai 70,6 juta orang, sedangkan jumlah merchant yang menerima pembayaran melalui QRIS mencapai 49,4 juta. Angka-angka tersebut menggambarkan jangkauan penggunaan yang luas, baik dari sisi masyarakat yang bertransaksi maupun pelaku usaha yang menyediakan metode pembayaran tersebut.
Pertumbuhan nilai transaksi dan besarnya basis pengguna menegaskan bahwa QRIS mendukung beragam kegiatan pembayaran sehari-hari. Kehadirannya di puluhan juta merchant juga menunjukkan bahwa sistem ini digunakan dalam berbagai konteks usaha. Karena itu, menjaga keandalan dan keamanan ekosistem pembayaran menjadi perhatian penting seiring dengan meluasnya pemanfaatan QRIS. Pengawasan perlu berjalan seiring dengan pengembangan layanan, dengan tetap memperhatikan kebutuhan pengguna dan merchant yang mengandalkan sistem pembayaran digital.
Skala tersebut juga membuat tata kelola transaksi relevan bagi banyak pihak. Bank Indonesia, penyelenggara jasa pembayaran, merchant, dan pengguna memiliki peran masing-masing dalam menjaga proses pembayaran berlangsung sesuai ketentuan. Pemantauan dan langkah pencegahan dapat membantu mengidentifikasi pola penggunaan yang perlu ditinjau, tanpa mengganggu transaksi yang sah. Namun, data pertumbuhan, jumlah pengguna, dan jumlah merchant itu sendiri hanya menjelaskan tingkat pemanfaatan QRIS; angka tersebut tidak dengan sendirinya menunjukkan besarnya penyalahgunaan ataupun hubungan langsung dengan jenis transaksi tertentu.
Dalam konteks upaya menekan penyalahgunaan transaksi, termasuk yang berkaitan dengan judi online, luasnya penggunaan QRIS menjadi alasan untuk memastikan pengawasan dilakukan secara konsisten dan proporsional. Pengawasan yang efektif perlu bertumpu pada informasi transaksi, prosedur yang jelas, serta koordinasi pihak terkait. Pada saat yang sama, perlindungan terhadap transaksi legal dan akses pembayaran yang mudah tetap perlu diperhatikan. Dengan demikian, data triwulan III 2026 memberikan gambaran tentang pentingnya menjaga ekosistem yang telah digunakan secara luas, bukan dasar untuk membuat kesimpulan yang tidak didukung oleh sumber.
Bank Indonesia memperkuat deteksi dini untuk mengenali transaksi QRIS yang polanya tidak sesuai dengan kebiasaan atau karakteristik usaha pedagang. Pengawasan ini tidak hanya melihat nilai transaksi secara terpisah, tetapi juga memperhatikan waktu, frekuensi, serta keseragaman nominal pembayaran. Dengan menilai beberapa unsur tersebut secara bersamaan, penyedia jasa pembayaran dapat mengidentifikasi aktivitas yang berbeda dari kegiatan usaha normal dan memeriksanya lebih lanjut. Pendekatan berbasis pola membantu mencegah sistem pembayaran digunakan untuk aktivitas ilegal, termasuk transaksi yang diduga berkaitan dengan judi online.
Deputi Gubernur BI Filianingsih pernah memberikan contoh pola yang patut dicermati. QRIS yang terdaftar atas nama pedagang cilok, misalnya, semestinya digunakan untuk menerima pembayaran pelanggan sesuai kegiatan berjualan. Namun, catatan transaksi menunjukkan pembayaran berulang pada tengah malam, saat toko seharusnya sudah tutup. Nilainya pun sama, misalnya Rp50.000, yang tercatat sebanyak 100 kali. Rangkaian pembayaran dengan waktu dan nominal seragam seperti itu tidak selaras dengan pola penjualan cilok pada umumnya. Contoh tersebut bukan berarti setiap transaksi malam atau pembayaran bernilai sama otomatis melanggar aturan, tetapi kombinasi ciri yang tidak wajar dapat menjadi sinyal untuk pemeriksaan.
Jika aktivitas mencurigakan ditemukan, penyedia jasa pembayaran perlu menindaklanjutinya melalui pemantauan dan pemeriksaan sesuai prosedur. Tindakan dapat mencakup verifikasi informasi merchant, penelusuran pola transaksi, serta langkah pembatasan apabila terdapat dasar yang memadai. Tujuannya ialah memastikan bahwa QRIS digunakan oleh pelaku usaha yang sah dan sesuai dengan tujuan pendaftarannya. Penanganan harus dilakukan secara cermat agar indikasi dapat diuji, sekaligus mencegah transaksi mencurigakan terus berlangsung tanpa pemeriksaan.
BI juga mewajibkan penyedia jasa pembayaran memasukkan pelaku usaha bermasalah ke dalam merchant blacklist. Daftar ini membantu mencegah merchant yang terbukti atau teridentifikasi menyalahgunakan layanan berpindah ke penyedia lain dan kembali menggunakan QRIS untuk kegiatan serupa. Melalui pertukaran informasi serta penerapan daftar hitam, pengawasan dapat mencakup ekosistem pembayaran secara lebih luas. Langkah tersebut menjadi bagian dari upaya memperkuat keamanan transaksi digital, melindungi konsumen dan pedagang yang beroperasi secara sah, serta menekan penyalahgunaan QRIS untuk judi online.Pengawasan terhadap penggunaan QRIS tidak hanya dilakukan setelah transaksi berlangsung. Bank Indonesia (BI) juga memperkuat pencegahan sejak tahap pendaftaran dengan mewajibkan penyedia jasa pembayaran (PJP) dan merchant aggregator menerapkan prinsip know your customer (KYC) serta customer due diligence (CDD). Langkah ini ditujukan untuk memastikan calon mitra usaha dikenali dan dinilai secara memadai sebelum memperoleh akses ke layanan pembayaran. Dengan pemeriksaan awal yang lebih cermat, potensi penyalahgunaan kanal pembayaran untuk transaksi ilegal dapat ditekan sejak awal hubungan usaha.
KYC berfokus pada pemeriksaan calon merchant ketika proses penerimaan dilakukan. PJP maupun aggregator perlu memverifikasi identitas pemilik atau pengelola, memahami profil dan legalitas usaha, serta mengetahui jenis barang atau jasa dan transaksi yang akan dijalankan. Informasi tersebut membantu penyedia layanan menilai apakah kegiatan usaha sesuai dengan dokumen dan keterangan yang disampaikan. Apabila ditemukan ketidaksesuaian atau informasi yang meragukan, calon mitra dapat ditelaah lebih lanjut sebelum layanan diberikan. Pemeriksaan identitas dan kegiatan usaha yang akurat juga memudahkan penelusuran apabila muncul indikasi transaksi mencurigakan di kemudian hari.
Berbeda dari KYC yang terutama dilakukan pada tahap.
Baca juga: Judi Online Menggunakan NIK Orang Lain: Dedy Luqman Hakim Soroti Bahaya “Menghukum” Korban | Kuncoko: 3 KSPPG Tuban Disanksi, Persoalan Pengawasan Harus Dievaluasi