Jakarta | Bursa Efek Indonesia (BEI) mengubah metodologi pengawasan hidden shareholder concentration (HSC), yaitu pemantauan atas konsentrasi kepemilikan saham yang dapat tersembunyi di balik sejumlah rekening atau pemegang saham. Perubahan ini menata ulang indikator yang digunakan dalam proses pengawasan. Dengan pendekatan yang diperbarui, BEI berupaya mengenali potensi konsentrasi kepemilikan secara lebih luas, tanpa bergantung pada sejumlah kriteria yang sebelumnya membatasi cakupan pemantauan.
Ada dua perubahan utama dalam metodologi tersebut. Pertama, BEI menghapus ambang batas kapitalisasi pasar sebesar Rp5 triliun. Sebelumnya, batas nilai kapitalisasi pasar itu menjadi salah satu kriteria untuk menentukan saham yang masuk dalam cakupan pengawasan HSC. Setelah dihapus, pemantauan tidak lagi terbatas pada saham dengan kapitalisasi pasar di atas nilai tersebut. Dengan demikian, saham yang berada di bawah ambang batas pun dapat dipertimbangkan untuk ditelaah apabila memenuhi pertimbangan pengawasan lainnya.
Kedua, BEI menghapus indikator price impact ratio dari metodologi. Indikator ini sebelumnya digunakan untuk menilai dampak transaksi terhadap pergerakan harga saham. Penghapusannya berarti proses pengawasan tidak lagi mensyaratkan indikator tersebut sebagai salah satu dasar untuk mengidentifikasi konsentrasi kepemilikan tersembunyi. Perubahan itu menggeser perhatian dari penyaringan berdasarkan dampak harga menuju pengamatan yang lebih terbuka terhadap pola kepemilikan dan aktivitas yang relevan.
Penghapusan kedua kriteria tersebut dimaksudkan untuk memperluas cakupan pengawasan HSC. Lebih banyak saham berpotensi masuk dalam pemantauan, sehingga BEI memiliki ruang untuk menelaah indikasi konsentrasi kepemilikan tanpa terhalang batas kapitalisasi pasar atau ukuran dampak harga tertentu. Perluasan ini juga mendukung deteksi yang lebih dini. Apabila pola yang berisiko teridentifikasi lebih cepat, bursa dapat melakukan penelaahan dan mengambil langkah pengawasan sesuai kewenangannya sebelum dampaknya berkembang lebih jauh. Bagi investor, pengawasan yang lebih luas dan responsif diharapkan memperkuat perlindungan, meningkatkan kewaspadaan terhadap risiko yang terkait dengan konsentrasi kepemilikan, serta mendukung keteraturan perdagangan di pasar modal.
Penghapusan batas kapitalisasi pasar Rp5 triliun mengubah cakupan penyaringan konsentrasi pemegang saham di Bursa Efek Indonesia (BEI). Sebelumnya, ambang tersebut menjadi kriteria untuk menentukan saham yang masuk proses screening, sehingga pemeriksaan lebih berfokus pada emiten dengan kapitalisasi pasar besar. Dengan perubahan kebijakan, nilai kapitalisasi pasar tidak lagi menjadi syarat awal untuk diperiksa. Saham berkapitalisasi di bawah Rp5 triliun kini juga termasuk dalam cakupan pengawasan, bersama seluruh saham lain yang tercatat di bursa.
Perluasan cakupan ini berarti proses screening dapat menjangkau lebih banyak emiten dan pola kepemilikan saham. Pemeriksaan tidak hanya diarahkan pada perusahaan besar yang mudah terlihat karena nilai pasarnya, tetapi juga pada saham dengan kapitalisasi lebih kecil. Dengan demikian, potensi konsentrasi kepemilikan dapat ditelaah tanpa membedakan skala kapitalisasi. Pendekatan tersebut memperluas dasar pemantauan BEI, sekaligus memberi ruang bagi pengawasan yang lebih menyeluruh terhadap informasi pemegang saham dan perubahan komposisi kepemilikan.
Direktur Utama BEI Jeffrey Hendrik menjelaskan bahwa saham di bawah Rp5 triliun juga diperdagangkan oleh investor, baik domestik maupun global. Karena itu, menurutnya, seluruh saham perlu diawasi dengan standar transparansi yang setara. Ia menegaskan bahwa screening akan dilakukan terhadap seluruh saham tanpa threshold. Pernyataan ini menandai pergeseran dari penyaringan berdasarkan batas ukuran pasar menuju pemeriksaan yang berlaku luas. Bagi investor, cakupan tersebut dapat mendukung ketersediaan informasi dan kewaspadaan yang lebih konsisten, tanpa menganggap saham berkapitalisasi kecil sebagai bagian yang berada di luar perhatian pengawas.
BEI menghapus price impact ratio dari metodologi HSC karena indikator tersebut baru dapat diketahui setelah harga saham mengalami pergerakan yang tidak wajar. Dengan kata lain, kemunculan sinyal dari parameter ini bergantung pada terjadinya perubahan harga terlebih dahulu. Kondisi tersebut menjadi alasan utama peninjauan terhadap penggunaannya dalam pengawasan konsentrasi pemegang saham. Pengawasan yang dimaksud perlu memperhatikan kapan suatu indikator dapat memberikan informasi, bukan hanya bentuk informasi yang dihasilkannya. Jika suatu parameter baru terlihat setelah pergerakan tertentu berlangsung, parameter itu tidak memberikan tanda sebelum pergerakan tersebut terjadi. Hal inilah yang membuat price impact ratio dinilai tidak sesuai untuk menjadi bagian dari metodologi HSC yang digunakan dalam konteks pengawasan lebih awal.
Karakter tersebut membatasi kegunaan price impact ratio sebagai penanda dini. Ketika pergerakan harga saham sudah tidak wajar, kondisi yang hendak diidentifikasi telah lebih dahulu muncul. Artinya, indikator baru dapat terdeteksi pada tahap setelah perubahan harga terjadi, bukan sebelum perubahan itu berlangsung. Perbedaan waktu ini menjadi pertimbangan penting bagi BEI dalam menilai relevansi suatu parameter. Sebuah indikator yang muncul setelah gejala terlihat tidak dapat memberi petunjuk sebelumnya mengenai adanya gejala tersebut. Karena itu, price impact ratio dihapus dari metodologi HSC berdasarkan waktu kemunculan sinyalnya. Pertimbangannya berfokus pada sifat indikator yang hanya terdeteksi setelah harga bergerak secara tidak wajar, bukan pada klaim mengenai sebab pergerakan harga atau penilaian terhadap pihak tertentu.
Dengan demikian, alasan penghapusan price impact ratio berkaitan langsung dengan keterlambatan deteksi yang melekat pada parameter tersebut. BEI menilai bahwa indikator yang baru tampak setelah pergerakan harga tidak wajar terjadi tidak sejalan dengan kebutuhan untuk melakukan pengawasan lebih awal. Penjelasan ini menempatkan waktu deteksi sebagai pokok pertimbangan: peristiwa perubahan harga harus terjadi lebih dahulu sebelum parameter dapat teridentifikasi. Oleh sebab itu, price impact ratio tidak lagi digunakan dalam metodologi HSC. Penjelasan mengenai penghapusan ini terbatas pada kenyataan bahwa indikator tersebut baru dapat dideteksi setelah harga saham mengalami pergerakan yang tidak wajar. Fokusnya bukan pada uraian tentang indikator lain, tata cara baru, maupun konsekuensi tambahan, melainkan pada alasan temporal yang mendasari keputusan BEI tersebut.
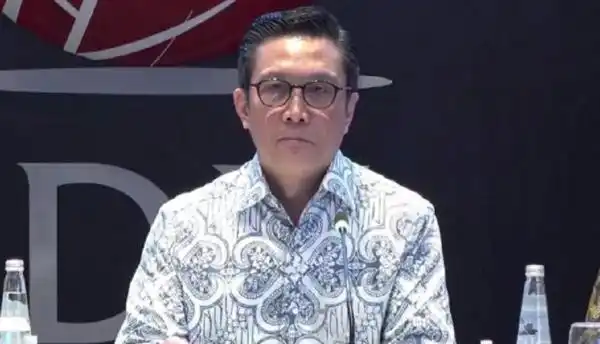
Jeffrey Hendrik menyampaikan penjelasan mengenai perubahan metodologi pengawasan konsentrasi pemegang saham dalam konferensi pers yang berlangsung di Gedung Bursa Efek Indonesia (BEI), Jakarta, pada Selasa, 10 November 2026. Keterangan tersebut ditempatkan dalam konteks penyesuaian pendekatan BEI terhadap pemantauan konsentrasi kepemilikan saham. Melalui penjelasan itu, perhatian diarahkan pada perubahan cara pengawasan dijalankan, bukan pada penambahan rincian atau klaim di luar keterangan yang disampaikan. Pembahasan metodologi menjadi bagian dari penjelasan kebijakan BEI yang berkaitan dengan perluasan pengawasan terhadap konsentrasi pemegang saham.
Dalam konteks tersebut, penyampaian Jeffrey menjelaskan bahwa perubahan metodologi berkaitan dengan langkah BEI memperluas pengawasan. Perluasan ini diarahkan agar pemantauan terhadap konsentrasi pemegang saham dapat menjadi bagian dari upaya melindungi investor lebih dini. Dengan demikian, keterangan dalam konferensi pers menghubungkan aspek teknis perubahan metodologi dengan maksud kebijakan yang disampaikan BEI. Pengawasan yang diperluas dan perlindungan investor lebih awal menjadi pokok yang relevan untuk memahami alasan perubahan tersebut, sebagaimana tercermin dalam paparan pada acara itu.
Konferensi pers di Gedung BEI memberi konteks bagi penyampaian informasi tersebut kepada publik. Jeffrey Hendrik menjelaskan perubahan metodologi pada Selasa, 10 November 2026, dalam kaitan dengan kebijakan pengawasan konsentrasi pemegang saham. Inti keterangannya adalah bahwa BEI memperluas pengawasan dan mengaitkan langkah itu dengan perlindungan investor yang dilakukan lebih dini. Penjelasan ini menguraikan hubungan metode pengawasan yang berubah dan tujuan perlindungan tersebut, tanpa perlu menambahkan rincian yang tidak disampaikan. Fokusnya tetap pada keterangan BEI mengenai perubahan pendekatan pengawasan dan kaitannya dengan upaya melindungi investor sejak lebih awal.
Baca juga: Telkom University Tindak Dugaan Perundungan dan Meninjau Pengawasan Asrama Putra | UBSI Perluas Pilihan Pendidikan Teknologi Informasi di Tegal
58 kunjungan