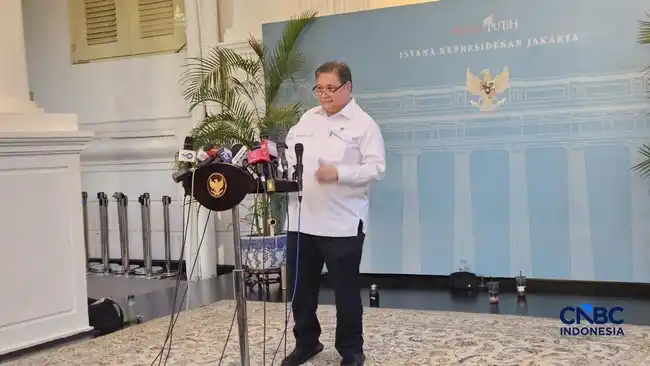
Jakarta | Menteri Koordinator Bidang Perekonomian Airlangga Hartarto belum mengonfirmasi kabar bahwa pemungutan pajak digital akan mulai berlaku pada 9 November 2026. Ia menyatakan mekanisme kebijakan tersebut masih dibahas di Kementerian Keuangan. Pemerintah, kata Airlangga, akan berkoordinasi dengan kementerian itu sebelum menyampaikan kepastian lebih lanjut kepada publik. Dengan demikian, tanggal yang beredar belum dapat diperlakukan sebagai jadwal resmi penerapan.
Airlangga menyampaikan keterangan tersebut saat ditemui di kompleks Istana Kepresidenan, Jakarta, Senin, 2 November 2026. Ketika ditanya mengenai waktu pemberlakuan pungutan, ia tidak memastikan bahwa tanggal 9 November menjadi awal pelaksanaan. Penjelasannya berfokus pada proses pembahasan mekanisme yang masih berlangsung di lingkungan Kementerian Keuangan, serta perlunya koordinasi pemerintah dengan kementerian tersebut.
Belum adanya konfirmasi resmi berarti masyarakat dan pelaku usaha masih menunggu penjelasan lebih lengkap mengenai rencana pajak digital. Pemerintah belum menetapkan tanggal penerapan yang dapat dipastikan berdasarkan keterangan Airlangga. Pembahasan mekanisme menjadi bagian penting sebelum jadwal disampaikan, sehingga informasi mengenai tanggal mulai pemungutan perlu merujuk pada pengumuman resmi, bukan semata-mata kabar yang beredar.
Airlangga tidak memerinci rancangan teknis maupun tahapan yang sedang dibahas. Ia juga belum menyampaikan kapan koordinasi dengan Kementerian Keuangan akan menghasilkan keputusan atau penjelasan publik. Karena itu, belum tersedia kepastian mengenai bagaimana skema pemungutan akan diterapkan ataupun kapan kebijakan tersebut mulai berlaku. Keterangan berikutnya dari kementerian terkait diharapkan dapat menjelaskan mekanisme dan jadwal secara lebih terperinci.
Untuk saat ini, pokok informasi dari pemerintah adalah bahwa mekanisme pajak digital masih dibahas dan koordinasi dengan Kementerian Keuangan akan dilakukan. Pernyataan tersebut belum mengesahkan 9 November 2026 sebagai tanggal mulai pemungutan. Sampai ada pengumuman resmi, jadwal penerapan tetap belum dipastikan. Perkembangan kebijakan ini karena itu masih perlu dipantau melalui keterangan dari pemerintah dan Kementerian Keuangan.
Istilah pajak digital yang muncul dalam pemberitaan ini merujuk pada pemungutan pajak pertambahan nilai (PPN) atas transaksi digital luar negeri. Pembahasan tersebut bukan mengenai pengenaan jenis pajak baru terhadap seluruh kegiatan di ruang digital, melainkan tentang cara memungut PPN ketika konsumen di Indonesia membeli barang atau menggunakan jasa digital dari pihak yang berada di luar negeri. Contoh transaksi dapat mencakup pembelian produk digital atau langganan layanan daring, sesuai ketentuan yang berlaku.
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan sebelumnya telah merilis aturan mengenai Sistem Pemungutan Pajak Pertambahan Nilai atas Transaksi Digital Luar Negeri, yang dikenal sebagai SPP-TDLN. Sistem ini menjadi kerangka untuk mengatur proses pemungutan PPN atas transaksi tersebut. Dengan adanya ketentuan dan mekanisme yang jelas, pemungutan diharapkan berjalan lebih teratur serta memberikan kepastian mengenai pelaksanaan kewajiban pajak dalam transaksi lintas negara.
DJP menjelaskan bahwa kebijakan itu bukan jenis pajak baru. PPN tetap menjadi pajak yang sudah dikenal dalam sistem perpajakan Indonesia; yang ditata adalah pemungutannya agar dapat mengikuti perkembangan perdagangan dan layanan berbasis teknologi. Perubahan pola konsumsi, termasuk penggunaan platform digital asing oleh masyarakat, membuat mekanisme administrasi perlu menyesuaikan diri sehingga transaksi yang relevan dapat diperlakukan secara lebih tertib.
Karena itu, penyebutan pajak digital sebaiknya dipahami secara spesifik dalam konteks ini: PPN atas transaksi digital luar negeri, bukan pungutan terpisah yang otomatis berlaku pada semua aktivitas internet. SPP-TDLN mengandalkan pengaturan dan pemanfaatan teknologi untuk mendukung proses pemungutan serta administrasi. Rincian penerapan tetap merujuk pada aturan resmi dan penjelasan otoritas pajak. Dengan memahami perbedaan jenis pajak dan skema pemungutannya, publik dapat membaca pembahasan jadwal kebijakan secara lebih tepat, tanpa menyamakan penataan administrasi PPN dengan penciptaan pajak baru.
Kabar mengenai jadwal penerapan pajak digital menjadi perhatian setelah Ketua Dewan Penasihat Kamar Dagang dan Industri Indonesia, Hashim Djojohadikusumo, menyebut pemungutan pajak digital akan mulai berjalan pada 9 November 2026. Pernyataan tersebut memunculkan pertanyaan tentang bentuk kebijakan yang dimaksud dan kesiapan pelaksanaannya. Direktorat Jenderal Pajak (DJP) kemudian memberikan penjelasan untuk meluruskan konteks informasi itu, sekaligus menerangkan sistem yang sedang dibahas pemerintah.
Pada Senin, 2 November 2026, Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menyatakan bahwa sistem yang dimaksud adalah Sistem Pemungutan Pajak Digital Luar Negeri (SPP-TDLN). Penjelasan tersebut menempatkan pembicaraan pada penataan mekanisme pemungutan pajak atas transaksi digital dari luar negeri, bukan sekadar pengumuman tanggal operasional yang telah dipastikan. Dengan demikian, penyebutan 9 November oleh Hashim perlu dibedakan dari kepastian resmi mengenai jadwal pelaksanaan sistem.
Menurut Inge, penataan melalui SPP-TDLN ditujukan untuk membuat pemungutan Pajak Pertambahan Nilai (PPN) atas transaksi digital luar negeri berjalan lebih adil, tertib, dan berbasis teknologi. Prinsip keadilan berkaitan dengan upaya menciptakan perlakuan pajak yang seimbang dalam kegiatan ekonomi digital, termasuk bagi pelaku usaha yang menyediakan layanan melalui kanal berbeda. Sementara itu, keteraturan dan pemanfaatan teknologi diharapkan mendukung proses administrasi serta pemungutan yang lebih terstruktur.
Klarifikasi DJP juga memberi gambaran bahwa pembahasan kebijakan mencakup tata cara dan perangkat pelaksanaan, sehingga masyarakat sebaiknya merujuk pada informasi resmi untuk mengetahui perkembangan berikutnya. Bagi konsumen maupun pelaku usaha, perubahan mekanisme pajak dapat memengaruhi administrasi transaksi lintas negara dan pencatatan PPN. Namun, penjelasan mengenai tujuan sistem tidak dengan sendirinya menetapkan bahwa pemungutan pasti dimulai pada tanggal yang disebutkan. Kepastian jadwal dan rincian teknis tetap perlu menunggu pengumuman pemerintah atau DJP. Sampai informasi resmi tersebut tersedia, tanggal 9 November 2026 sebaiknya dipahami sebagai tanggal yang disebut dalam pernyataan Hashim, sementara keterangan Inge menjelaskan sistem dan arah penataan yang dibahas.Inge menjelaskan bahwa pembahasan mengenai Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) tidak berarti pemerintah akan menaikkan tarif Pajak Pertambahan Nilai (PPN) yang berlaku. Sistem tersebut berkaitan dengan tata cara pemungutan dan pengelolaan pajak atas transaksi digital tertentu, bukan perubahan besaran tarif. Karena itu, masyarakat dan pelaku usaha perlu membedakan tarif pajak dengan mekanisme administrasi yang digunakan untuk memastikan kewajiban pajak dapat dijalankan secara tepat. Penjelasan ini penting agar rencana sistem tidak ditafsirkan sebagai pengumuman kenaikan PPN atau perubahan langsung terhadap ketentuan tarif yang saat ini berlaku.
Inge juga menegaskan bahwa rancangan kebijakan itu tidak dimaksudkan untuk memajaki seluruh transaksi yang melibatkan pihak luar negeri tanpa pengecualian. Cakupan penerapannya perlu mengikuti ketentuan dan batasan yang dirumuskan, sehingga karakter transaksi serta pihak-pihak yang terlibat tetap menjadi perhatian. Dengan demikian, keterlibatan perusahaan atau penyedia jasa asing dalam suatu transaksi tidak serta-merta berarti setiap transaksi tersebut otomatis dikenai pemungutan melalui skema ini. Penjelasan mengenai ruang lingkup diperlukan untuk menghindari anggapan bahwa semua pembayaran lintas negara akan diperlakukan sama, sekaligus memberi gambaran bahwa sistem dirancang dengan sasaran yang lebih terukur.
Menurut penjelasan DJP, SPP-TDLN diarahkan untuk memberi kepastian hukum dalam pelaksanaan kewajiban pajak, mencegah terjadinya pemungutan pajak berganda, serta menjaga kesetaraan atau level playing field pelaku usaha dalam negeri dan luar negeri. Kepastian aturan dapat membantu pelaku usaha memahami kewajiban yang relevan, sementara pencegahan pemungutan ganda menjadi pertimbangan agar transaksi tidak dibebani pajak secara berulang. Kesetaraan perlakuan juga menjadi tujuan penting ketika usaha domestik dan penyedia dari luar negeri menawarkan layanan di ruang digital yang sama.
Baca juga: Polresta Yogyakarta Jelaskan Duduk Perkara Uang Rp6 Juta di Alun-Alun Kidul | Latihan Kader Bela Negara di Tomohon Soroti Tantangan Era Digital dan Perang Kognitif | Pastikan Penyaluran Tepat Sasaran, Babinsa Dampingi Pembagian Bantuan Beras