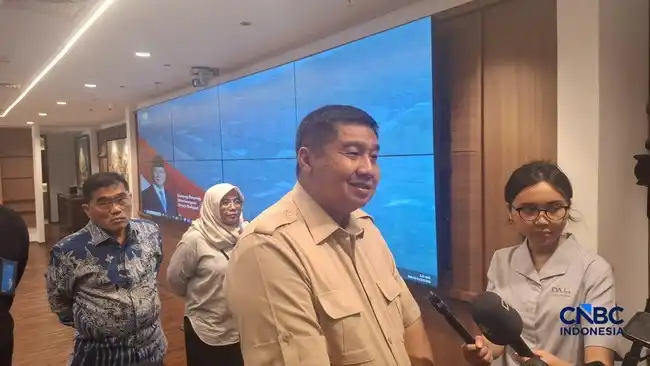
Jakarta | Menteri Perumahan dan Kawasan Permukiman Maruarar Sirait menegaskan pelaku usaha mikro, kecil, dan menengah (UMKM) di sektor perumahan perlu memperoleh akses kredit dengan persyaratan yang mudah dijangkau serta bunga yang terjangkau. Menurutnya, pembiayaan yang sesuai kebutuhan dapat membantu usaha kecil berkembang dan berperan lebih besar dalam mendukung pembangunan perumahan. Ia menyampaikan pandangan tersebut saat ditemui di kantor Kementerian Koordinator Bidang Perekonomian, Jakarta, Rabu (11/11/2026). Maruarar menilai akses pendanaan yang adil penting agar pelaku UMKM tidak tersisih hanya karena skala usaha mereka lebih kecil dibandingkan perusahaan besar.
Ia berpandangan, fungsi pembiayaan semestinya mendorong pertumbuhan usaha, bukan menambah beban melalui biaya pinjaman yang tinggi. Bagi pelaku UMKM, bunga dan persyaratan kredit dapat menentukan apakah suatu usaha mampu memperluas kegiatan, menjaga arus kas, atau memenuhi kebutuhan proyek. Karena itu, kebijakan pembiayaan perlu mempertimbangkan kemampuan serta karakteristik usaha kecil, tanpa mengabaikan prinsip kehati-hatian dalam penyaluran kredit. Akses yang lebih terjangkau juga dapat memberi ruang bagi UMKM untuk menjalankan kegiatan secara berkelanjutan dan meningkatkan kapasitas usahanya di sektor perumahan.
Maruarar menyoroti ketimpangan apabila pengusaha kecil harus menanggung bunga tinggi, sementara pengusaha besar memperoleh pinjaman dengan bunga rendah. Menurutnya, kondisi seperti itu membuat kesempatan berkembang tidak terbagi secara seimbang. Pelaku UMKM yang membutuhkan modal untuk bekerja di bidang perumahan semestinya memiliki peluang memperoleh pembiayaan yang wajar, sehingga biaya pinjaman tidak menjadi penghambat utama. Ia mendorong perhatian terhadap kesenjangan tersebut agar akses kredit dapat mendukung pertumbuhan usaha kecil, sekaligus menciptakan persaingan yang lebih adil. Dengan persyaratan dan biaya yang proporsional, pembiayaan diharapkan menjadi sarana penguatan usaha, bukan beban yang membatasi kemampuan pelaku UMKM untuk berkembang.Kebijakan pembiayaan usaha kecil yang disebut Maruarar menjadi bagian dari upaya memperkuat ekonomi rakyat melalui akses modal yang lebih terjangkau. Dalam skema ini, pelaku usaha dapat memperoleh pinjaman hingga Rp100 juta tanpa agunan, dengan bunga sebesar 0,5% per bulan. Ketentuan tersebut menawarkan pilihan pembiayaan bagi pelaku UMKM yang membutuhkan dana untuk mendukung kegiatan usahanya, tanpa harus menyediakan jaminan atas pinjaman. Besaran pinjaman dan tingkat bunga menjadi aspek utama yang disampaikan dalam kebijakan ini.
Bagi pelaku UMKM, ketersediaan modal berperan penting dalam menjalankan dan mengembangkan usaha. Namun, biaya pembiayaan dapat menjadi pertimbangan ketika usaha membutuhkan tambahan dana. Dengan bunga 0,5% per bulan, skema ini dirancang agar biaya pinjaman lebih terjangkau. Sementara itu, akses tanpa agunan memberi kesempatan bagi pelaku usaha untuk memperoleh pembiayaan tanpa jaminan. Kedua ketentuan tersebut menjadi ciri skema yang diharapkan membantu kebutuhan modal usaha masyarakat.
Maruarar menyebut kebijakan ini sebagai langkah untuk memperkuat ekonomi rakyat. Dukungan pembiayaan diarahkan kepada pelaku UMKM agar mereka dapat memperoleh modal dengan beban biaya yang lebih ringan. Pinjaman hingga Rp100 juta memberikan batas pembiayaan yang dapat dimanfaatkan sesuai kebutuhan usaha, sedangkan bunga bulanan yang rendah membantu menjaga keterjangkauan biaya. Informasi yang disampaikan menekankan tujuan bantuan modal tersebut, tanpa memerinci syarat atau mekanisme tambahan. Karena itu, uraian kebijakan berfokus pada nilai pinjaman, bunga, dan ketiadaan agunan.
Skema ini menempatkan kemudahan akses modal sebagai salah satu bentuk dukungan terhadap kegiatan ekonomi masyarakat. Pelaku UMKM yang membutuhkan pembiayaan dapat melihat pinjaman tanpa agunan tersebut sebagai opsi dengan biaya yang lebih terjangkau dibandingkan pembiayaan berbunga lebih tinggi. Bunga 0,5% per bulan dan plafon hingga Rp100 juta menjadi rincian pokok yang disebutkan. Melalui dukungan semacam ini, kebijakan pembiayaan usaha kecil diharapkan membantu pelaku UMKM memenuhi kebutuhan modal dan ikut menguatkan ekonomi rakyat.
Realisasi Kredit Program Perumahan mencapai Rp29,6 triliun hingga 10 November 2026. Capaian tersebut setara dengan 70,98% dari target yang telah ditetapkan. Penyaluran ini menunjukkan dukungan pembiayaan yang menjangkau berbagai kebutuhan dalam sektor perumahan, mulai dari pengembangan usaha hingga kebutuhan tempat tinggal masyarakat. Program tersebut tidak hanya berfokus pada pembelian rumah, tetapi juga mendorong kegiatan ekonomi yang menopang penyediaan hunian. Dengan akses pembiayaan yang lebih luas, pelaku usaha di sepanjang rantai pasok perumahan diharapkan dapat menjalankan kegiatan dan memperluas layanan. Pada saat yang sama, masyarakat dapat memperoleh dukungan untuk memperbaiki, membangun, atau memiliki rumah sesuai kebutuhannya.
Dukungan program mencakup pengembang perumahan, pedagang bahan bangunan, penyedia jasa konstruksi, serta masyarakat yang membutuhkan pembiayaan untuk renovasi, membeli, atau membangun rumah. Masing-masing penerima memiliki peran berbeda dalam menghadirkan hunian. Pengembang menyiapkan proyek perumahan, pedagang memasok bahan baku, sedangkan penyedia jasa konstruksi mengerjakan pembangunan maupun perbaikan. Di sisi rumah tangga, pembiayaan dapat membantu mengatasi kebutuhan biaya yang kerap menjadi hambatan ketika seseorang ingin memperbaiki kondisi rumah atau mewujudkan kepemilikan hunian. Cakupan tersebut membuat program dapat mendukung sisi produksi dan sisi permintaan secara bersamaan, sekaligus menghubungkan pembiayaan dengan aktivitas nyata di sektor perumahan.
Dalam penyaluran Kredit Usaha Rakyat (KUR) untuk ekosistem perumahan, pengembang menerima Rp5,83 triliun. Pedagang bahan baku memperoleh Rp3,16 triliun, sementara penyedia jasa konstruksi menerima Rp1,18 triliun. Angka-angka itu menggambarkan alokasi kepada pelaku usaha pada beberapa bagian rantai penyediaan hunian. Maruarar menyampaikan bahwa total sekitar Rp10 triliun dialokasikan untuk mendukung ekosistem usaha sektor perumahan. Alokasi tersebut diarahkan agar berbagai jenis usaha yang terlibat dapat memperoleh akses modal, sehingga kegiatan pembangunan dan penyediaan bahan dapat terus berjalan. Capaian realisasi Rp29,6 triliun dan rincian penyaluran KUR memperlihatkan skala dukungan pembiayaan yang telah tersalurkan hingga tanggal pelaporan. Keberlanjutan akses bagi pelaku usaha dan masyarakat akan menjadi bagian penting dalam menjawab kebutuhan perumahan yang beragam.
Pembiayaan perumahan yang disalurkan langsung kepada masyarakat mencakup tiga kebutuhan utama: memperbaiki rumah yang sudah dihuni, membeli rumah, dan membangun hunian baru. Menurut data yang dipaparkan Menteri Perumahan dan Kawasan Permukiman (PKP) Maruarar Sirait, dukungan terbesar diarahkan untuk renovasi. Sekitar 95,37 ribu rumah memperoleh pembiayaan senilai Rp14,25 triliun. Program ini menyasar keluarga yang membutuhkan peningkatan kualitas tempat tinggal, sehingga bantuan tidak hanya berfokus pada penyediaan rumah baru, tetapi juga perbaikan hunian yang telah ada.
Selain renovasi, pembiayaan untuk pembelian rumah menjangkau sekitar 11 ribu rumah dengan nilai Rp3,15 triliun. Sementara itu, sekitar 10 ribu rumah menerima dukungan pembangunan dengan total pembiayaan Rp2,02 triliun. Ketiga jenis penyaluran tersebut menjawab kebutuhan yang berbeda. Ada masyarakat yang memerlukan rumah layak melalui perbaikan, ada yang membutuhkan akses pembelian, dan ada pula yang perlu dukungan untuk membangun hunian. Dengan ragam skema tersebut, intervensi pembiayaan dapat diarahkan sesuai kondisi dan kebutuhan penerima manfaat.
Secara keseluruhan, sasaran pembiayaan langsung kepada masyarakat mencapai sekitar 117 ribu rumah, dengan nilai total Rp19,43 triliun. Angka tersebut menunjukkan bahwa peningkatan kualitas hunian dan akses kepemilikan rumah menjadi bagian penting dari pembiayaan perumahan. Cakupan penerima mencakup rumah yang direnovasi, dibeli, maupun dibangun, sehingga hasilnya tidak hanya diukur dari jumlah dana yang tersalurkan, tetapi juga dari banyaknya keluarga yang memperoleh dukungan untuk memiliki atau menempati rumah yang lebih layak. Maruarar menjelaskan, jika pembiayaan langsung tersebut digabungkan dengan pembiayaan bagi ekosistem usaha perumahan, keseluruhan nilainya mencapai sekitar Rp30 triliun.
Baca juga: Elektrifikasi Transjakarta Membutuhkan Rp5,67 Triliun, Pramono Soroti Beratnya Pembiayaan | Realisasi Anggaran Pendidikan Tembus Rp574,2 Triliun hingga September 2026 | Realisasi Belanja Pegawai Tembus Rp287,7 Triliun hingga September 2026
157 kunjungan