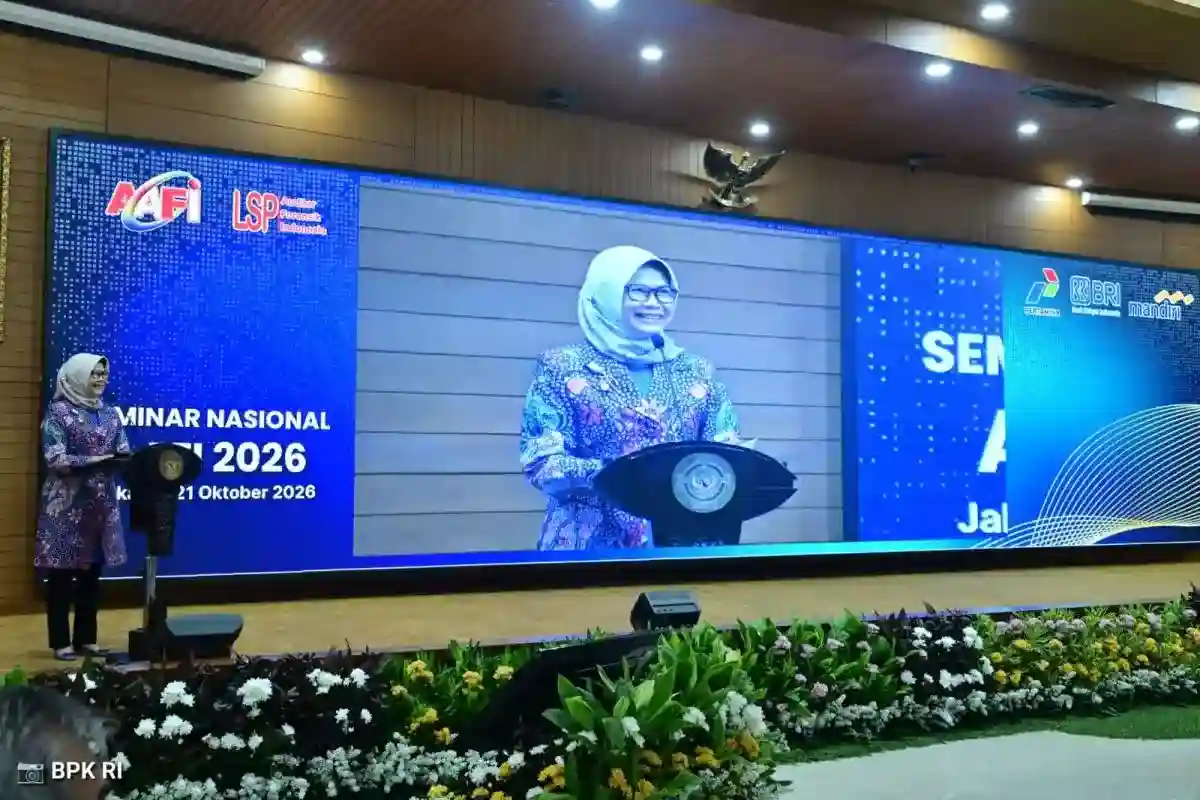
Jakarta | Ketua Badan Pemeriksa Keuangan (BPK), Isma Yatun, mendorong penguatan peran auditor forensik dalam menangani fraud dan korupsi pada era digital. Dorongan tersebut disampaikan dalam sambutan pembukaan Seminar Nasional Asosiasi Auditor Forensik Indonesia (AFFI) tahun 2026. Ia menekankan pentingnya kesiapan auditor menghadapi perubahan pola kecurangan yang semakin terkait dengan pemanfaatan teknologi.
Perkembangan digital menghadirkan peluang bagi organisasi untuk meningkatkan efisiensi dan memperluas layanan. Pada saat yang sama, teknologi juga dapat dimanfaatkan untuk menyamarkan transaksi, memanipulasi data, atau mengaburkan jejak tindakan yang melanggar aturan. Situasi ini menuntut pemeriksaan yang mampu menelusuri bukti secara cermat, termasuk informasi yang tersimpan dalam sistem elektronik dan alur transaksi digital.
Dalam konteks tersebut, auditor forensik memiliki peran penting untuk membantu mengidentifikasi indikasi penyimpangan, mengumpulkan serta menganalisis bukti, dan menyajikan temuan secara dapat dipertanggungjawabkan. Keahlian pemeriksaan perlu diimbangi dengan pemahaman terhadap teknologi dan metode yang digunakan dalam tindak kecurangan. Pendekatan yang terstruktur dapat mendukung proses pengungkapan sekaligus menjaga integritas bukti yang ditemukan.
Pesan Isma Yatun juga menempatkan kompetensi auditor sebagai unsur penting dalam menjaga akuntabilitas. Penanganan fraud digital tidak cukup hanya mengandalkan prosedur pemeriksaan konvensional apabila bukti dan pola penyimpangan berada di ranah teknologi. Auditor perlu terus memperbarui pengetahuan, mempertajam kemampuan analitis, dan memahami karakter risiko yang berkembang.
Seminar nasional AFFI menjadi ruang untuk membahas tantangan tersebut serta memperkuat perhatian terhadap profesi auditor forensik. Dorongan BPK menegaskan bahwa pengawasan yang efektif perlu beradaptasi dengan perubahan lingkungan digital. Dengan kemampuan yang relevan dan pemeriksaan yang berbasis bukti, auditor dapat berkontribusi dalam mendeteksi serta menangani kecurangan dan korupsi secara lebih tepat, sekaligus mendukung upaya menjaga tata kelola yang transparan dan bertanggung jawab.
Digitalisasi membawa manfaat nyata bagi tata kelola dan layanan publik. Pemanfaatan sistem digital dapat meningkatkan efisiensi, mempercepat pengambilan keputusan, serta membuka peluang inovasi dalam berbagai proses kerja. Namun, kemajuan tersebut juga mengubah lingkungan risiko. Ketika transaksi, data, dan alur persetujuan semakin bergantung pada teknologi, kecurangan dan korupsi dapat dilakukan melalui modus yang lebih kompleks, tersembunyi, dan sulit dikenali dengan pemeriksaan konvensional. Karena itu, Isma menekankan perlunya agenda bersama agar transformasi digital berjalan seiring dengan penguatan pengawasan.
Agenda pertama ialah memperkuat pencegahan dan pendeteksian fraud dengan dukungan teknologi serta analisis data. Auditor perlu memanfaatkan data secara lebih terarah untuk mengenali pola transaksi tidak wajar, hubungan antarpihak, maupun perubahan perilaku yang berpotensi menjadi tanda awal penyimpangan. Penggunaan alat analitik dapat membantu memperluas cakupan pemeriksaan dan mengarahkan perhatian pada area berisiko tinggi. Upaya ini tetap memerlukan tata kelola data yang baik, akses yang memadai, dan pertimbangan profesional auditor agar temuan teknologi dapat ditafsirkan secara tepat. Dengan demikian, pengawasan tidak hanya bertumpu pada pemeriksaan setelah kerugian terjadi, tetapi juga mampu mendukung pencegahan lebih dini.
Agenda kedua adalah meningkatkan kapabilitas auditor forensik dan auditor internal. Auditor membutuhkan pemahaman tentang bukti digital, teknik penelusuran transaksi, keamanan informasi, serta cara mengidentifikasi modus kecurangan yang terus berkembang. Penguatan kompetensi dapat dilakukan melalui pelatihan berkelanjutan, pertukaran pengetahuan, dan kolaborasi lintas disiplin. Agenda ketiga ialah mendorong transformasi manajemen yang adaptif dan berintegritas. Organisasi perlu menyesuaikan kebijakan, pengendalian, dan mekanisme pelaporan dengan perubahan teknologi, sekaligus menegakkan nilai etika secara konsisten. Manajemen juga perlu menciptakan lingkungan yang mendorong pegawai melaporkan indikasi penyimpangan tanpa takut mendapat tekanan. Ketiga agenda ini saling melengkapi: teknologi memperkuat deteksi, auditor memastikan pemeriksaan yang kompeten, dan kepemimpinan membangun budaya yang menutup ruang bagi fraud. Kolaborasi auditor dan manajemen menjadi penting untuk menjaga manfaat digitalisasi sekaligus mengendalikan risiko yang menyertainya.
Isma berpandangan bahwa kemajuan teknologi harus diimbangi dengan perkembangan pendekatan pengawasan dan penegakan integritas pada kecepatan yang sama. Ketika layanan, transaksi, dan penyimpanan data semakin bergantung pada sistem digital, risiko penyimpangan juga berubah bentuk dan dapat berkembang dengan cepat. Karena itu, organisasi tidak cukup hanya mengandalkan prosedur pemeriksaan yang dirancang untuk pola kerja konvensional. Pengawasan perlu terus menyesuaikan diri terhadap teknologi, cara kerja, serta potensi celah yang muncul, tanpa mengabaikan prinsip akuntabilitas.
Dalam menghadapi dugaan penyimpangan, auditor forensik berperan menelusuri fakta dan menyusun gambaran yang dapat dipertanggungjawabkan. Tugasnya mencakup mengungkap apakah penyimpangan terjadi, menjelaskan bagaimana tindakan itu dilakukan, mengidentifikasi pihak yang terlibat, serta menilai dampaknya bagi organisasi dan para pemangku kepentingan. Pemeriksaan tersebut juga perlu menghasilkan pemahaman tentang kelemahan yang memungkinkan kejadian berlangsung. Dengan demikian, temuan tidak berhenti pada penetapan fakta atau pertanggungjawaban, tetapi dapat menjadi dasar untuk menentukan langkah pencegahan agar pola serupa tidak terulang. Ketelitian dalam mengelola bukti dan menjaga objektivitas penting agar hasil pemeriksaan mendukung proses penegakan integritas.
Peran auditor internal melengkapi fungsi tersebut melalui pengawasan yang berlangsung secara berkelanjutan. Auditor internal menilai apakah pengendalian organisasi dirancang dan dijalankan secara efektif, sekaligus membantu mengenali risiko sejak dini sebelum berkembang menjadi kerugian atau pelanggaran yang lebih luas. Mereka dapat memberi masukan untuk memperbaiki proses, memperjelas tanggung jawab, dan memastikan tindak lanjut atas kelemahan yang ditemukan. Di samping itu, pengawasan internal turut memperkuat budaya integritas dengan mendorong kepatuhan, keterbukaan, dan kesadaran bahwa setiap keputusan harus dapat dipertanggungjawabkan.
Kolaborasi keduanya memungkinkan organisasi merespons perubahan digital secara lebih menyeluruh. Auditor internal membantu membangun pencegahan dan kesiapsiagaan, sedangkan auditor forensik menelaah secara mendalam ketika indikasi penyimpangan muncul. Pembagian fungsi ini bukan berarti keduanya bekerja terpisah; pertukaran informasi dan koordinasi yang tepat dapat memperkuat mutu pengawasan. Dengan pendekatan tersebut, organisasi dapat beradaptasi terhadap inovasi tanpa mengendurkan kontrol, menjaga kepercayaan, serta memastikan pemanfaatan teknologi tetap sejalan dengan integritas dan akuntabilitas.
Isma menekankan bahwa auditor internal dan auditor forensik perlu bekerja secara sinergis sebagai bagian dari satu rantai nilai. Keduanya memiliki peran berbeda, tetapi saling melengkapi dalam menjaga organisasi dari risiko fraud. Kolaborasi ini menempatkan pencegahan, perbaikan, respons, dan pembelajaran sebagai rangkaian yang terhubung, bukan sebagai tugas yang berjalan sendiri-sendiri. Dengan pemahaman bersama atas peran masing-masing, organisasi dapat memanfaatkan keahlian kedua fungsi secara lebih terarah. Auditor internal membantu membangun ketahanan dari dalam, sementara auditor forensik memberikan respons ketika muncul indikasi penyimpangan. Hubungan kerja tersebut membuat upaya pengawasan dan penanganan dapat saling mendukung.
Auditor internal memperkuat ketahanan organisasi terutama melalui pencegahan dan perbaikan sistem. Peran ini mencakup perhatian terhadap tata kelola serta mekanisme yang dapat membantu mengurangi peluang terjadinya fraud. Temuan dan pemahaman mengenai kelemahan sistem dapat menjadi dasar bagi perbaikan, sehingga organisasi tidak hanya berfokus pada penanganan setelah masalah muncul. Di sisi lain, auditor forensik merespons indikasi penyimpangan dengan menelaah persoalan yang teridentifikasi. Respons tersebut membantu organisasi memahami penyimpangan yang terjadi, sementara hasil pemeriksaan dapat memberikan pembelajaran yang relevan. Pembelajaran itu kemudian dapat digunakan untuk menyempurnakan tata kelola dan memperkuat langkah pencegahan berikutnya.
Dalam kerangka sinergi tersebut, hasil kerja auditor forensik tidak berhenti pada respons terhadap indikasi penyimpangan. Pembelajaran yang dihasilkan dapat kembali mendukung perbaikan sistem oleh auditor internal, sehingga hubungan keduanya membentuk siklus yang saling menguatkan. Sebaliknya, sistem yang lebih kuat dan upaya pencegahan yang konsisten dapat mendukung ketahanan organisasi dalam menghadapi risiko.