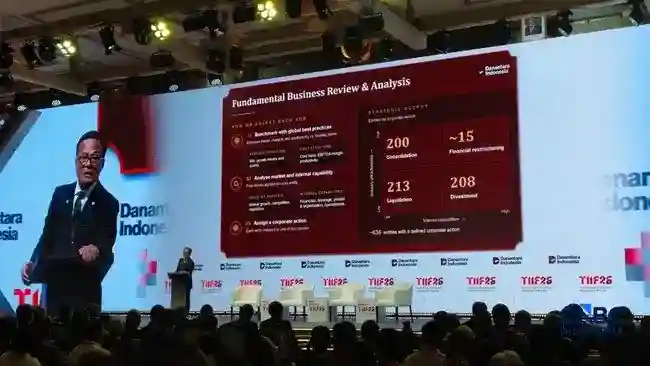
Jakarta | Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara) menyoroti transaksi berlapis antarperusahaan badan usaha milik negara (BUMN) sebagai salah satu hal yang perlu dicermati dalam struktur biaya. COO Danantara, Dony Oskaria, menyampaikan bahwa dalam rangkaian operasional, banyak perusahaan mengambil keuntungan pada setiap tahap. Praktik tersebut dapat membuat biaya bertambah ketika transaksi berlangsung melalui beberapa perusahaan.
Paparan itu disampaikan Dony di Hotel Fairmont Jakarta pada Senin, 26 Oktober 2026. Keterangan tersebut menempatkan hubungan transaksi antarbadan usaha dalam pembahasan mengenai biaya, khususnya ketika proses operasional melibatkan beberapa tahapan dan entitas perusahaan. Dengan setiap pihak mengambil keuntungan pada tahapnya, total biaya dalam rangkaian itu menjadi perhatian Danantara.
Isu yang disorot bukan semata-mata keberadaan transaksi antar-BUMN, melainkan bagaimana susunan transaksi dan pengambilan keuntungan pada tiap tahap tercermin dalam biaya. Karena itu, pembahasan berkaitan dengan pemetaan biaya berlapis dan peluang untuk melihat bagian mana dari rangkaian operasional yang dapat dievaluasi. Keterangan Dony memberikan gambaran mengenai sumber pembengkakan biaya sebagaimana dipaparkan oleh Danantara, tanpa merinci perusahaan atau transaksi tertentu.
Fokus pemberitaan atas pernyataan tersebut berada pada struktur biaya dan upaya efisiensi di lingkungan BUMN. Pemetaan diperlukan untuk memahami bagaimana biaya terbentuk sepanjang proses antarperusahaan, sementara evaluasi dapat menjadi bagian dari pembahasan efisiensi. Namun, pernyataan yang disampaikan tidak dengan sendirinya menjelaskan besaran biaya, dampak finansial pada masing-masing perusahaan, ataupun langkah kebijakan yang akan diambil. Informasi yang tersedia menekankan pola pengambilan keuntungan pada sejumlah tahapan operasional dan kaitannya dengan biaya yang membesar.
Dengan demikian, transaksi berlapis menjadi pokok perhatian dalam paparan Danantara mengenai efisiensi. Penjelasan Dony memberi konteks tentang alasan struktur biaya perlu dipetakan, yakni untuk mengidentifikasi proses yang melibatkan beberapa pihak dan keuntungan pada tiap tahap. Uraian ini terbatas pada keterangan tersebut dan tidak menetapkan penilaian lebih jauh terhadap perusahaan maupun mekanisme transaksi tertentu.
Dony mencontohkan pembangunan jaringan serat optik di lingkungan PT Telkom Indonesia Tbk yang digunakan untuk mendukung layanan IndiHome. Menurut penjelasannya, proses pembangunan tersebut melibatkan empat perusahaan berbeda sebelum pekerjaan sampai pada tahap akhir. Dalam rangkaian itu, setiap perusahaan mengambil keuntungan. Contoh tersebut disampaikan untuk menggambarkan bagaimana biaya dapat bertambah ketika suatu pekerjaan melewati beberapa lapisan pelaksana, bukan hanya satu pihak yang mengerjakan langsung.
Dony menyebut biaya akhir pembangunan serat optik tersebut mencapai 150 persen lebih tinggi dibandingkan biaya para pesaing. Angka itu merupakan klaim yang disampaikan narasumber dalam menjelaskan perbedaan biaya, sehingga perlu dipahami sebagai perbandingan menurut penuturannya. Ia tidak merinci identitas perusahaan yang terlibat dalam empat tahap tersebut. Karena itu, contoh ini tidak menjadi dasar untuk menyimpulkan perusahaan mana yang menerima keuntungan, besaran keuntungan setiap pihak, ataupun rincian kontrak dan ruang lingkup kerja masing-masing.
Ilustrasi tersebut menyoroti pentingnya menelaah struktur biaya dalam proyek infrastruktur di perusahaan milik negara. Ketika beberapa perusahaan terlibat secara berurutan dan masing-masing memperoleh margin, biaya kumulatif berpotensi meningkat. Namun, perbandingan yang disampaikan Dony tidak dengan sendirinya menjelaskan seluruh faktor yang memengaruhi biaya, seperti spesifikasi pekerjaan, kondisi lapangan, atau cakupan layanan. Untuk menilai selisih secara menyeluruh, diperlukan pembandingan yang setara atas kebutuhan teknis dan komponen pengeluaran. Dengan kehati-hatian itu, contoh Telkom dapat dipahami sebagai penanda adanya peluang untuk memeriksa proses pengadaan, pembagian pekerjaan, serta lapisan biaya, bukan sebagai kesimpulan tentang penyebab tunggal mahalnya pembangunan jaringan.
Pola rantai pengangkutan produk yang disoroti di Pertamina memperlihatkan bagaimana fungsi kepemilikan dan distribusi dapat tersebar di beberapa perusahaan dalam satu grup. Patra Niaga memegang kepemilikan atas produk, sementara perusahaan pelayaran grup menjalankan tugas mengangkutnya. Namun, dalam susunan yang disebut Dony, perusahaan pelayaran tersebut kemudian menyewa pihak swasta untuk membawa produk. Dengan demikian, alur yang semestinya menghubungkan pemilik barang dan pengangkut internal masih melibatkan penyedia eksternal sebagai lapisan tambahan.
Dony menilai struktur semacam itu berpotensi menciptakan lapisan keuntungan di sepanjang rantai layanan. Perusahaan pelayaran grup berada di pemilik produk dan pihak swasta yang benar-benar melakukan pengangkutan, sehingga terdapat lebih dari satu entitas yang memperoleh bagian dari kegiatan tersebut. Persoalannya bukan semata-mata penggunaan jasa swasta, melainkan apakah pembagian peran dan biaya itu diperlukan serta memberi nilai sepadan. Jika fungsi yang saling berkaitan tersebar tanpa alasan operasional yang kuat, biaya berlapis dapat muncul dan efisiensi grup menjadi lebih sulit dicapai. Penilaian ini menjadi salah satu alasan untuk meninjau ulang susunan usaha hilir Pertamina.
Sebagai langkah penataan, Danantara menggabungkan tiga perusahaan di sektor hilir Pertamina menjadi satu entitas. Perusahaan yang disebut mencakup Patra Niaga, PIS, serta satu entitas internasional dalam grup. Penggabungan tersebut dimaksudkan untuk menyatukan fungsi yang sebelumnya tersebar, menyederhanakan koordinasi, dan mengurangi tumpang tindih dalam pengelolaan kegiatan terkait. Dalam konteks rantai pengangkutan, konsolidasi dapat membuka ruang bagi keputusan yang lebih terpadu mengenai kepemilikan produk, penggunaan armada, dan kebutuhan layanan pihak luar. Danantara menyatakan bahwa penghematan dari penggabungan ini telah terlihat dalam enam bulan. Namun, tidak disampaikan nilai penghematan tertentu, sehingga hasilnya sebaiknya dipahami sebagai keterangan mengenai dampak awal, bukan angka yang dapat dibandingkan. Evaluasi lanjutan diperlukan untuk melihat apakah manfaat tersebut bertahan, bagaimana perubahan memengaruhi biaya operasional, dan apakah layanan tetap berjalan efektif bagi kegiatan distribusi. Penggabungan perusahaan, dengan demikian, menjadi salah satu upaya mengurangi lapisan biaya sekaligus memperjelas tanggung jawab antarfungsi di dalam grup Pertamina.
Danantara memperkirakan transaksi berlapis di lingkungan badan usaha milik negara (BUMN) menimbulkan inefisiensi dengan nilai sekitar US$2 miliar per tahun. Angka tersebut menggambarkan biaya yang muncul ketika aktivitas atau transaksi berjalan melalui sejumlah lapisan perusahaan, sehingga beban yang ditanggung dapat meningkat. Estimasi ini menjadi salah satu gambaran mengenai ruang perbaikan dalam pengelolaan grup BUMN. Namun, nilai itu perlu dibedakan dari angka kerugian yang dikaitkan dengan perusahaan-perusahaan BUMN yang merugi. Keduanya merujuk pada persoalan dan dasar penghitungan yang berbeda, sehingga tidak tepat jika dijumlahkan atau dianggap sebagai satu ukuran kerugian yang sama.
Secara terpisah, sekitar 52 persen perusahaan BUMN disebut mengalami kerugian, dengan nilai kerugian sekitar Rp20 triliun atau setara kurang lebih US$1,5 miliar setiap tahun. Angka tersebut merujuk pada kinerja perusahaan yang merugi, bukan estimasi biaya transaksi berlapis sebesar US$2 miliar. Pembedaan ini penting saat menilai besaran tantangan keuangan yang dihadapi. Dengan demikian, pembacaan terhadap kondisi BUMN mencakup setidaknya dua sisi: inefisiensi yang berasal dari struktur transaksi dan kerugian yang tercatat pada sebagian perusahaan. Masing-masing memerlukan konteks tersendiri, serta tidak serta-merta menunjukkan langkah yang akan diambil terhadap perusahaan tertentu.
Danantara juga menyampaikan perkiraan potensi penghematan sebesar US$3,5 miliar setiap tahun jika perusahaan-perusahaan yang dimaksud ditutup. Angka ini merupakan estimasi penghematan dalam skenario penutupan, bukan pernyataan bahwa penutupan telah diputuskan atau akan dilaksanakan. Karena itu, perkiraan tersebut sebaiknya dipahami sebagai ilustrasi potensi finansial, bukan keputusan kebijakan. Dalam menilai pilihan pengelolaan, besaran penghematan perlu dibaca bersama konteks kinerja dan struktur perusahaan, tanpa mengasumsikan adanya keputusan lanjutan yang belum dinyatakan. Dony menyatakan bahwa delapan perusahaan menyumbang 97 persen dari dividen tahunan.