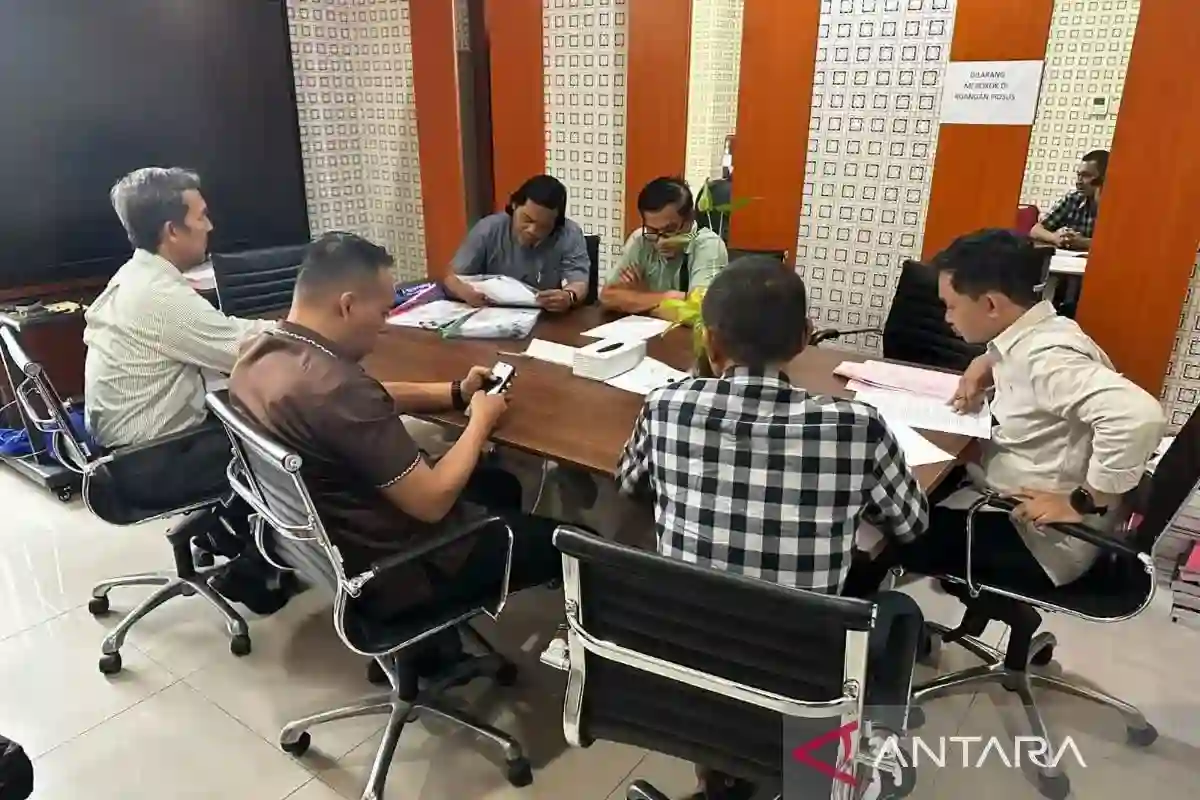
Makassar | Kanwil Direktorat Jenderal Pajak (DJP) Sulawesi Selatan, Barat, dan Tenggara bersama kepolisian serta kejaksaan menyerahkan tersangka berinisial AMM beserta barang bukti kepada Kejaksaan Negeri Makassar. Penyerahan tersebut merupakan tahap II dalam proses penanganan perkara dugaan penggelapan pajak. Kepala Kanwil DJP Sulselbartra, Imanul Hakim, menyampaikan keterangan mengenai perkembangan perkara itu di Makassar pada Jumat.
Tahap II menandai penyerahan tersangka dan barang bukti dari penyidik kepada penuntut umum. Dengan proses tersebut, penanganan perkara beralih ke tahap penuntutan oleh kejaksaan. Penyerahan dilakukan setelah rangkaian penyidikan yang melibatkan DJP dan aparat penegak hukum terkait. Namun, informasi yang disampaikan dalam keterangan ini tidak mencantumkan tanggal penyerahan, sehingga waktu pelaksanaan tahap II tidak dapat dipastikan lebih lanjut.
Pelimpahan tersangka dan barang bukti kepada Kejari Makassar menjadi perkembangan penting dalam proses hukum kasus yang diduga berkaitan dengan penggelapan pajak tersebut. Kejaksaan menerima perkara untuk ditangani sesuai kewenangan penuntutan, sementara status dugaan tindak pidana tetap harus diproses melalui mekanisme hukum yang berlaku. AMM disebut sebagai tersangka, bukan sebagai pihak yang telah dinyatakan bersalah oleh pengadilan.
Keterlibatan DJP, kepolisian, dan kejaksaan dalam tahapan ini menunjukkan koordinasi antarlembaga dalam penanganan perkara perpajakan. Penyerahan resmi tersangka dan barang bukti juga menjadi bagian dari kelanjutan proses setelah penyidikan, agar jaksa dapat menelaah materi perkara sebelum mengambil langkah penuntutan. Rincian mengenai barang bukti, dugaan perbuatan, maupun nilai kerugian pajak tidak disampaikan dalam keterangan yang tersedia dan karena itu tidak dapat dijabarkan dalam uraian ini.
Informasi mengenai tahap II tersebut menempatkan kasus dugaan penggelapan pajak di Makassar pada fase penuntutan. Perkembangan berikutnya akan bergantung pada proses yang dilakukan Kejari Makassar berdasarkan berkas dan barang bukti yang telah diserahkan. Untuk saat ini, fakta yang disampaikan mencakup penyerahan AMM beserta barang bukti, lembaga-lembaga yang terlibat, serta keterangan Imanul Hakim di Makassar pada Jumat.
AMM disebut menjabat sebagai direktur pada perusahaan berinisial PT MAN. Perusahaan tersebut bergerak di bidang kontraktor tambang nikel dan beralamat di Jalan Ir Sutami, Makassar. Keterangan mengenai jabatan dan kegiatan usaha itu menjadi bagian dari profil singkat pihak yang kini dikaitkan dengan perkara dugaan tindak pidana perpajakan. Penyebutan nama perusahaan dan pihak terkait tetap menggunakan inisial sebagaimana tercantum dalam informasi perkara.
AMM diduga melakukan tindak pidana perpajakan. Status tersebut merupakan dugaan dan belum dapat diperlakukan sebagai kesimpulan hukum mengenai kesalahan yang bersangkutan. Penentuan pertanggungjawaban pidana akan mengikuti proses hukum dan pembuktian di pengadilan. Karena itu, informasi mengenai perkara perlu disampaikan dengan membedakan secara jelas dugaan yang ditangani aparat penegak hukum dan fakta yang kelak diputuskan melalui persidangan.
Dalam catatan yang disebutkan sumber, AMM tercantum sebagai daftar pencarian orang (DPO) berdasarkan surat terkait. Informasi tersebut menunjukkan bahwa namanya pernah dimasukkan dalam daftar pencarian oleh pihak berwenang, tetapi rincian nomor maupun tanggal surat tidak tersedia dalam keterangan yang menjadi dasar uraian ini. Oleh sebab itu, detail administratif surat tersebut tidak dapat ditambahkan tanpa sumber yang mendukung. Status DPO juga perlu dipahami sesuai konteks dan waktu pencatatannya.
AMM kemudian ditangkap pada 21 Oktober 2026. Penangkapan itu menjadi perkembangan penting dalam penanganan perkara, setelah sebelumnya ia disebut masuk dalam daftar pencarian orang. Tanggal tersebut merujuk pada informasi yang disampaikan mengenai kasus ini; uraian ini tidak menambahkan lokasi penangkapan, kronologi, ataupun keterangan lain yang tidak tercantum dalam sumber. Setelah penangkapan, proses penanganan perkara berlanjut sesuai tahapan hukum yang berlaku.
Dengan demikian, profil yang dapat dipastikan dari keterangan yang tersedia terbatas pada jabatan AMM sebagai direktur PT MAN, bidang usaha perusahaan sebagai kontraktor tambang nikel, alamat perusahaan di Jalan Ir Sutami, Makassar, dugaan tindak pidana perpajakan, pencatatan sebagai DPO berdasarkan surat yang disebutkan sumber, serta penangkapan pada 21 Oktober 2026. Semua informasi tersebut tetap harus dibaca dengan mempertahankan status dugaan dan asas praduga tak bersalah.
Dalam perkara dugaan penggelapan pajak di Makassar ini, Imanul Hakim disebut menyampaikan sejumlah perbuatan yang menjadi dasar penanganan kasus. Uraian tersebut berkaitan dengan kewajiban pelaporan dan penyetoran Pajak Pertambahan Nilai (PPN) sepanjang 2021. Perbuatan-perbuatan itu masih merupakan dugaan yang diproses melalui tahap penuntutan, sehingga penyebutannya tidak dengan sendirinya menetapkan kesalahan terdakwa. Penilaian atas bukti dan tanggung jawab hukum akan dilakukan melalui proses peradilan.
Salah satu dugaan yang disampaikan adalah bahwa SPT Masa PPN untuk masa pajak Februari hingga Oktober tidak disampaikan. Dalam naskah sumber, tahun untuk rentang masa pajak tersebut tertulis tidak lengkap sebagai “202.”; angka yang terpotong itu tidak dapat dipastikan dari informasi yang tersedia. Karena itu, tahun tersebut tidak dapat diperbaiki ataupun ditebak. Selain itu, Imanul Hakim disebut menyampaikan SPT Masa PPN untuk masa pajak November hingga Desember 2021 yang diduga tidak benar atau tidak lengkap. Kedua hal ini menyangkut pemenuhan kewajiban administratif wajib pajak, yakni menyampaikan laporan berkala secara benar sesuai ketentuan.
Dugaan berikutnya adalah tidak menyetorkan PPN yang telah dipotong atau dipungut untuk masa pajak Februari hingga Desember 2021. PPN yang sudah dipotong atau dipungut pada dasarnya harus disetorkan kepada negara, sehingga dugaan tidak menyetorkannya menjadi bagian penting dalam perkara. Berdasarkan keterangan yang disebutkan, tindakan yang diduga tersebut menimbulkan kerugian pendapatan negara sebesar Rp1.180.639.084. Nilai itu menjadi angka kerugian yang dikaitkan dengan perkara, bukan penetapan akhir mengenai jumlah kerugian atau kesalahan seseorang. Dengan demikian, uraian dugaan mencakup tiga aspek: tidak menyampaikan SPT untuk sejumlah masa pajak, melaporkan SPT November dan Desember 2021 secara diduga tidak benar atau tidak lengkap, serta tidak menyetorkan PPN yang telah dipungut atau dipotong. Rincian tersebut menjelaskan pokok sangkaan yang kini memasuki proses penuntutan, sementara pembuktiannya tetap bergantung pada pemeriksaan di persidangan.
Dugaan perbuatan dalam perkara pajak di Makassar tersebut disebut berkaitan dengan Pasal 39 ayat (1) huruf c dan d atau huruf i dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Ketentuan ini mengatur sejumlah tindakan yang dapat dikenai sanksi pidana, lain menyampaikan surat pemberitahuan dan/atau keterangan yang tidak benar atau tidak lengkap, menolak pemeriksaan, serta tidak menyetorkan pajak yang telah dipotong atau dipungut. Penerapan pasal terhadap perkara ini tetap merupakan dugaan sampai dibuktikan dalam proses peradilan.
UU KUP telah mengalami beberapa perubahan, termasuk melalui Undang-Undang Nomor 6 Tahun 2023. Berdasarkan ketentuan pidana yang disebutkan dalam perkara ini, pelanggaran Pasal 39 ayat (1) dapat diancam dengan pidana penjara paling singkat enam bulan dan paling lama enam tahun. Selain pidana penjara, terdapat ancaman denda paling sedikit dua kali dan paling banyak empat kali jumlah pajak terutang yang tidak atau kurang dibayar. Besaran hukuman yang akhirnya dijatuhkan menjadi kewenangan pengadilan setelah memeriksa fakta dan alat bukti.
Imanul menjelaskan bahwa penanganan perkara pidana perpajakan juga berpedoman pada prinsip ultimum remedium. Prinsip tersebut menempatkan proses pidana sebagai langkah terakhir, bukan pilihan pertama, setelah upaya administratif ditempuh sesuai ketentuan. Dengan demikian, penyelesaian administratif dan pemenuhan kewajiban perpajakan menjadi bagian penting dari tahapan penanganan.
Baca juga: Dugaan Investasi Bermasalah MCI Tuban Masuk Penyelidikan, Y Disebut Belum Memenuhi Panggilan | Aduan Resmi Masuk Polresta Tuban, Dugaan Pemerasan Libatkan Tiga Instansi Disorot