Jakarta | Otoritas Jasa Keuangan (OJK) menyiapkan pendekatan yang lebih terpadu untuk memperluas akses pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM). Salah satu rencana yang disampaikan adalah membentuk departemen yang menangani perkembangan UMKM. Rencana tersebut mencerminkan perhatian OJK pada kebutuhan pelaku usaha yang tidak hanya memerlukan akses kredit, tetapi juga dukungan agar pembiayaan dapat dimanfaatkan secara tepat dan berkelanjutan. OJK belum menyampaikan rincian mengenai susunan maupun mekanisme kerja departemen tersebut, sehingga fokusnya dapat dipahami dari tujuan umum yang disampaikan.
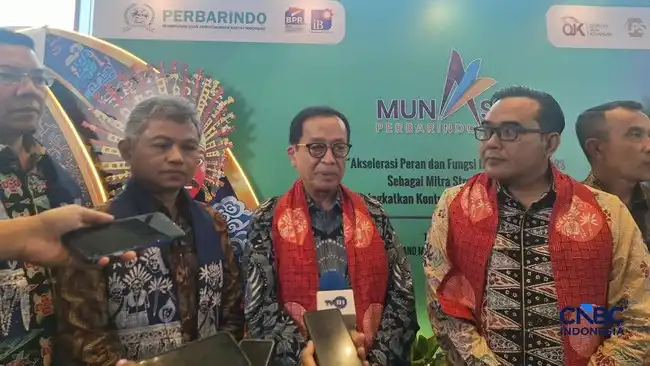
Dewan Komisioner OJK periode 2022–2027, Dian Ediana Rae, menjelaskan arah pendekatan itu dalam seminar nasional dan Musyawarah Nasional (Munas) XII Perbarindo pada Senin, 19 Oktober 2026. Ia menekankan pentingnya melihat penggunaan kredit sebagai bagian dari upaya mengembangkan UMKM. Dengan cara pandang tersebut, perhatian tidak berhenti pada penyaluran pinjaman, melainkan juga mencakup bagaimana pembiayaan mendukung kegiatan usaha. Pendekatan ini diharapkan membantu mempertemukan kebutuhan UMKM dengan layanan lembaga keuangan, termasuk Bank Perekonomian Rakyat (BPR), secara lebih sesuai.
Tujuan yang ingin dicapai ialah membangun ekosistem UMKM yang berkelanjutan. Ekosistem tersebut diharapkan membuat akses pembiayaan lebih mudah sekaligus mendorong pemanfaatan kredit yang mendukung perkembangan usaha. Bagi UMKM, keberlanjutan berarti pembiayaan perlu berkaitan dengan kebutuhan dan kemampuan usaha, bukan sekadar menambah pinjaman. Sementara itu, bagi penyedia layanan keuangan, pemahaman yang lebih baik terhadap perkembangan UMKM dapat menjadi dasar untuk menawarkan dukungan yang relevan. Rencana OJK ini menempatkan kerja sama dan keterhubungan berbagai dukungan sebagai bagian penting dalam memperkuat pembiayaan UMKM. Melalui arah tersebut, OJK berupaya agar akses kredit BPR dapat menjadi salah satu unsur dalam ekosistem yang lebih luas, yang mendorong pelaku usaha menggunakan pembiayaan secara produktif dan menjaga kelangsungan kegiatan bisnisnya.
Ekosistem terpadu yang dirancang OJK tidak hanya diarahkan untuk mempertemukan UMKM dengan sumber pembiayaan, tetapi juga mencakup dukungan agar pelaku usaha lebih siap mengakses kredit dan mengembangkan kegiatan bisnisnya. Dalam pendekatan yang disampaikan Dian, pendampingan menjadi bagian penting dari proses tersebut. UMKM perlu memperoleh dukungan sesuai kebutuhan usaha, sehingga akses pembiayaan dapat terhubung dengan upaya memperkuat kapasitas dan keberlanjutan kegiatan mereka. Dengan demikian, hubungan lembaga keuangan dan UMKM diharapkan tidak berhenti pada pengajuan pinjaman, melainkan menjadi bagian dari ekosistem usaha yang lebih luas.
OJK menjalankan pendekatan ini melalui koordinasi dengan Kementerian Koperasi, Kementerian UMKM, serta kementerian dan lembaga terkait lainnya. Kerja bersama tersebut ditujukan untuk memperluas dukungan bagi UMKM, termasuk menghubungkan pelaku usaha dengan offtaker dan pasar. Keterhubungan dengan pembeli maupun saluran pemasaran dapat membantu usaha memperoleh akses yang lebih baik terhadap peluang penjualan. Dalam kerangka ini, pendampingan, pembiayaan, dan akses pasar saling berkaitan: dukungan pembiayaan dapat lebih bermanfaat ketika pelaku usaha juga memiliki kesiapan dan peluang untuk memasarkan produknya. Koordinasi lintas pihak memungkinkan kebutuhan tersebut ditangani secara lebih menyeluruh.
Pelaksanaan upaya ini melibatkan seluruh kantor OJK di Indonesia, bersama BPR dan BPRS. Jangkauan tersebut penting agar pendekatan terhadap UMKM dapat dilakukan di berbagai daerah melalui jaringan yang dekat dengan masyarakat dan kegiatan usaha setempat. BPR memiliki peran dalam mendukung pembiayaan UMKM sebagaimana tugasnya diatur dalam undang-undang. Karena itu, keterlibatan BPR dan BPRS dalam ekosistem ini selaras dengan peran lembaga tersebut dalam menyediakan pembiayaan bagi pelaku usaha. Melalui koordinasi dengan kementerian, lembaga terkait, dan jaringan kantor di daerah, OJK berupaya membangun hubungan yang lebih terarah pendampingan, pembiayaan, offtaker, serta pasar. Harapannya, UMKM dapat lebih mudah menjangkau kredit BPR sekaligus memperoleh dukungan yang relevan bagi perkembangan usahanya.
OJK berharap penguatan ekosistem pembiayaan yang lebih terpadu dapat membantu memperluas akses UMKM terhadap kredit Bank Perekonomian Rakyat (BPR) dan BPR Syariah (BPRS). Upaya tersebut tidak hanya bertumpu pada peningkatan penawaran pinjaman, tetapi juga pada pendekatan yang lebih komprehensif di lapangan. Dengan memahami kebutuhan usaha, kondisi wilayah, serta kemampuan calon debitur secara lebih utuh, lembaga keuangan diharapkan dapat merancang pembiayaan yang sesuai dan menjangkau pelaku usaha yang selama ini menghadapi kendala akses.
Harapan itu juga mencakup pelaksanaan kajian menyeluruh terhadap faktor-faktor yang memengaruhi penyaluran kredit UMKM. Aspek yang perlu diperhatikan lain kualitas informasi mengenai calon peminjam, proses penilaian kelayakan, kesiapan usaha, serta dukungan para pihak dalam ekosistem pembiayaan. Perbaikan yang dirancang berdasarkan kondisi nyata dapat membantu mengidentifikasi hambatan secara lebih tepat. OJK berharap keterpaduan langkah tersebut pada akhirnya mendorong penyaluran kredit yang lebih luas, tanpa mengabaikan prinsip kehati-hatian dan kemampuan debitur untuk memenuhi kewajibannya.
Selain mendorong akses pembiayaan, OJK juga berharap kualitas kredit tetap terjaga sehingga tingkat kredit bermasalah atau non-performing loan (NPL) dapat lebih rendah. Karena itu, perluasan pembiayaan perlu berjalan seiring dengan penilaian risiko yang memadai, pemantauan kredit, dan dukungan yang relevan bagi usaha penerima pinjaman. Perbaikan ekosistem diharapkan membantu lembaga keuangan dan UMKM menghadapi risiko dengan lebih baik. Namun, harapan tersebut merupakan tujuan yang ingin dicapai, bukan bukti bahwa suatu program tertentu telah menghasilkan perubahan.
Sebagai konteks, data hingga Juli 2026 mencatat kredit BPR tumbuh 3,12% secara tahunan, sedangkan kredit BPRS tumbuh 6,23%. Angka tersebut menggambarkan pertumbuhan penyaluran pada periode itu dan tidak dengan sendirinya menunjukkan bahwa rancangan ekosistem terpadu telah menjadi penyebabnya. Data tersebut dapat menjadi salah satu pijakan untuk melihat perkembangan pembiayaan, sekaligus mengingatkan bahwa akses yang lebih luas perlu disertai kualitas kredit yang sehat. Ke depan, hasil perbaikan ekosistem dapat dinilai melalui perkembangan penyaluran, keterjangkauan bagi UMKM, dan perubahan kualitas kredit secara berkelanjutan.
OJK tengah memperkuat kerangka kebijakan agar usaha mikro, kecil, dan menengah (UMKM) dapat menjangkau pembiayaan secara lebih mudah dan terarah. Salah satu langkah yang berjalan adalah memonitor penerapan POJK Nomor 19 Tahun 2025 tentang kemudahan akses pembiayaan kepada UMKM. Pemantauan ini penting untuk melihat bagaimana ketentuan tersebut diterapkan oleh lembaga jasa keuangan serta mengenali kendala yang masih dihadapi pelaku usaha maupun penyedia dana. Hasilnya dapat menjadi bahan evaluasi kebijakan dan mendorong pelaksanaan aturan yang lebih efektif.
Selain memantau regulasi, OJK sedang menyusun pedoman akses pembiayaan yang dapat membantu UMKM memahami pilihan dan proses memperoleh dana. Pedoman tersebut diharapkan memperjelas tahapan pengajuan, persyaratan, serta dukungan yang tersedia, sehingga kesenjangan informasi pelaku usaha dan lembaga keuangan dapat dikurangi. OJK juga mulai membahas pemanfaatan credit scoring atau penilaian kelayakan kredit. Pendekatan ini dapat menjadi salah satu cara untuk menilai calon debitur, termasuk UMKM yang memiliki keterbatasan riwayat kredit formal. Pembahasannya perlu mempertimbangkan kualitas dan ketersediaan data, tata kelola, serta penerapan penilaian yang proporsional.
Perhatian juga diberikan kepada UMKM yang belum dapat mengakses layanan perbankan. OJK menyusun panduan mengenai fungsi sosial perbankan syariah bagi kelompok tersebut. Panduan ini diarahkan untuk menjelaskan peran sosial yang dapat dijalankan perbankan syariah dalam mendukung pemberdayaan dan memperluas inklusi keuangan. Dengan demikian, upaya memperluas akses tidak hanya bertumpu pada kredit komersial, tetapi turut mencakup pendekatan yang sesuai dengan kebutuhan masyarakat yang belum terlayani.
Untuk menopang kebijakan, OJK memetakan ekosistem UMKM bersama para pemangku kepentingan dan membangun sistem data pembiayaan yang terintegrasi.
Baca juga: Panglima TNI Bersama Menko Polkam Lepas Satgas Terpadu Port Visit 2026 | Kewaspadaan dan Komunikasi Terpadu Jadi Kunci Latihan Force on Force SGS MARFOR Lampung 2026 | HADR Latgabma SGS 2026 Perkuat Respons Terpadu Hadapi Bencana