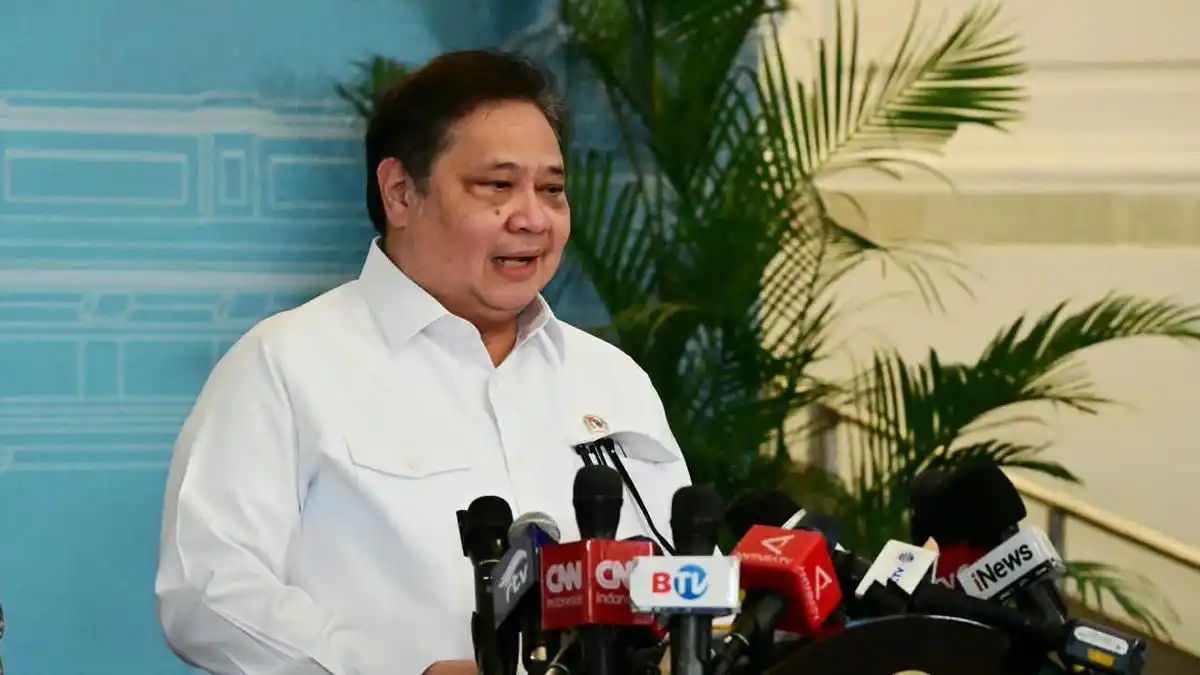
Jakarta | Pelaku pasar modal Indonesia diminta menghitung dan menilai sendiri dampak dari rencana perubahan klasifikasi pasar, serta tidak langsung panik menyikapinya. Wakil Menteri Koordinator Bidang Perekonomian Dradjad Hari Wibowo menyampaikan pandangan tersebut setelah Morgan Stanley Capital International (MSCI) membuka konsultasi mengenai kemungkinan menurunkan status Indonesia. Opsi yang dibahas adalah perubahan dari pasar berkembang atau emerging market menjadi pasar mandiri atau standalone market. Dradjad berbicara kepada pewarta di kantor Kementerian Koordinator Bidang Perekonomian pada Jumat, 16 Oktober 2026.
Pesan Dradjad menekankan pentingnya pelaku pasar membuat penilaian berdasarkan perhitungan dan pertimbangan masing-masing, bukan bereaksi berlebihan hanya karena munculnya konsultasi tersebut. Informasi mengenai kemungkinan penurunan klasifikasi dapat menjadi perhatian investor, tetapi respons yang terburu-buru berisiko mengabaikan konteks dan tahapan yang sedang berlangsung. Karena itu, investor perlu memahami terlebih dahulu apa yang sedang dikaji MSCI dan menilai relevansinya terhadap keputusan investasi mereka. Sikap yang terukur membantu pasar merespons perkembangan secara lebih rasional, sembari menunggu kejelasan lebih lanjut mengenai hasil konsultasi.
Konsultasi MSCI merupakan konteks yang memicu tanggapan Dradjad, bukan pengumuman bahwa perubahan klasifikasi Indonesia telah dipastikan. Pembukaan konsultasi memberi ruang bagi pembahasan atas kemungkinan tersebut; hasil akhirnya belum dapat disamakan dengan keputusan resmi untuk memindahkan Indonesia ke kategori pasar mandiri. Perbedaan penjajakan dan keputusan penting dicermati agar kabar mengenai status pasar tidak ditafsirkan secara keliru. Dengan mengimbau investor menghitung sendiri dan tidak panik, Dradjad mendorong penilaian yang cermat terhadap perkembangan ini. Pelaku pasar tetap dapat mengikuti proses konsultasi dan informasi yang disampaikan, sambil mempertimbangkan risiko serta implikasi yang mungkin timbul tanpa menganggap skenario yang dibahas sebagai kepastian.
Dradjad menempatkan reputasi MSCI dan ketepatan setiap penilaiannya sebagai dua hal yang perlu dibedakan. Ia mengakui bahwa lembaga penyedia indeks global tersebut memiliki reputasi tinggi di kalangan pelaku pasar. Masukan MSCI, termasuk yang berkaitan dengan rencana perubahan klasifikasi, karena itu tetap layak diperhatikan dan dikaji secara serius. Pengakuan atas reputasi tersebut, bagaimanapun, tidak berarti semua pandangan lembaga itu harus dianggap pasti benar atau diterima begitu saja oleh investor.
Dalam menjelaskan sikapnya, Dradjad menyampaikan, “bahwa msci itu punya reputasi tinggi, iya. bahwa kita juga perlu memperhatikan apa yang mereka sampaikan, iya. tapi satu hal yang ingin saya sampaikan, mereka tidak selalu benar.” Pernyataan itu menegaskan keseimbangan: rekomendasi atau penilaian MSCI dapat menjadi bahan penting dalam memahami pasar, tetapi tetap perlu ditempatkan dalam konteks dan diperiksa secara mandiri. Ia tidak menyatakan bahwa MSCI tidak kredibel, ataupun bahwa seluruh analisisnya patut diabaikan.
Bagi investor Indonesia, pesan tersebut menekankan pentingnya mengambil keputusan berdasarkan penilaian sendiri. Pelaku pasar dapat menelaah alasan di balik perubahan klasifikasi yang direncanakan, mempertimbangkan data dan kondisi pasar domestik, serta menilai kemungkinan dampaknya terhadap portofolio. Pendekatan ini bukan bentuk penolakan terhadap MSCI, melainkan cara menghindari penerimaan otomatis atas rekomendasi eksternal. Dengan demikian, reputasi lembaga tetap dihargai, sementara keputusan investasi tidak hanya bertumpu pada nama besar atau satu penilaian. Sikap kritis yang proporsional membantu investor memahami masukan MSCI secara lebih cermat dan menentukan relevansinya bagi strategi masing-masing.Dalam menjelaskan alasan investor perlu menilai sendiri rencana perubahan klasifikasi MSCI, Dradjad mengangkat contoh analisis yang menurutnya memperlihatkan bahwa rekomendasi lembaga indeks tersebut tidak selalu menghasilkan manfaat bagi pemodal. Ia merujuk pada opini Ali Masarwah, seorang fund analyst sekaligus managing director of envestor.de, yang dimuat di laman Deutsche Börse. Deutsche Börse merupakan operator bursa Jerman. Rujukan ini disampaikan Dradjad sebagai ilustrasi, bukan sebagai dasar untuk menyimpulkan bahwa setiap rekomendasi MSCI akan berdampak buruk. Inti contoh yang ia paparkan adalah perlunya investor memeriksa hasil dan konteks suatu rekomendasi sebelum menjadikannya acuan keputusan.
Menurut paparan Dradjad mengenai salah satu artikel tersebut, pada saat bursa Jerman mengalami kenaikan yang tinggi, saham-saham yang direkomendasikan MSCI justru menunjukkan hasil negatif. Dengan demikian, contoh yang ia ajukan memperlihatkan adanya perbedaan arah pergerakan pasar secara umum dan hasil saham yang menjadi rekomendasi. Dradjad tidak menyajikan contoh itu sebagai uraian lengkap mengenai periode, daftar saham, atau besaran kinerja. Karena itu, poin yang dapat ditarik dari paparannya terbatas pada kontras tersebut: pasar Jerman sedang naik, sedangkan saham yang direkomendasikan MSCI mengalami hasil negatif. Penilaian dan gambaran ini merupakan penjelasan Dradjad atas artikel yang dirujuknya.
Dradjad menggunakan contoh tersebut untuk menegaskan bahwa tindakan atau rekomendasi MSCI tidak otomatis menguntungkan investor. Keputusan lembaga indeks dapat menjadi informasi yang patut diperhatikan, tetapi investor tetap perlu mengevaluasi dampaknya terhadap kepentingan dan strategi masing-masing. Menurut penegasan Dradjad, respons pasar maupun hasil investasi tidak selalu sejalan dengan ekspektasi yang mungkin muncul dari sebuah rekomendasi. Oleh sebab itu, investor Indonesia sebaiknya tidak menganggap perubahan klasifikasi ataupun rekomendasi MSCI sebagai jaminan keuntungan. Contoh opini Ali Masarwah yang dikutipnya berfungsi sebagai pengingat agar pemodal menilai informasi secara mandiri, mempertimbangkan kondisi yang relevan, dan tidak hanya mengikuti keputusan indeks tanpa analisis. Seluruh ilustrasi tersebut disampaikan sebagai pandangan Dradjad, bukan sebagai klaim tambahan mengenai rincian artikel atau kinerja saham tertentu.
Dradjad menyampaikan alasan lain yang menurutnya patut dipertimbangkan dalam menilai rencana perubahan klasifikasi MSCI. Ia merujuk pada sejumlah simulasi yang, menurut penjelasannya, memperlihatkan bahwa return indeks MSCI lebih rendah dibandingkan return dari tempat lain. Pernyataan tersebut menjadi bagian dari pandangannya mengenai karakter indeks dan komposisi saham yang tercakup di dalamnya. Ia tidak menyebutkan secara khusus hasil simulasi itu sebagai gambaran dampak perubahan klasifikasi bagi pasar Indonesia, sehingga poin tersebut perlu dipahami sesuai batas keterangan yang disampaikan.
Dalam menjelaskan perbandingan tersebut, Dradjad menyoroti besarnya porsi saham Amerika Serikat dalam indeks MSCI. Ia menyebut bobot saham AS berada di kisaran 70%, sementara saham teknologi disebut sekitar 30%. Angka-angka itu digunakan untuk menerangkan pandangannya bahwa komposisi indeks memiliki konsentrasi yang besar pada pasar dan sektor tertentu. Menurutnya, dominasi tersebut dapat membuat gambaran kinerja indeks berbeda dari tolok ukur atau pilihan investasi lain yang memiliki susunan lebih beragam. Namun, keterangan yang tersedia tidak merinci periode pengukuran, jenis indeks yang disimulasikan, ataupun instrumen pembanding yang dimaksud.
Dradjad merangkum keberatannya terhadap komposisi tersebut dengan mengatakan, “(ada) bobot amerika terlalu besar di situ,” demikian atribusi pernyataan Dradjad. Kutipan ini menegaskan bahwa perhatian utamanya adalah besarnya alokasi pada saham AS dalam indeks, dengan porsi teknologi juga menjadi bagian dari uraian yang ia kemukakan. Penilaian mengenai return yang lebih rendah tetap merupakan hasil simulasi yang ia sebutkan, bukan kesimpulan universal tentang seluruh indeks MSCI atau seluruh periode investasi. Karena itu, uraian tersebut dapat dibaca sebagai alasan tambahan dalam argumennya, bukan sebagai kepastian mengenai kinerja mendatang maupun dampak khusus terhadap Indonesia atau kelompok investor tertentu.