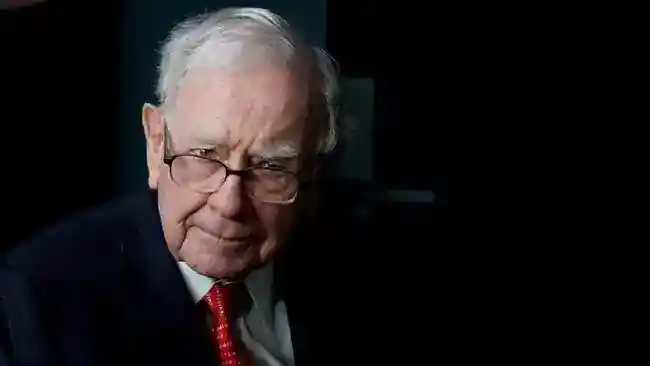
Jakarta | Selama lebih dari enam dekade, Warren Buffett tetap tinggal di rumah yang dibelinya di Omaha, Nebraska. Rumah itu menjadi bagian dari kehidupannya jauh sebelum kekayaannya tumbuh hingga menjadikannya salah satu orang terkaya di dunia. Meski nilai kekayaannya meningkat berkali-kali lipat, ia tidak menjadikan perpindahan ke rumah yang lebih besar atau lebih mewah sebagai tujuan. Buffett juga tidak menunjukkan rencana untuk meninggalkan tempat yang telah lama menjadi rumahnya tersebut.
Rumah Buffett memiliki ruang yang memadai untuk kehidupan keluarga, tetapi tampil sederhana jika dibandingkan dengan standar yang biasanya diasosiasikan dengan seorang triliuner. Pilihan ini bukan berarti ia tidak mampu membeli properti yang lebih megah. Sebaliknya, sikapnya memperlihatkan bahwa kemampuan finansial dan kebutuhan pribadi tidak selalu harus bergerak seiring. Rumah yang nyaman dan cukup baginya tidak perlu diganti hanya demi mencerminkan besarnya kekayaan yang dimiliki.
Buffett pernah menyebut rumah itu sebagai investasi terbaik ketiga yang pernah ia buat. Pernyataan tersebut menyoroti nilai yang ia lihat bukan hanya pada potensi keuntungan finansial, melainkan juga pada manfaat jangka panjang dan kehidupan yang dibangun di dalamnya. Rumah yang telah ditempatinya selama puluhan tahun memberinya stabilitas, sementara biaya pembelian awalnya tidak mendorongnya untuk terus mencari hunian yang lebih mahal. Ia tampak memandang kepuasan hidup secara berbeda dari ukuran kemewahan atau harga properti.
Kebiasaan mempertahankan rumah Omaha juga menggambarkan prinsip penting dalam mengelola pengeluaran: kekayaan yang bertambah tidak harus diikuti kenaikan gaya hidup. Banyak orang meningkatkan belanja ketika pendapatan atau aset mereka naik, tetapi Buffett menunjukkan bahwa perubahan semacam itu merupakan pilihan, bukan keharusan. Dengan tetap tinggal di rumah yang sudah memenuhi kebutuhannya, ia menjaga pengeluaran tetap terkendali dan menghindari pembelian yang semata-mata didorong oleh kemampuan. Sikap ini bukan aturan bahwa setiap orang harus tinggal di rumah yang sama selamanya. Namun, kisahnya mengingatkan bahwa keputusan finansial yang bijak dapat berawal dari membedakan keinginan baru dengan kebutuhan nyata, lalu mempertahankan pilihan yang masih sesuai dengan kehidupan sehari-hari.
Dalam mengelola keuangan, Warren Buffett dikenal berhati-hati terhadap utang yang digunakan untuk membiayai konsumsi. Ia tidak menjadikan pinjaman sebagai cara untuk membeli barang yang nilainya cepat menyusut atau sekadar mengikuti gaya hidup mewah. Sikap tersebut sejalan dengan kebiasaannya mempertimbangkan manfaat setiap pengeluaran dan peluang lain bagi uang yang dimiliki. Namun, menghindari utang konsumtif tidak berarti ia selalu menolak semua bentuk pinjaman. Keputusan keuangan, menurut contoh yang sering dikutip, perlu dinilai berdasarkan tujuan penggunaan dana dan biaya kesempatan dari uang tunai yang tersedia.
Satu-satunya utang yang disebut dalam sumber adalah kredit pemilikan rumah untuk sebuah rumah liburan di Laguna Beach, California. Buffett membeli properti itu pada 1971 dan memilih mengambil KPR berjangka 30 tahun, meskipun sebenarnya memiliki uang tunai yang cukup untuk membelinya langsung. Ia menjelaskan bahwa dana tersebut mungkin dapat digunakan dengan lebih baik untuk keperluan lain. Dengan demikian, pinjaman itu bukan gambaran kebiasaan berutang demi konsumsi berlebihan, melainkan pilihan untuk mempertahankan fleksibilitas modal. Sumber menaksir harga properti tersebut saat ini sebesar US$150.000, atau sekitar Rp21 miliar.
Pilihan Buffett dalam menggunakan mobil juga mencerminkan pendekatan yang praktis terhadap barang konsumsi. Ia tidak dikenal mengoleksi mobil sport mewah atau terus mengganti kendaraan hanya karena model terbaru telah tersedia. Mobil terbarunya yang disebut dalam sumber adalah Cadillac XTS, yang dibeli pada 2014. Buffett pernah mengatakan bahwa ia hanya berkendara sekitar 3.500 mil per tahun. Jarak tempuh yang relatif rendah itu membuatnya tidak memiliki alasan kuat untuk sering membeli mobil baru. Kendaraan baginya terutama berfungsi memenuhi kebutuhan perjalanan, bukan menjadi sarana untuk menunjukkan status. Kebiasaan seperti ini menunjukkan bahwa pengeluaran besar dapat ditunda ketika barang yang dimiliki masih memadai. Menghindari pembelian yang tidak diperlukan juga membantu menjaga uang tetap tersedia untuk tujuan lain. Contoh rumah dan mobil tersebut menggambarkan cara Buffett membedakan penggunaan pinjaman yang dipertimbangkan secara matang dan belanja impulsif. Ia menilai keputusan berdasarkan kebutuhan, kegunaan, serta kemungkinan pemanfaatan uang di tempat lain, bukan semata-mata kemampuan membeli atau dorongan untuk memperoleh barang baru.Kebiasaan Warren Buffett dalam membelanjakan uang berangkat dari prinsip sederhana: pengeluaran sebaiknya disesuaikan dengan kemampuan, bukan dengan keinginan untuk mengikuti gaya hidup orang lain. Ia tidak dikenal mengejar pakaian dari desainer ternama atau mengganti perangkat hanya karena model terbaru tersedia. Sikap ini menunjukkan bahwa harga tinggi dan status merek tidak otomatis membuat suatu barang lebih berguna. Dengan membedakan kebutuhan dari keinginan, seseorang dapat mengurangi pembelian yang tidak memberi nilai sepadan dan menjaga pengeluaran tetap terkendali. Pendekatan tersebut bukan berarti setiap orang harus hidup persis seperti Buffett, melainkan dapat menjadi pengingat untuk menilai alasan di balik setiap keputusan belanja sebelum uang dikeluarkan.
Contoh yang kerap dibicarakan adalah pilihan telepon genggamnya. Selama bertahun-tahun Buffett menggunakan ponsel sederhana, meskipun ia mampu membeli perangkat yang lebih mahal. Ia baru beralih menggunakan smartphone Apple pada 2020. Pilihan itu menggambarkan bahwa kenyamanan dan fungsi dapat lebih penting daripada mengikuti tren teknologi. Bagi rumah tangga, pelajar, maupun pekerja, gagasan serupa bisa diterapkan dengan mempertahankan barang yang masih berfungsi dan membandingkan manfaat sebelum melakukan peningkatan. Membeli model baru tentu dapat masuk akal jika perangkat lama tidak lagi memenuhi kebutuhan, tetapi pembelian semata-mata untuk memperoleh versi terkini berpotensi menambah beban anggaran tanpa manfaat yang sebanding.
Buffett juga menyampaikan prinsip penting tentang urutan penggunaan pendapatan: sisihkan tabungan terlebih dahulu, lalu belanjakan uang yang tersisa. Cara ini berbeda dari menabung hanya dari sisa uang setelah semua pembelian dilakukan, karena sisa tersebut sering kali kecil atau bahkan tidak ada. Menetapkan jumlah tabungan saat menerima pendapatan membantu menjadikan tujuan keuangan sebagai prioritas, sementara batas belanja yang jelas membuat kebutuhan sehari-hari tetap diperhatikan. Besarnya setoran dapat disesuaikan dengan kondisi masing-masing, termasuk kewajiban dan tingkat pendapatan. Kebiasaan sederhana ini tidak menjanjikan kekayaan dalam waktu singkat. Namun, konsistensi dalam menahan pengeluaran yang tidak perlu dan menyisihkan uang secara teratur dapat membantu membangun disiplin, ketahanan finansial, serta ruang lebih besar untuk menghadapi kebutuhan mendatang.
Dalam perjalanan awalnya sebagai investor, Warren Buffett pernah meminjam uang untuk membeli saham. Pengalaman itu menunjukkan bahwa ia pun pernah mengambil langkah yang mengandalkan dana pinjaman ketika berinvestasi. Namun, kisah tersebut bukan ajakan untuk meniru keputusan itu. Buffett kemudian memperingatkan investor agar tidak mengulangi langkah serupa, sebab berutang untuk membeli saham dapat membawa risiko yang sangat besar. Nilai investasi dapat berubah, sementara kewajiban membayar utang tetap ada. Karena itu, pengalaman Buffett muda perlu dipahami bersama peringatannya: penggunaan pinjaman bukan jalan yang aman untuk mengejar hasil investasi.
Peringatan ini menjadi salah satu pelajaran penting dalam kisah pengelolaan uang Buffett. Ada perbedaan mengenang keputusan yang pernah diambil dan menganjurkan orang lain melakukan hal yang sama. Ia pernah meminjam untuk berinvestasi, tetapi kemudian menegaskan bahaya dari tindakan tersebut.