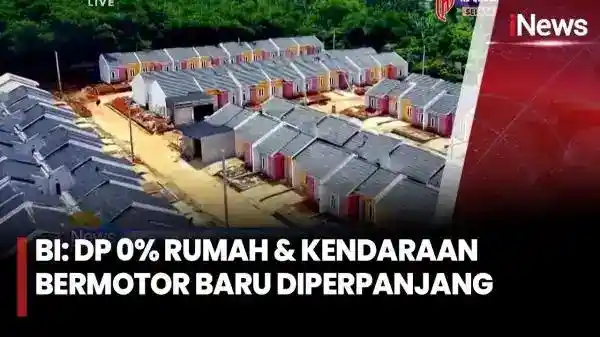
Jakarta | Bank Indonesia memperpanjang fasilitas uang muka (down payment/DP) 0 persen untuk kredit pemilikan rumah (KPR) dan pembiayaan kendaraan bermotor hingga 31 Desember 2027. Ketentuan perpanjangan tersebut berlaku efektif mulai 1 Januari 2027. Kebijakan ini merupakan bagian dari pelonggaran makroprudensial yang diarahkan untuk mendorong pertumbuhan kredit sekaligus menjaga stabilitas sistem keuangan.
Melalui fasilitas tersebut, bank dapat menerapkan persyaratan DP 0 persen bagi pembiayaan properti dan kendaraan bermotor sesuai ketentuan yang berlaku. Perpanjangan memberikan kepastian bahwa relaksasi ini tetap tersedia sepanjang periode kebijakan, sehingga bank memiliki ruang untuk menyalurkan pembiayaan dengan skema uang muka tersebut. Meski demikian, pemberian kredit dan pembiayaan tetap berlangsung melalui proses serta pertimbangan masing-masing lembaga keuangan.
Bagi calon debitur, skema tanpa uang muka dapat mengurangi kebutuhan dana awal untuk mengajukan pembiayaan rumah atau kendaraan. Namun, DP 0 persen tidak berarti pembiayaan diberikan secara otomatis, ataupun menghapus kewajiban debitur untuk membayar cicilan. Pemohon tetap perlu memahami besaran angsuran, biaya terkait, jangka waktu pembiayaan, dan kemampuan membayar sebelum mengambil keputusan. Bank dan perusahaan pembiayaan juga tetap perlu mengelola penyaluran kredit secara hati-hati.
Perpanjangan hingga akhir 2027 mempertahankan salah satu instrumen pelonggaran makroprudensial BI dalam mendukung penyaluran pembiayaan. Dengan menjaga akses terhadap fasilitas ini, kebijakan diharapkan membantu pertumbuhan kredit pada sektor properti dan kendaraan bermotor. Pada saat yang sama, tujuan menjaga stabilitas sistem keuangan tetap menjadi bagian dari arah kebijakan, sehingga dorongan terhadap pembiayaan berjalan seiring dengan perhatian pada ketahanan sistem.
Dengan masa berlaku yang dimulai pada 1 Januari 2027 dan berakhir pada 31 Desember 2027, ketentuan tersebut memiliki batas waktu yang jelas. Masyarakat yang mempertimbangkan KPR atau pembiayaan kendaraan dapat menanyakan penerapan skema kepada bank atau perusahaan pembiayaan terkait. Informasi mengenai persyaratan dan persetujuan pembiayaan perlu dipastikan langsung kepada penyedia layanan, karena fasilitas DP 0 persen merupakan ketentuan yang memberi ruang bagi penyaluran pembiayaan, bukan jaminan bahwa setiap pengajuan akan disetujui.
Bank Indonesia memperpanjang pelonggaran rasio loan to value (LTV) atau financing to value (FTV) untuk kredit dan pembiayaan properti hingga 31 Desember 2027. Melalui ketentuan ini, rasio pembiayaan dapat mencapai 100 persen dari nilai properti yang menjadi agunan. Dengan demikian, konsumen berpeluang memperoleh fasilitas pembiayaan dengan uang muka atau down payment (DP) nol persen, sepanjang pengajuan dan objek properti memenuhi persyaratan yang berlaku. Kebijakan tersebut menjadi bagian dari upaya menjaga momentum pertumbuhan kredit sekaligus mendukung sektor properti. Namun, batas LTV/FTV 100 persen bukan jaminan bahwa setiap pengajuan akan disetujui dengan pembiayaan penuh.
Cakupan kebijakan meliputi berbagai jenis properti, yaitu rumah tapak, rumah susun, rumah toko (ruko), dan rumah kantor (rukan). Ketentuan ini memberi ruang bagi bank untuk menawarkan pembiayaan dengan porsi lebih besar terhadap nilai properti, termasuk tanpa mensyaratkan DP, sesuai penilaian dan kebijakan masing-masing. Konsumen tetap perlu memperhitungkan biaya lain yang mungkin timbul dalam transaksi, seperti biaya administrasi, asuransi, pajak, maupun biaya pengikatan agunan. Karena itu, DP nol persen tidak selalu berarti konsumen tidak perlu menyiapkan dana sama sekali saat membeli properti. Rincian biaya dan syarat kredit sebaiknya dikonfirmasi langsung kepada bank sebelum mengajukan pembiayaan.
Sebelumnya, kebijakan LTV/FTV tersebut dijadwalkan berakhir pada 31 Desember 2026. BI kemudian memperpanjang masa berlakunya sampai 31 Desember 2027. Meski demikian, fasilitas ini tidak otomatis tersedia bagi semua pemohon atau seluruh bank. Penerapannya memperhatikan kriteria rasio kredit bermasalah (non-performing loan/NPL) dan pembiayaan bermasalah (non-performing financing/NPF) perbankan, serta ketentuan BI lain yang harus dipenuhi bank terkait. Bank juga tetap melakukan penilaian terhadap kemampuan membayar, profil risiko, dan kelayakan debitur sesuai prosedur internal. Oleh sebab itu, calon pembeli perlu menanyakan apakah bank yang dituju memenuhi persyaratan penerapan kebijakan, sekaligus memastikan besaran pembiayaan, tenor, suku bunga atau margin, dan kewajiban pembayaran secara rinci.
Untuk sektor otomotif, Bank Indonesia memperpanjang pelonggaran ketentuan uang muka kredit atau pembiayaan kendaraan bermotor baru hingga akhir 2027. Dalam skema tersebut, batas uang muka paling sedikit dapat ditetapkan sebesar 0 persen untuk semua jenis kendaraan bermotor baru. Kebijakan ini memberikan ruang bagi bank dan perusahaan pembiayaan untuk menawarkan pembiayaan dengan uang muka rendah, termasuk tanpa uang muka, sesuai penilaian dan kebijakan masing-masing lembaga.
Bagi konsumen, ketentuan ini berarti pengajuan pembiayaan kendaraan baru tanpa setoran awal dapat menjadi pilihan, apabila produk tersebut tersedia dan pemohon memenuhi persyaratan. Lembaga pembiayaan tetap dapat menilai kemampuan membayar, penghasilan, riwayat kredit, kestabilan pekerjaan, nilai kendaraan, serta dokumen yang disyaratkan. Konsumen sebaiknya menanyakan besaran cicilan, tenor, bunga atau margin, biaya administrasi, asuransi, dan ketentuan lain sebelum menyetujui perjanjian. Membandingkan penawaran dari beberapa penyedia juga dapat membantu memahami total biaya serta kewajiban selama masa pembiayaan.
Ketentuan uang muka minimal 0 persen bukan berarti setiap pemohon otomatis memperoleh persetujuan atau bahwa semua kendaraan pasti dapat dibeli tanpa pembayaran awal. Keputusan tetap berada pada lembaga pembiayaan berdasarkan analisis risiko dan aturan yang berlaku. Penyedia dapat meminta uang muka tertentu, menawarkan plafon berbeda, atau menolak permohonan apabila persyaratan tidak terpenuhi. Karena itu, konsumen perlu memastikan terlebih dahulu apakah skema tanpa uang muka tersedia untuk kendaraan yang dipilih, serta membaca seluruh klausul kontrak dengan cermat. Kebijakan BI menetapkan kelonggaran batas minimum, bukan jaminan bahwa pembiayaan akan disetujui maupun kewajiban untuk menyediakan fasilitas tersebut. Dengan memahami perbedaan ini, calon pembeli dapat menyusun anggaran secara realistis dan menghindari keputusan yang hanya bertumpu pada promosi DP nol persen. Pertimbangkan pula biaya perawatan, pajak, bahan bakar, dan kebutuhan rutin lainnya agar cicilan tetap sesuai kemampuan keuangan rumah tangga. Jika kondisi keuangan berubah, kewajiban pembayaran dalam kontrak tetap perlu diperhitungkan sebelum mengambil pembiayaan.Perpanjangan fasilitas uang muka atau DP nol persen untuk pembelian properti dan kendaraan bermotor hingga akhir 2027 diharapkan dapat mendukung penyaluran kredit dan pembiayaan. Kebijakan ini memberi ruang bagi bank dan perusahaan pembiayaan untuk menawarkan skema pembelian dengan persyaratan uang muka yang lebih ringan, sesuai ketentuan yang berlaku. Harapan tersebut berkaitan dengan upaya menjaga akses pembiayaan bagi masyarakat dan pelaku usaha, sekaligus memberi dukungan bagi sektor-sektor yang memiliki kaitan dengan kegiatan ekonomi produktif. Dampak kebijakan tetap bergantung pada keputusan lembaga keuangan, kebutuhan calon debitur, serta kondisi ekonomi dan kemampuan membayar masing-masing pihak.
Di sektor properti, fasilitas tersebut diharapkan membantu menjaga aliran pembiayaan bagi pembelian rumah maupun kebutuhan terkait lainnya. Sementara itu, pada sektor kendaraan bermotor, skema DP nol persen dapat menjadi bagian dari pilihan pembiayaan bagi konsumen dan usaha yang memerlukan kendaraan untuk menunjang kegiatan produktif. Kedua sektor ini memiliki keterkaitan dengan beragam aktivitas ekonomi, sehingga kelancaran pembiayaan diharapkan turut menopang kegiatan usaha yang lebih luas. Namun, perpanjangan fasilitas bukan jaminan bahwa penyaluran kredit akan meningkat dengan sendirinya. Penerapannya tetap perlu memperhatikan prinsip kehati-hatian, kelayakan pembiayaan, dan kemampuan debitur memenuhi kewajibannya.
Dengan demikian, harapan dari kelanjutan kebijakan ini adalah tersedianya dukungan bagi penyaluran kredit dan pembiayaan ke sektor-sektor produktif, tanpa mengabaikan pertimbangan risiko dan kondisi penerima pembiayaan.