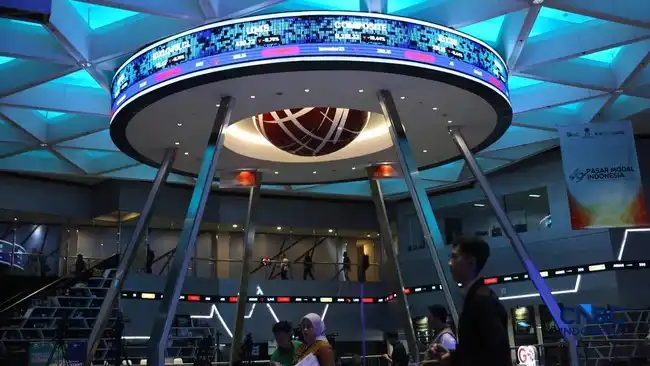
Jakarta | Pada Jumat, 16 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) bergerak tajam di zona merah pada perdagangan pagi. Hingga pukul 09.34 WIB, indeks tercatat berada di level 5.211,84, turun 651,94 poin atau 11,12%. Angka tersebut menggambarkan tekanan besar yang berlangsung sejak awal sesi, sekaligus menunjukkan pelemahan indeks yang masih berlanjut saat data tersebut dicatat. Pergerakan ini menjadi perhatian karena penurunan dua digit terjadi dalam waktu singkat pada awal perdagangan.
Perdagangan dibuka pada pukul 09.00 WIB dengan IHSG berada di level 5.393,92, atau melemah 8,01%. Dalam rentang pergerakan yang tercatat hingga pukul 09.34 WIB, indeks sempat mencapai level tertinggi 5.404,51 dan menyentuh level terendah 5.193,22. Dengan posisi terakhir yang dilaporkan jauh di bawah level pembukaan, rentang tersebut memperlihatkan dinamika yang tajam pada sesi pagi. Data ini merujuk pada kondisi indeks hingga waktu pencatatan, sehingga tidak menggambarkan pergerakan setelah pukul 09.34 WIB.
Besarnya koreksi tersebut dinilai penting bukan hanya sebagai perubahan angka indeks, tetapi juga sebagai sinyal tentang kondisi kepercayaan pelaku pasar. Guru Besar Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada, Eduardus Tandelilin, menilai penurunan tajam IHSG sebagai peringatan serius bagi kepercayaan pasar. Pandangan itu menempatkan pelemahan pagi tersebut dalam konteks yang lebih luas: gejolak pasar dapat memengaruhi keyakinan investor terhadap prospek dan kestabilan pasar modal.
Meski demikian, data pergerakan yang tersedia hanya mencatat level, waktu, dan besaran perubahan indeks. Informasi tersebut tidak dengan sendirinya menjelaskan penyebab langsung pelemahan pada pagi itu. Karena itu, penurunan IHSG lebih dari 11% hingga pukul 09.34 WIB dapat dipaparkan sebagai fakta perdagangan, sementara keterkaitannya dengan faktor tertentu memerlukan keterangan dan bukti tambahan. Pemisahan data indeks dan penjelasan sebab penting agar pembaca tidak menyimpulkan pemicu yang belum terkonfirmasi. Perhatian utama dalam catatan ini adalah koreksi yang sangat besar serta peringatan mengenai kepercayaan pasar yang disampaikan Tandelilin.MSCI membuka konsultasi mengenai usulan perubahan klasifikasi pasar saham Indonesia, dari kategori emerging market (pasar berkembang) menjadi standalone market (pasar mandiri). Usulan tersebut menjadi perhatian karena klasifikasi MSCI digunakan oleh investor global sebagai salah satu acuan dalam menilai aksesibilitas dan karakter suatu pasar. Perubahan status, apabila kelak disetujui, berpotensi memengaruhi cara investor institusional memandang pasar Indonesia serta keputusan investasi yang merujuk pada indeks MSCI.
Dalam konsultasi itu, MSCI menyoroti beberapa persoalan yang dinilai perlu ditangani. Salah satunya ialah transparansi kepemilikan saham, termasuk sejauh mana informasi mengenai kepemilikan dan ketersediaan saham bagi publik dapat dipahami secara jelas. MSCI juga menyampaikan kekhawatiran terkait dugaan praktik perdagangan terkoordinasi, serta mempertanyakan efektivitas penegakan aturan di pasar. Isu-isu tersebut berkaitan dengan kepercayaan investor terhadap keterbukaan, kewajaran perdagangan, dan konsistensi pengawasan.
Regulator Indonesia telah mengumumkan sejumlah reformasi untuk memperkuat tata kelola dan meningkatkan transparansi pasar. Namun, MSCI menilai kemajuan yang terlihat sejauh ini belum memadai dan belum konsisten untuk menjawab seluruh kekhawatiran yang diangkat. Penilaian itu menunjukkan bahwa pengumuman kebijakan saja belum tentu cukup; pelaksanaan, dampak, dan kesinambungan perubahan juga menjadi bagian penting dalam evaluasi.
Meski demikian, usulan perubahan klasifikasi tersebut belum merupakan keputusan final. MSCI masih berada dalam tahap konsultasi dan membuka kesempatan bagi pelaku pasar untuk menyampaikan tanggapan hingga 30 April 2027. Masukan yang diterima dapat menjadi bahan pertimbangan dalam proses penilaian berikutnya. MSCI menargetkan pengumuman keputusan final paling lambat pada 30 Juni 2027. Karena itu, status Indonesia masih dapat berubah setelah konsultasi dan evaluasi selesai. Bagi investor, perkembangan ini patut dipantau tanpa menganggap perubahan kategori sebagai sesuatu yang sudah pasti. Respons regulator, bukti perbaikan yang dapat diverifikasi, serta konsistensi penerapan aturan akan menjadi perhatian selama proses berlangsung.
Di tengah konsultasi mengenai keterbukaan dan tata kelola pasar saham Indonesia, MSCI mempertahankan pembekuan sejumlah perubahan indeks. Kebijakan ini berarti penyedia indeks tersebut belum akan memperbarui beberapa komponen yang dapat memengaruhi bobot saham Indonesia dalam indeks acuannya. Langkah tersebut berjalan bersamaan dengan proses konsultasi, sehingga bukan keputusan akhir mengenai reklasifikasi pasar. Untuk sementara, MSCI menahan penyesuaian sambil menilai informasi dan masukan yang tersedia mengenai kondisi pasar serta aksesibilitas bagi investor.
Secara khusus, MSCI menyatakan tidak akan menaikkan foreign inclusion factor (FIF) maupun number of shares (NOS) untuk saham Indonesia. FIF menggambarkan porsi saham yang tersedia bagi investor asing dalam perhitungan indeks, sedangkan NOS menjadi salah satu unsur jumlah saham yang diperhitungkan. MSCI juga tidak akan menambahkan saham Indonesia ke MSCI Indonesia Investable Market Index (IMI), serta tidak akan menaikkan saham ke segmen indeks dengan kapitalisasi pasar yang lebih besar. Dengan demikian, perubahan yang berpotensi menambah atau menggeser representasi saham Indonesia di indeks global tetap ditangguhkan selama konsultasi berlangsung.
Penangguhan ini perlu dibedakan dari dampak yang mungkin muncul apabila reklasifikasi benar-benar dilakukan. Eduardus mengingatkan bahwa dalam skenario tersebut, investor global berpotensi meninjau dan menyesuaikan portofolio yang mengacu pada indeks MSCI. Penyesuaian itu dapat memicu arus dana keluar, tetapi hal tersebut merupakan risiko ke depan, bukan kepastian ataupun kondisi yang telah terjadi. Besar dan arah dampaknya akan bergantung pada keputusan MSCI serta respons masing-masing investor. MSCI juga menyebut rencana reklasifikasi dapat ditinjau kembali apabila hasil konsultasi menunjukkan bukti perbaikan material dalam tata kelola dan fungsi pasar saham Indonesia. Karena itu, perkembangan konsultasi dan perbaikan yang terukur akan menjadi perhatian penting bagi pelaku pasar dalam menilai prospek indeks dan arus investasi.
Eduardus menyampaikan empat catatan bagi OJK dan BEI dalam merespons tekanan pasar serta usulan MSCI. Pertama, komunikasi publik harus berlangsung cepat, konsisten, dan bertumpu pada data yang telah diverifikasi. Otoritas perlu menjelaskan sumber tekanan, kondisi perdagangan, serta langkah penanganan yang sedang dilakukan. Informasi yang terukur membantu pelaku pasar memahami situasi dan membedakan fakta dari rumor. Sebaliknya, pernyataan yang sekadar menenangkan tanpa bukti, atau spekulasi yang disampaikan tanpa dasar, berisiko memperbesar ketidakpastian dan melemahkan kepercayaan.
Kedua, reformasi perlu terlihat melalui hasil yang dapat diperiksa, bukan berhenti pada komitmen. OJK dan BEI sebaiknya menetapkan target, tenggat waktu, serta laporan kemajuan secara berkala. Perhatian khusus perlu diberikan pada transparansi kepemilikan saham, kualitas saham yang tersedia bagi publik, dan konsistensi penegakan aturan. Ukuran kemajuan yang jelas memungkinkan investor menilai apakah perubahan benar-benar terlaksana, sekaligus membantu menjaga akuntabilitas lembaga yang bertanggung jawab.
Ketiga, pengawasan dan perlindungan investor harus diterapkan secara adil. Dugaan manipulasi atau pelanggaran lain perlu ditindaklanjuti berdasarkan bukti, tanpa membedakan pihak yang terlibat. Namun, aksi jual tidak sepatutnya otomatis diperlakukan sebagai pelanggaran. Investor memiliki hak untuk mengambil keputusan berdasarkan penilaian risiko, kebutuhan likuiditas, dan prospek investasi. Pemisahan yang tegas transaksi yang sah dan perilaku yang melanggar aturan penting agar pengawasan tidak menimbulkan ketakutan yang tidak perlu.
Keempat, OJK, BEI, Bank Indonesia, dan pemerintah perlu mengantisipasi dampak lanjutan melalui koordinasi yang erat. Kesiapan likuiditas, kelancaran penyelesaian transaksi, serta mitigasi tekanan terhadap nilai tukar perlu menjadi bagian dari perencanaan bersama.
Baca juga: Warga Menanti Tindakan Tegas, Aktivitas Perjudian di Kediri Jadi Perhatian