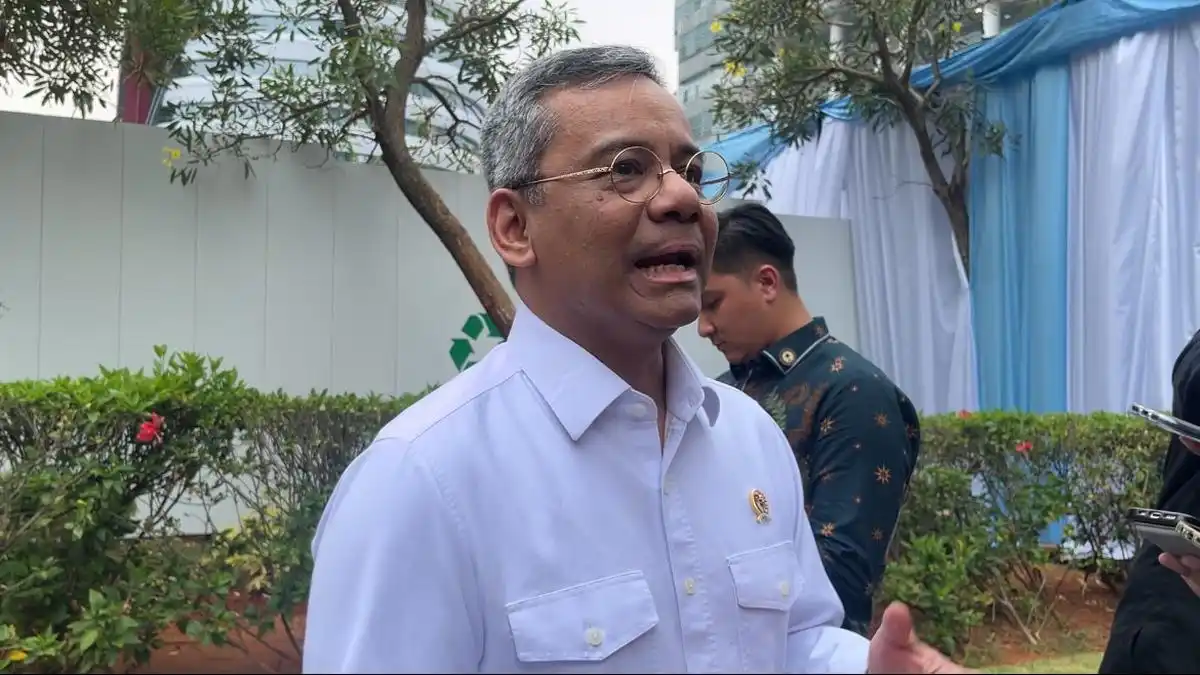
BOGOR, JAWA BARAT — Berdasarkan laporan yang diterbitkan pada 8 Oktober 2026, Menteri Keuangan Suahasil Nazara menjelaskan bahwa pemerintah menyiapkan beragam insentif pajak untuk masyarakat dan pelaku usaha. Kebijakan tersebut mencakup pembebasan pajak, pengurangan beban pajak, serta penerapan tarif pajak khusus bagi kelompok atau kegiatan tertentu. Berbagai bentuk relaksasi ini menjadi bagian dari dukungan pemerintah melalui Anggaran Pendapatan dan Belanja Negara (APBN) agar masyarakat dan dunia usaha tetap memperoleh ruang untuk menjalankan aktivitas ekonomi.
Insentif tersebut diarahkan untuk menjaga daya beli rumah tangga sekaligus membantu pekerja menghadapi beban ekonomi. Di sisi lain, pelaku usaha, termasuk usaha mikro, kecil, dan menengah (UMKM), memperoleh dukungan agar dapat mempertahankan kegiatan operasional serta mendorong keberlanjutan usaha. Pemberian fasilitas pajak juga diharapkan dapat menjaga pergerakan konsumsi dan produksi, sehingga aktivitas ekonomi tetap berjalan.
Suahasil menyebut dukungan APBN dilakukan melalui kebijakan pajak yang memberikan kemudahan dan keringanan sesuai kebutuhan masyarakat maupun pelaku usaha. Fasilitas yang disiapkan mencakup ketentuan berkaitan dengan pajak pertambahan nilai dan pajak penghasilan. Dengan pembebasan, pengurangan, atau tarif khusus, pemerintah berupaya menyediakan kebijakan yang lebih mendukung bagi pekerja, rumah tangga, serta UMKM. Keterangan mengenai berbagai insentif tersebut disampaikan Suahasil di Hotel Raffles, Jakarta, pada Kamis, 8 Oktober 2026.
Pemerintah menyiapkan dua bentuk insentif pajak yang secara langsung berkaitan dengan kebutuhan masyarakat, yaitu pembebasan Pajak Pertambahan Nilai (PPN) untuk pembelian rumah dan pembebasan Pajak Penghasilan (PPh) bagi pekerja pada sektor-sektor padat karya. Kebijakan tersebut dirancang untuk meringankan beban pengeluaran rumah tangga sekaligus menjaga daya beli pekerja.
Untuk sektor perumahan, pembeli memperoleh fasilitas pembebasan PPN atas pembelian rumah dengan harga hingga Rp2 miliar. Insentif ini dapat mengurangi biaya yang harus ditanggung masyarakat ketika membeli hunian, terutama bagi kelompok yang sedang merencanakan kepemilikan rumah. Penerapannya tetap mengikuti ketentuan dan kriteria yang ditetapkan pemerintah, sehingga fasilitas tersebut tidak serta-merta berlaku untuk semua transaksi properti tanpa batasan.
Insentif kedua ditujukan kepada pekerja di sektor-sektor padat karya yang menerima gaji hingga Rp10 juta per bulan. Dalam skema ini, PPh bulanan pekerja dibebaskan atau tidak dipungut setiap bulan. Namun, ketentuan tersebut bukan berarti semua pekerja dan seluruh jenis penghasilan otomatis terbebas dari pajak. Fasilitas hanya berlaku bagi kategori pekerja dan batas penghasilan yang disebutkan dalam kebijakan, sesuai persyaratan yang berlaku.
Suahasil menjelaskan bahwa pajak penghasilan tersebut bukan dihapuskan secara keseluruhan, melainkan pembayarannya tidak dilakukan setiap bulan. PPh akan dibayarkan pada akhir tahun, sehingga pekerja memperoleh ruang lebih besar dalam mengelola pendapatan bulanannya. Mekanisme ini memberikan keringanan pada arus kas pekerja tanpa mengubah ketentuan mengenai kewajiban pajak pada periode akhir tahun.
Dari sisi perusahaan, skema tersebut diharapkan membantu menjaga arus kas. Perusahaan tidak perlu memproses pemungutan PPh pekerja secara bulanan untuk kelompok yang memenuhi kriteria, sehingga dana yang tersedia dapat mendukung kegiatan operasional dan pembayaran upah. Dengan demikian, relaksasi ini menyasar kebutuhan masyarakat sekaligus memberi dukungan bagi keberlangsungan usaha padat karya, tanpa memperluas pembebasan pajak di luar kategori dan ketentuan yang telah ditetapkan.
Fasilitas pajak bagi usaha mikro, kecil, dan menengah (UMKM) disusun berdasarkan besarnya omzet dalam satu tahun. Pengelompokan ini bertujuan memberikan beban yang proporsional, sehingga pelaku usaha dengan skala pendapatan berbeda tidak menghadapi kewajiban yang sama. Dengan demikian, kebijakan perpajakan dapat tetap mendukung keberlangsungan usaha sekaligus menjaga kepatuhan masyarakat terhadap ketentuan yang berlaku.
UMKM dengan omzet di bawah Rp500 juta per tahun memperoleh pembebasan pajak. Batas tersebut setara dengan pendapatan sekitar Rp40 juta per bulan. Artinya, pelaku usaha yang masih berada dalam tahap merintis atau memiliki perputaran usaha terbatas tidak perlu membayar pungutan pajak atas omzetnya selama belum melewati ambang yang ditetapkan. Fasilitas ini diharapkan memberi ruang bagi usaha kecil untuk mempertahankan arus kas, memenuhi kebutuhan operasional, dan mengembangkan kegiatan bisnis.
Sementara itu, usaha dengan omzet mulai Rp500 juta hingga Rp4,8 miliar per tahun dikenai pungutan sebesar 0,5 persen dari omzet. Tarif tersebut menggunakan peredaran bruto sebagai dasar penghitungan, sehingga mekanismenya relatif sederhana bagi UMKM. Pelaku usaha tetap perlu mencatat pendapatan secara tertib dan memenuhi prosedur administrasi perpajakan agar pembayaran dapat dilakukan sesuai ketentuan.
Suahasil menjelaskan bahwa kebijakan tersebut dimaksudkan agar masyarakat tetap dapat menjalankan usaha sekaligus memenuhi kewajiban dan kepatuhan perpajakan. Pemerintah memberikan keringanan kepada kelompok beromzet rendah, tetapi tetap mendorong usaha yang lebih besar untuk berkontribusi melalui pembayaran pajak. Kebijakan ini juga berkaitan dengan tanggung jawab APBN, yang pada tahun mendatang ditargetkan mengumpulkan penerimaan sebesar Rp3.435 triliun. Karena itu, fasilitas untuk UMKM perlu dipahami sebagai penyesuaian beban, bukan penghapusan kewajiban secara keseluruhan.
Wakil Menteri Keuangan Suahasil Nazara menjelaskan bahwa pemerintah tidak selalu memungut seluruh potensi pajak yang tersedia. Berdasarkan perhitungannya, potensi penerimaan pajak Indonesia dapat mencapai sekitar 12 persen dari produk domestik bruto (PDB) setiap tahun. Namun, penerimaan yang benar-benar dikumpulkan berada di kisaran 10 persen PDB. Sekitar 2 persen lainnya sengaja tidak ditarik sebagai bentuk relaksasi atau insentif, sehingga dana tersebut tetap beredar di masyarakat dan dapat mendorong kegiatan ekonomi.
Kebijakan itu mencerminkan upaya menjaga keseimbangan kebutuhan meningkatkan pendapatan negara dan perlindungan terhadap aktivitas ekonomi. Suahasil mengakui bahwa penarikan pajak perlu terus diperkuat agar kapasitas fiskal pemerintah membesar. Meski demikian, insentif tetap dinilai penting untuk membantu dunia usaha dan rumah tangga menghadapi tekanan biaya, mempertahankan konsumsi, serta menjaga keberlanjutan kegiatan produksi. Dengan demikian, kebijakan perpajakan tidak hanya berorientasi pada penerimaan jangka pendek, tetapi juga mempertimbangkan dampaknya terhadap pertumbuhan ekonomi.
Tantangan berikutnya terlihat pada target penerimaan pajak 2027 yang ditetapkan Direktorat Jenderal Pajak sebesar Rp2.593,4 triliun. Angka tersebut meningkat 12,2 persen dibandingkan outlook penerimaan 2026 sebesar Rp2.310,8 triliun. Direktur Jenderal Pajak Bimo Wijayanto menyebut sejumlah strategi untuk mencapai sasaran tersebut, lain intensifikasi berbasis teknologi, perluasan basis pajak, penguatan kepatuhan wajib pajak, optimalisasi sistem Coretax, serta penerapan compliance risk management.
Target 2027 itu disebut sekitar 2,3 kali lebih besar dibandingkan capaian penerimaan pajak pada 2016. Kenaikan tersebut diharapkan berjalan seiring dengan penguatan administrasi perpajakan berbasis teknologi dan integrasi data. Melalui pemanfaatan data yang lebih terpadu, otoritas pajak dapat mengidentifikasi potensi penerimaan secara lebih akurat, meningkatkan pengawasan secara proporsional, dan memperluas kepatuhan tanpa menghilangkan ruang insentif bagi sektor produktif.