JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 5 Oktober 2026, Outstanding pembiayaan pinjaman daring yang dicatat Otoritas Jasa Keuangan (OJK) mencapai Rp106,94 triliun hingga Agustus 2026. Nilai tersebut meningkat 22,07 persen secara tahunan atau year on year (yoy). Data itu menggambarkan perkembangan pembiayaan melalui pinjaman daring pada periode yang sama hingga Agustus 2026, berdasarkan catatan pengawasan OJK.
Angka Rp106,94 triliun menjadi nilai outstanding pembiayaan pinjaman daring yang tercatat sampai dengan akhir Agustus 2026. Sementara itu, pertumbuhan sebesar 22,07 persen yoy menunjukkan perubahan nilai pembiayaan tersebut dibandingkan dengan periode yang sama pada tahun sebelumnya. Penyampaian data ini menjadi bagian dari pemaparan mengenai perkembangan industri keuangan nonbank yang disampaikan OJK.
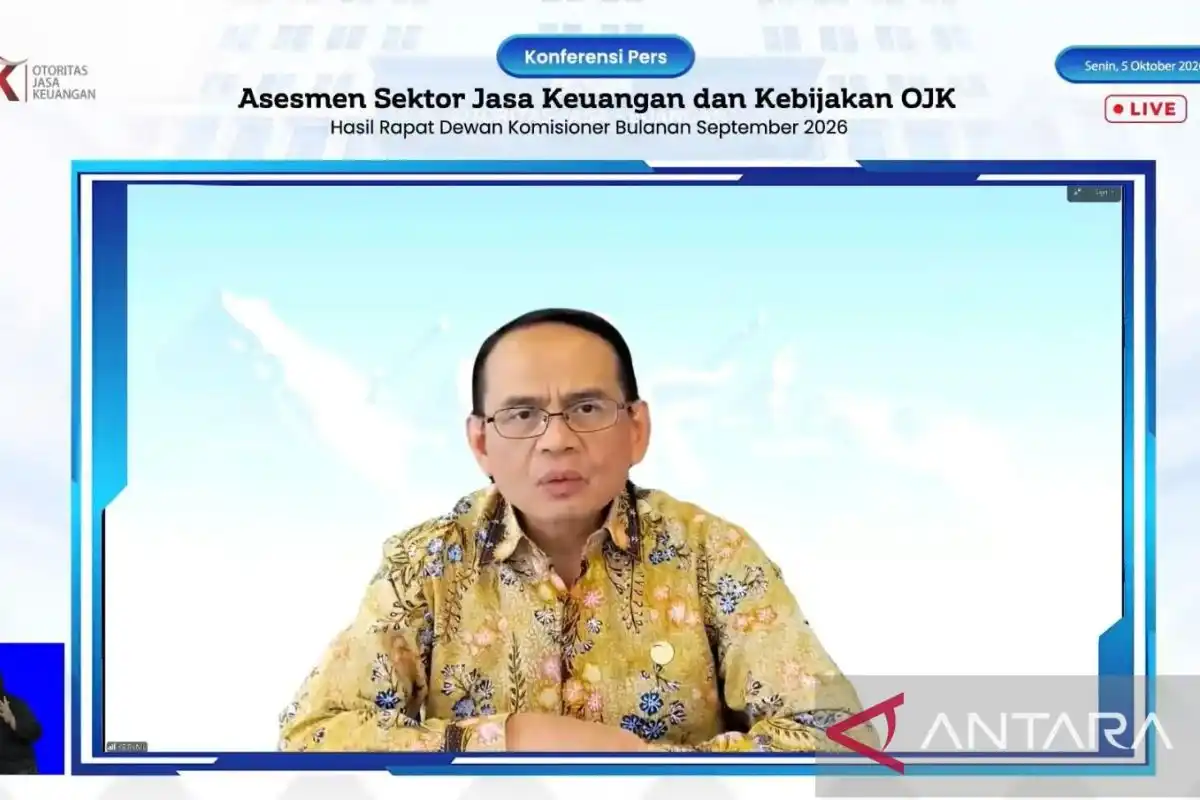
Informasi tersebut disampaikan oleh Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, Agusman. Keterangan itu diberikan dalam konferensi pers Rapat Dewan Komisioner Bulanan OJK September 2026 yang berlangsung di Jakarta pada Senin. Dalam pemaparan tersebut, OJK menyebutkan nilai outstanding pembiayaan pinjaman daring hingga Agustus 2026 beserta pertumbuhan tahunannya. Dengan demikian, perkembangan pembiayaan pinjaman daring pada periode tersebut tercatat mencapai Rp106,94 triliun, dengan peningkatan 22,07 persen secara tahunan.
Di tengah pertumbuhan pembiayaan digital, kondisi risiko industri pinjaman daring tetap menjadi perhatian. Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, menyampaikan bahwa profil risiko industri pinjaman daring tetap terkendali. Pernyataan tersebut menunjukkan bahwa peningkatan nilai pembiayaan belum secara otomatis mencerminkan memburuknya risiko kredit pada tingkat industri.
Salah satu indikator yang digunakan untuk melihat risiko kredit pinjaman daring adalah tingkat wanprestasi lebih dari 90 hari atau TWP90. Hingga Agustus 2026, TWP90 secara agregat berada pada level 4,73 persen. Angka ini menggambarkan proporsi pembiayaan yang mengalami keterlambatan pembayaran lebih dari 90 hari dibandingkan dengan total pembiayaan yang disalurkan. Dengan demikian, TWP90 menjadi ukuran risiko kredit secara keseluruhan, bukan ukuran langsung terhadap pertumbuhan nominal pembiayaan.
Pemisahan kedua indikator tersebut penting dalam membaca perkembangan industri. Nilai pembiayaan menunjukkan skala penyaluran dana dan aktivitas bisnis penyelenggara, sedangkan TWP90 menunjukkan tingkat pembiayaan bermasalah berdasarkan batas waktu keterlambatan tertentu. Kenaikan pembiayaan dapat berlangsung bersamaan dengan profil risiko yang tetap terkendali apabila indikator kredit bermasalah secara agregat masih berada dalam level yang dipantau oleh regulator.
Namun, angka agregat TWP90 tidak dimaksudkan untuk menggambarkan kualitas setiap penyelenggara pinjaman daring secara individual. Setiap perusahaan dapat memiliki karakteristik portofolio, segmen penerima dana, kebijakan penyaluran, dan tingkat risiko yang berbeda. Oleh karena itu, informasi mengenai TWP90 4,73 persen perlu dipahami sebagai gambaran industri secara keseluruhan, sejalan dengan pernyataan Agusman mengenai profil risiko yang tetap terkendali, tanpa menarik penilaian tambahan terhadap kinerja atau kualitas masing-masing penyelenggara.
Pembiayaan yang disalurkan perusahaan pembiayaan atau multifinance hingga Agustus 2026 menunjukkan penguatan, meskipun pertumbuhannya masih terbatas. Nilai pembiayaan tercatat mencapai Rp514,08 triliun atau meningkat 1,68 persen secara tahunan. Capaian tersebut menggambarkan bahwa industri multifinance tetap menjalankan perannya dalam menyediakan akses pembiayaan bagi masyarakat dan pelaku usaha di tengah perkembangan industri keuangan nonbank.
Pertumbuhan pembiayaan multifinance terutama didukung oleh kenaikan pembiayaan modal kerja. Segmen ini tumbuh 5,4 persen secara tahunan hingga Agustus 2026. Peningkatan tersebut menjadi salah satu komponen yang menopang kinerja keseluruhan perusahaan pembiayaan. Dengan demikian, pembiayaan tidak hanya mencakup kebutuhan konsumtif, tetapi juga mendukung aktivitas operasional dan kebutuhan modal kerja nasabah.
Dari sisi kualitas aset, profil risiko multifinance disebut tetap terjaga. Hal itu tercermin dari rasio non-performing financing (NPF) gross sebesar 3,04 persen dan NPF net sebesar 0,83 persen. Kedua indikator tersebut menunjukkan kondisi pembiayaan bermasalah yang masih berada dalam pemantauan industri. Perkembangan ini menjadi bagian penting dalam menilai kesehatan perusahaan pembiayaan, seiring dengan tetap bertumbuhnya penyaluran dana hingga Agustus 2026.
Sementara itu, pembiayaan modal ventura juga mencatat pertumbuhan pada periode yang sama. Nilainya mencapai Rp16,50 triliun pada Agustus 2026, meningkat 1,05 persen secara tahunan. Kenaikan tersebut menunjukkan bahwa aktivitas pembiayaan melalui perusahaan modal ventura tetap bergerak positif, meskipun laju pertumbuhannya relatif terbatas. Secara keseluruhan, kinerja multifinance dan modal ventura hingga Agustus 2026 memperlihatkan pertumbuhan pada masing-masing sektor, disertai kondisi risiko multifinance yang tetap terjaga berdasarkan indikator NPF gross dan NPF net.
Penyaluran pembiayaan pada sektor pegadaian menunjukkan pertumbuhan yang kuat hingga Agustus 2026. Nilainya mencapai Rp156,61 triliun, meningkat 44,60 persen secara tahunan dibandingkan periode yang sama tahun sebelumnya. Kinerja tersebut mencerminkan tingginya pemanfaatan layanan pegadaian sebagai salah satu sumber pembiayaan bagi masyarakat, termasuk untuk memenuhi kebutuhan konsumtif maupun produktif.
Sebagian besar pembiayaan itu berasal dari produk gadai. Nilainya tercatat sebesar Rp132,84 triliun, atau setara dengan 84,82 persen dari total penyaluran pembiayaan pegadaian hingga Agustus 2026. Proporsi tersebut menunjukkan bahwa produk gadai masih menjadi kontributor utama dalam kegiatan pembiayaan sektor pegadaian. Data ini ditempatkan sebagai bagian tersendiri dari perkembangan penyaluran pembiayaan dan tidak berkaitan langsung dengan langkah pengawasan terhadap entitas keuangan ilegal.
Di sisi pengawasan, Satgas PASTI menghentikan 1.222 entitas ilegal hingga akhir Agustus 2026. Penghentian tersebut tercantum dalam bahan sumber sebagai bagian dari upaya penanganan aktivitas keuangan ilegal. Entitas yang dihentikan berada dalam ruang lingkup pengawasan dan penindakan terhadap kegiatan yang tidak memiliki legalitas atau berpotensi merugikan masyarakat.
Informasi mengenai penghentian entitas ilegal tersebut menjadi catatan terpisah dari kenaikan penyaluran pembiayaan pegadaian. Dengan demikian, pertumbuhan pembiayaan pegadaian dan tindakan Satgas PASTI terhadap entitas ilegal merupakan dua perkembangan yang disampaikan secara terpisah dalam laporan hingga Agustus 2026.