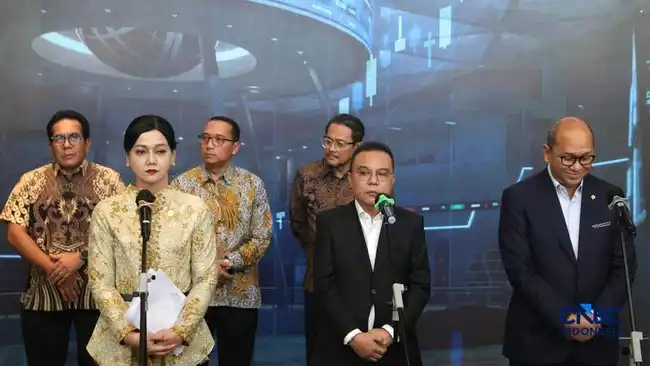

Jakarta | Badan Anggaran DPR RI menerima koreksi yang disampaikan Morgan Stanley Capital International (MSCI) sebagai evaluasi serius terhadap kondisi pasar saham Indonesia. Namun, pengumuman tersebut langsung menimbulkan tekanan tajam di bursa. Ketua Banggar DPR RI Said Abdullah menggambarkan kabar mengenai Bursa Efek Indonesia (BEI) itu seperti “petir di siang bolong”. Pernyataan tersebut mencerminkan kuatnya dampak pengumuman terhadap pelaku pasar dan pergerakan saham pada hari itu. Meski guncangan terasa mendadak, koreksi dari penyedia indeks global tersebut dipandang sebagai masukan yang perlu diperhatikan, bukan sekadar pemicu gejolak jangka pendek.
Setelah pengumuman MSCI pada Kamis (15/10), Indeks Harga Saham Gabungan (IHSG) turun 11,57 persen. Penurunan dalam skala tersebut menunjukkan bahwa sentimen investor berubah cepat dan tekanan meluas di pasar. Saham-saham berkapitalisasi besar, termasuk sejumlah emiten yang dikenal sebagai saham blue chip, turut mengalami pelemahan. Beberapa saham bahkan terkoreksi hingga 14 persen dan mendekati 15 persen. Pergerakan ini menegaskan bahwa dampak pengumuman tidak terbatas pada saham tertentu, melainkan juga menjangkau perusahaan besar yang kerap menjadi pilihan investor institusi maupun individu.
Respons pasar yang tajam menjadi latar penting bagi DPR dalam menilai arti evaluasi MSCI. Bagi Banggar, koreksi tersebut perlu dibaca sebagai sinyal mengenai aspek pasar Indonesia yang perlu mendapat perhatian, sementara besarnya penurunan menunjukkan sensitivitas investor terhadap perubahan penilaian dan prospek indeks. Situasi ini juga memperlihatkan bagaimana informasi dari lembaga penyedia indeks internasional dapat memengaruhi keputusan investasi dan membentuk sentimen secara luas. Karena itu, pengumuman tersebut menghadirkan dua sisi sekaligus: guncangan langsung pada harga saham dan dorongan untuk menelaah kondisi pasar secara lebih serius. Pernyataan Said Abdullah menempatkan reaksi mendadak itu dalam konteks evaluasi, sekaligus menyoroti besarnya konsekuensi bagi pasar domestik.
Said berharap evaluasi yang disampaikan MSCI dapat mendorong perbaikan tata kelola pasar modal Indonesia. Namun, ia mengingatkan bahwa pandangan lembaga penyedia indeks global itu tetap perlu dibaca secara kritis. MSCI, menurutnya, bukan otoritas yang selalu benar sehingga masukan maupun penilaiannya dapat dipertanyakan, terutama apabila langkah perbaikan yang telah dilakukan belum tercermin dalam evaluasi tersebut.
Ia menyebut Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK) telah menyampaikan laporan kinerja kepada DPR. Kedua lembaga itu juga, kata Said, menjalankan sejumlah saran kebijakan MSCI secara bertahap. Karena itu, evaluasi terhadap kondisi pasar saham Indonesia sebaiknya mempertimbangkan proses dan tindak lanjut yang sudah berlangsung, bukan hanya melihat kekurangan tanpa mengakui respons regulator dan penyelenggara bursa.
Said turut menyampaikan bahwa BEI, PT Kustodian Sentral Efek Indonesia (KSEI), dan OJK aktif berkomunikasi dengan MSCI. Komunikasi tersebut menjadi bagian dari upaya untuk menjelaskan kebijakan yang diterapkan sekaligus membahas perhatian MSCI terhadap pasar Indonesia. Ia berharap dialog itu dapat berlangsung secara terbuka, sehingga setiap masukan dapat ditanggapi dengan data dan penjelasan yang memadai.
Salah satu langkah yang disorot adalah kebijakan OJK untuk menaikkan porsi saham publik atau free float secara berjenjang. Besaran yang ditetapkan mencakup 15, 20, dan 25 persen, dengan penerapan berdasarkan kapitalisasi pasar. Kebijakan bertahap ini dimaksudkan untuk memperkuat ketersediaan saham publik dan mendorong kualitas perdagangan, sembari menyesuaikan ketentuan dengan karakteristik emiten.
Selain itu, Said menyebut OJK telah menjatuhkan ratusan sanksi kepada pelaku pasar. Penegakan aturan tersebut menunjukkan adanya tindakan pengawasan, meskipun ia tidak merinci jenis pelanggaran maupun jumlah sanksi dalam pernyataannya. Dengan adanya kebijakan free float, komunikasi lintas lembaga, serta penindakan, Said mempertanyakan mengapa upaya tersebut belum memperoleh apresiasi dari MSCI. Pertanyaan itu, menurut pandangannya, penting untuk memastikan evaluasi dilakukan secara seimbang dan memperhitungkan kemajuan yang telah dicapai, sekaligus tetap membuka ruang bagi perbaikan tata kelola pasar modal.Said tidak menampik bahwa dugaan praktik pengaturan harga masih menjadi persoalan yang perlu dicermati dalam perdagangan saham Indonesia. Menurutnya, isu tersebut tidak dapat dipisahkan dari kebutuhan akan pasar yang transparan, tertib, dan dipercaya para pelaku. Dugaan itu tidak serta-merta membuktikan adanya pelanggaran dalam setiap transaksi, tetapi tetap perlu ditangani melalui pengawasan dan informasi yang memadai. Ketika data pasar sulit ditelusuri atau struktur kepemilikan tidak terlihat jelas, investor dapat kesulitan memahami dinamika transaksi dan menilai apakah pergerakan harga mencerminkan kondisi yang wajar. Karena itu, keterbukaan kepemilikan menjadi bagian penting dari upaya memperkuat integritas pasar, bukan sekadar tuntutan teknis untuk memenuhi standar pihak luar.
Ia juga menilai KSEI dan OJK masih cenderung lambat dalam membuka informasi mengenai kepemilikan saham. Kedua lembaga, menurut Said, perlu menyempurnakan granularitas data investor agar informasi yang tersedia dapat menggambarkan struktur pemegang saham dengan lebih terperinci. Selain meningkatkan mutu dan ketepatan data, akses terhadap informasi kepemilikan yang akurat juga perlu diperluas. Langkah tersebut dapat membantu pihak yang berwenang memantau pola transaksi, sekaligus memberi pelaku pasar landasan yang lebih kuat untuk memahami konsentrasi kepemilikan. Keterbukaan tentu perlu dijalankan dengan tata kelola yang tepat, tetapi keterbatasan akses tidak seharusnya menghambat penyediaan data yang dibutuhkan untuk analisis dan pengawasan. Peningkatan sistem serta koordinasi antarlembaga menjadi bagian dari pekerjaan yang masih harus dilakukan.
Dalam pandangan Said, tuntutan MSCI agar data kepemilikan lebih jelas merupakan hal yang wajar. Sebagai lembaga pemeringkat dan penyedia panduan investasi, MSCI memerlukan informasi yang dapat diandalkan untuk menyusun penilaian. Data kepemilikan yang transparan juga membantu investor menentukan keputusan, membandingkan pilihan, dan mengukur risiko secara lebih cermat. Said mengakui masih terdapat kekurangan dalam keterbukaan maupun kualitas informasi, sehingga kebutuhan perbaikan tidak dapat dianggap selesai. Namun, ia menilai proses pembenahan secara bertahap sudah berjalan. Penilaian itu menunjukkan bahwa langkah yang ditempuh perlu diteruskan dan diperkuat, bukan dijadikan alasan untuk menyatakan seluruh persoalan telah teratasi. Kejelasan data tetap menjadi pekerjaan rumah agar pasar saham Indonesia lebih mudah dianalisis dan memperoleh kepercayaan investor.
MSCI membuka konsultasi dengan pelaku pasar mengenai usulan perubahan klasifikasi pasar modal Indonesia, dari emerging market menjadi standalone market. Konsultasi ini memberi kesempatan bagi para pemangku kepentingan untuk menyampaikan pandangan sebelum penyedia indeks tersebut menetapkan keputusan akhir. MSCI menjadwalkan keputusan paling lambat pada akhir Juni 2027. Selama proses konsultasi, lembaga itu juga membuka kemungkinan menyampaikan pembaruan sementara mengenai perkembangannya.
Dalam penjelasannya, MSCI menyebut kekhawatiran pelaku pasar mengenai kemampuan untuk berinvestasi di Indonesia semakin meningkat. Sejumlah persoalan yang menjadi perhatian mencakup ketidakjelasan struktur kepemilikan saham serta dugaan adanya perdagangan yang terkoordinasi. Isu-isu tersebut berhubungan dengan keterbukaan informasi dan kondisi yang diperlukan investor untuk bertransaksi di pasar saham Indonesia. Konsultasi MSCI akan menghimpun masukan terkait persoalan tersebut sebelum penilaian klasifikasi dituntaskan.
Menanggapi perkembangan itu, Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mengatakan pemerintah akan menjadwalkan pertemuan untuk membahas perhatian MSCI. Pertemuan tersebut direncanakan melibatkan Komite Stabilitas Sistem Keuangan (KSSK), Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan Bank Indonesia. Airlangga menyampaikan bahwa perhatian MSCI terutama tertuju pada implementasi regulasi dan reformasi yang sebelumnya telah dijanjikan oleh otoritas pasar modal. Menurutnya, langkah pelaksanaan reformasi itu belum terlihat jelas dan membutuhkan waktu lebih panjang dibandingkan dengan negara lain.
Airlangga juga berharap investor dapat membedakan sentimen pasar dari fundamental ekonomi Indonesia.