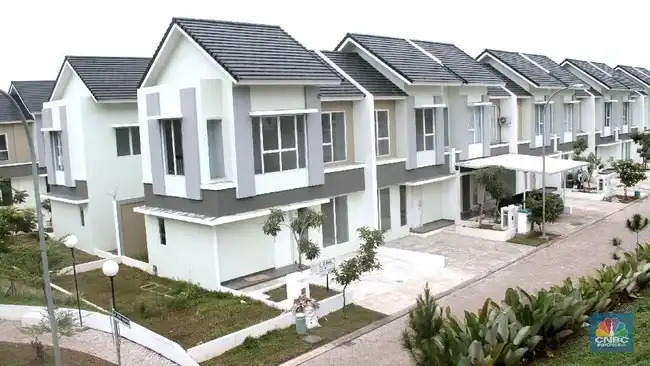
Jakarta | Himpunan Pengembang Permukiman dan Perumahan Rakyat (Himperra) mengusulkan skema subsidi pembiayaan perumahan yang ditujukan bagi masyarakat berpenghasilan menengah tanggung (MBT). Usulan ini menyasar calon pembeli rumah dengan harga sekitar Rp250 juta hingga Rp500 juta, kelompok yang dinilai masih menghadapi beban cicilan kredit pemilikan rumah (KPR) cukup tinggi. Dengan dukungan pembiayaan yang sesuai, kelompok tersebut diharapkan memiliki peluang lebih besar untuk membeli rumah tanpa harus menanggung angsuran yang terlalu berat dibandingkan kemampuan penghasilannya.
Ketua Umum Himperra Ari Tri Priyono menyampaikan usulan tersebut pada Jumat (15/10/26), sebagaimana tercantum dalam bahan sumber. Gagasan subsidi ini berangkat dari persoalan keterjangkauan: meskipun berada di luar kelompok berpenghasilan rendah yang telah menjadi sasaran sejumlah program bantuan, masyarakat MBT belum tentu mampu menanggung cicilan rumah secara nyaman. Harga rumah pada rentang yang diusulkan dapat menghasilkan angsuran yang menjadi kendala, khususnya ketika suku bunga pembiayaan dan pengeluaran rumah tangga ikut diperhitungkan.
Himperra memandang dukungan pembiayaan dapat membantu menjembatani kebutuhan tersebut. Sasaran usulan tidak terbatas pada rumah dengan harga tertentu, tetapi juga mempertimbangkan kemampuan calon pembeli dalam memenuhi kewajiban KPR. Karena itu, skema subsidi bagi MBT diarahkan untuk meringankan beban pembayaran rumah dan membuka akses kepemilikan bagi masyarakat yang berada di kelompok penerima bantuan berpenghasilan rendah dan pembeli yang mampu mengambil pembiayaan komersial tanpa dukungan.
Usulan itu juga menyoroti perlunya perhatian terhadap kelompok yang kerap berada di tengah dalam kebijakan perumahan. Calon pembeli rumah senilai Rp250 juta sampai Rp500 juta bisa saja memenuhi persyaratan untuk memperoleh penghasilan tetap, tetapi tetap terkendala besarnya angsuran. Dukungan pembiayaan yang tepat, menurut usulan Himperra, dapat membuat cicilan lebih terjangkau sekaligus membantu masyarakat merencanakan pembelian rumah dengan beban yang lebih terukur. Rincian pelaksanaan skema tetap memerlukan pembahasan lebih lanjut, termasuk penentuan kriteria penerima dan bentuk dukungan yang akan diberikan.
Menurut Ari, kebutuhan hunian kelompok masyarakat berpenghasilan tanggung (MBT), termasuk anak muda yang sedang membangun kemandirian, tidak sepenuhnya sama dengan kebutuhan masyarakat berpenghasilan rendah yang menjadi sasaran utama rumah subsidi. Kelompok MBT umumnya memiliki pertimbangan lebih beragam ketika memilih rumah. Mereka tidak hanya melihat apakah harga hunian dapat dijangkau, tetapi juga menilai mutu bangunan, kenyamanan lingkungan, akses transportasi, serta ketersediaan fasilitas publik di sekitarnya. Perbedaan kebutuhan tersebut perlu menjadi perhatian dalam merancang dukungan pembiayaan perumahan.
Bagi calon pembeli dari kelompok ini, rumah yang lebih baik kualitasnya dapat menjadi prioritas, terutama karena hunian akan digunakan dalam jangka panjang. Kedekatan dengan sekolah, layanan kesehatan, pusat belanja, dan sarana transportasi turut memengaruhi pilihan lokasi. Jika memungkinkan, mereka juga mencari rumah yang tidak terlalu jauh dari tempat kerja agar waktu dan biaya perjalanan dapat ditekan. Pertimbangan tersebut membuat rumah subsidi yang tersedia belum tentu sesuai dengan kebutuhan atau lokasi yang diharapkan, meskipun skema subsidi dapat membantu mengurangi beban pembelian.
Rumah dengan harga sekitar Rp250 juta hingga Rp500 juta dapat menjadi pilihan yang lebih relevan bagi sebagian kelompok MBT. Rentang tersebut membuka peluang untuk memperoleh hunian dengan kualitas dan lokasi yang sesuai, tetapi tetap memerlukan pembiayaan yang terjangkau. Masalahnya, suku bunga KPR komersial yang tinggi dapat membuat cicilan bulanan terasa berat, khususnya bagi pembeli muda atau keluarga yang baru memulai. Akibatnya, sebagian calon pembeli mempertimbangkan ulang rencana memiliki rumah, menunda pembelian, atau memilih untuk terus menyewa. Ari menilai kebijakan pembiayaan perlu memperhatikan kebutuhan kelompok ini, bukan hanya ketersediaan rumah. Dukungan bunga yang tepat dapat membantu menjembatani selisih kemampuan mencicil dan harga hunian yang dibutuhkan. Dengan demikian, kelompok MBT berpeluang memperoleh rumah yang layak, sesuai kebutuhan sehari-hari, dan tetap berada dalam batas kemampuan keuangan mereka.
Himperra mengusulkan subsidi bunga untuk membantu menurunkan beban cicilan konsumen MBT. Dalam skema yang disampaikan Ari, konsumen akan menanggung bunga sekitar 7 persen setelah memperoleh subsidi bunga dari pemerintah. Usulan ini ditujukan agar angsuran rumah lebih terjangkau, terutama bagi calon pembeli yang masih mempertimbangkan kemampuan membayar setiap bulan. Angka bunga sekitar 7 persen tersebut merupakan usulan Himperra, bukan ketentuan pembiayaan yang sudah berlaku atau jaminan bahwa setiap konsumen akan memperoleh cicilan dengan besaran yang sama. Realisasi dan perhitungan angsuran tetap bergantung pada rancangan kebijakan serta rincian pembiayaan yang nantinya ditetapkan.
Ari juga menegaskan bahwa mekanisme yang diusulkan berbeda dari fasilitas pembiayaan rumah subsidi bagi masyarakat berpenghasilan rendah melalui skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). Menurutnya, tingkat bunga yang ditanggung konsumen MBT dalam usulan Himperra sekitar dua poin persentase lebih tinggi dibandingkan skema FLPP. Perbedaan itu penting dipahami karena subsidi bunga yang dibicarakan tidak berarti konsumen MBT memperoleh persyaratan atau tingkat bunga yang sama dengan penerima fasilitas FLPP. Dengan demikian, angka 7 persen perlu dibaca sebagai gambaran rancangan yang diajukan asosiasi, sementara besaran akhir dan ketentuan penerapannya masih harus mengikuti keputusan pemerintah. Penjelasan tersebut membantu menempatkan usulan ini sebagai pilihan kebijakan tersendiri, bukan perluasan otomatis dari fasilitas rumah subsidi yang telah tersedia.
Untuk menggambarkan dampak yang mungkin dirasakan pembeli, Ari menyebut rumah seharga Rp300 juta yang cicilannya semula sekitar Rp3 juta per bulan berpotensi memiliki angsuran sekitar Rp2 juta setelah subsidi bunga diterapkan. Ilustrasi tersebut menunjukkan potensi pengurangan beban bulanan, bukan angka pasti untuk seluruh transaksi, karena hasil pembiayaan dapat dipengaruhi tenor, uang muka, dan ketentuan kredit. Menurut Ari, cicilan yang lebih ringan dapat menarik masyarakat yang sebelumnya belum berencana membeli rumah. Penurunan angsuran berpeluang membuat kepemilikan rumah terasa lebih terjangkau bagi kelompok calon konsumen yang menunda pembelian karena khawatir pada kewajiban bulanan. Namun, dampak tersebut bergantung pada pelaksanaan skema dan kecocokannya dengan kemampuan masing-masing pembeli. Usulan subsidi bunga ini pada dasarnya berupaya memperluas minat pasar dengan mengurangi tekanan cicilan, sembari tetap membedakan pembiayaan MBT dari fasilitas FLPP bagi masyarakat berpenghasilan rendah.
Himperra menilai perluasan pembiayaan perumahan dapat memberi konsumen pilihan hunian yang lebih beragam, bukan hanya dari sisi harga, tetapi juga jenis rumah dan lokasi. Ketika akses pendanaan menjangkau rumah dengan harga jual lebih tinggi, calon pembeli berpeluang mempertimbangkan rumah yang sesuai kebutuhan keluarga, kemampuan membayar, serta kedekatan dengan tempat kerja dan fasilitas publik. Bagi pengembang, pasar pembiayaan yang lebih luas dapat membuka ruang untuk membangun hunian di kawasan yang selama ini sulit dijangkau oleh skema rumah subsidi. Namun, gagasan tersebut merupakan usulan Himperra dan tidak berarti telah disetujui atau dijalankan sebagai kebijakan pemerintah.
Ari menjelaskan bahwa harga tanah matang menjadi salah satu faktor yang membedakan peluang pembangunan rumah subsidi dengan hunian yang harga jualnya lebih tinggi. Untuk rumah subsidi, pembangunan dapat menggunakan tanah dengan harga sekitar Rp300 ribu per meter persegi. Sementara itu, pada rumah berharga Rp300 juta hingga Rp500 juta, pengembang dinilai mungkin menjangkau lahan sekitar Rp500 ribu sampai Rp700 ribu per meter persegi di sejumlah kawasan. Perbedaan kisaran tersebut berpotensi memberi pengembang pilihan lokasi yang lebih luas, termasuk area yang relatif strategis, bergantung pada ketersediaan lahan, biaya pembangunan, dan kondisi pasar setempat. Angka itu merupakan gambaran yang disampaikan Ari, bukan patokan harga yang berlaku seragam di semua wilayah.
Baca juga: Latihan Kemampuan Penembakan Target Drone Menjadi Wawasan dalam SGS 2026 | Warga Pagaralam Kelimpungan Cari LPG, YLKI Soroti Dugaan Gas Subsidi Mengalir ke Jarai | Dari Rival Menjadi Sekutu: Strategi Othello Prabowo