Jakarta | Kenaikan yield obligasi pemerintah Amerika Serikat atau US Treasury tenor 10 tahun kembali menjadi perhatian pelaku pasar global. Perubahan imbal hasil tersebut mencerminkan meningkatnya daya tarik aset berdenominasi dolar Amerika Serikat, terutama ketika investor menilai ulang prospek suku bunga, inflasi, dan pertumbuhan ekonomi negara maju. Bagi pasar negara berkembang, termasuk Indonesia, kondisi ini dapat menjadi sumber tekanan karena perbedaan tingkat imbal hasil dan risiko kembali diperhitungkan secara lebih ketat.
Yield US Treasury yang bergerak naik berpotensi mendorong investor global mengubah komposisi portofolionya. Sebagian dana asing dapat dialihkan dari aset-aset di pasar emerging menuju instrumen Amerika Serikat yang dipandang lebih aman dan likuid. Perubahan arah aliran modal tersebut biasanya tercermin melalui meningkatnya tekanan pada mata uang, saham, maupun obligasi negara berkembang. Selain memengaruhi keputusan investasi, penguatan dolar yang menyertai pergeseran dana juga dapat meningkatkan biaya pendanaan bagi negara dan perusahaan yang memiliki kewajiban dalam mata uang asing.
Indonesia turut merasakan dampak dari sentimen global tersebut melalui tekanan di pasar keuangan domestik. Investor dapat menjadi lebih selektif dalam menempatkan dana pada saham dan surat utang, sementara arus modal asing berpotensi melambat atau berbalik keluar dari sejumlah aset. Tekanan ini tidak semata-mata menunjukkan perubahan fundamental ekonomi Indonesia, tetapi juga menggambarkan kuatnya pengaruh kondisi likuiditas global terhadap pasar domestik. Dalam situasi seperti ini, pelaku pasar akan mencermati stabilitas rupiah, pergerakan imbal hasil obligasi pemerintah Indonesia, serta respons kebijakan otoritas. Di tengah meningkatnya kehati-hatian investor, aset Indonesia tetap berpeluang dilirik apabila menawarkan imbal hasil yang kompetitif dan didukung oleh fundamental ekonomi yang relatif kuat. Namun, daya tarik tersebut perlu berhadapan dengan preferensi global terhadap aset aman ketika ketidakpastian pasar meningkat.
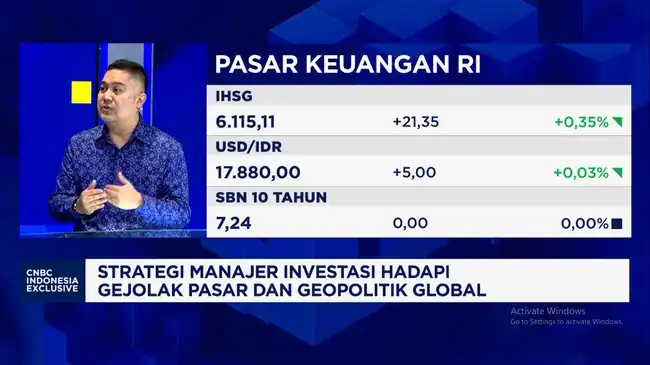
Menurut Guntur Putra, CEO Pinnacle Investment Indonesia, kenaikan yield US Treasury memberikan pengaruh langsung terhadap pergerakan yield Surat Berharga Negara (SBN). US Treasury merupakan acuan penting bagi pasar keuangan global, sehingga perubahan imbal hasilnya turut memengaruhi penilaian investor terhadap aset berpendapatan tetap di negara berkembang, termasuk Indonesia.
Ketika yield US Treasury meningkat, investor biasanya meminta imbal hasil yang lebih tinggi dari instrumen obligasi di pasar lain untuk mengompensasi perubahan tingkat risiko dan daya tarik relatif. Dampaknya, yield SBN Indonesia ikut terdorong naik. Sumber menyebut spread US Treasury dan SBN tenor 10 tahun mencapai 200 basis poin. Selisih tersebut menjadi salah satu pertimbangan investor dalam membandingkan potensi keuntungan dan risiko kedua instrumen.
Kenaikan yield SBN pada situasi tersebut tidak serta-merta menunjukkan penguatan pasar obligasi domestik. Sebaliknya, pergerakan itu dapat mencerminkan meningkatnya tekanan jual, terutama ketika investor asing menyesuaikan portofolionya. Dana asing kemudian berpotensi keluar dari pasar modal Indonesia dan dialihkan ke aset yang dinilai lebih menarik atau memiliki risiko lebih rendah, termasuk surat utang Amerika Serikat.
Perubahan arus dana tersebut berlangsung bersamaan dengan kenaikan indeks dolar AS dan tekanan terhadap nilai tukar rupiah. Penguatan dolar AS dapat meningkatkan kehati-hatian investor global terhadap aset berbasis rupiah karena potensi risiko nilai tukar menjadi lebih besar. Dalam kondisi demikian, pasar SBN menghadapi tekanan dari faktor eksternal, sementara investor domestik dan asing mencermati perkembangan yield global, arah dolar AS, serta stabilitas rupiah sebelum meningkatkan kembali eksposur pada obligasi Indonesia.
Tekanan pada pasar obligasi yang ditandai oleh kenaikan yield US Treasury dan keluarnya sebagian dana asing tidak hanya menghadirkan risiko. Situasi tersebut juga dapat membuka ruang bagi investor domestik untuk mulai kembali mempertimbangkan pasar obligasi secara bertahap. Ketika perhatian investor asing berkurang, pelaku pasar dalam negeri berpotensi memiliki ruang lebih besar untuk mengamati kondisi dan menilai peluang yang tersedia.
Potensi tersebut tidak berarti bahwa seluruh tekanan pasar otomatis berubah menjadi keuntungan. Pergerakan yield, arus dana, dan sentimen investor tetap dapat memengaruhi harga serta kondisi pasar obligasi. Karena itu, peluang masuk perlu dipahami sebagai kemungkinan yang muncul dari perubahan situasi, bukan sebagai kepastian hasil bagi investor domestik. Setiap keputusan tetap memerlukan pertimbangan yang sesuai dengan kondisi dan kebutuhan masing-masing.
Proses masuk secara bertahap menjadi hal penting dalam konteks ini. Investor domestik tidak harus mengambil keputusan secara serentak atau terburu-buru ketika melihat adanya perubahan sentimen. Pendekatan bertahap memungkinkan investor untuk mengikuti perkembangan pasar dan menilai respons yang muncul dari waktu ke waktu. Langkah tersebut juga mencerminkan sikap yang lebih hati-hati ketika pasar masih berada dalam tekanan akibat perubahan arus modal global.
Peluang ini terutama menunjukkan bahwa dominasi tekanan dari dana asing tidak selalu menutup seluruh pilihan bagi pelaku pasar dalam negeri. Dengan memantau perkembangan secara cermat, investor domestik dapat mulai kembali memperhatikan obligasi sebagai salah satu bagian dari pertimbangan investasinya. Namun, informasi mengenai potensi masuk tersebut bukan merupakan rekomendasi investasi dan tidak menjamin keuntungan. Keputusan untuk berinvestasi tetap perlu dibuat secara mandiri berdasarkan penilaian yang memadai terhadap risiko dan kondisi pasar.
Pinnacle Investment Indonesia melihat pasar modal Indonesia masih menawarkan sejumlah peluang, meskipun investor menghadapi tekanan dari pergerakan imbal hasil obligasi Amerika Serikat, perubahan arus dana asing, dan dinamika ekonomi global. Dalam kondisi tersebut, pemilihan aset tidak cukup hanya didasarkan pada sentimen jangka pendek. Investor perlu menilai ketahanan model bisnis, kualitas pengelolaan perusahaan, kemampuan menghasilkan arus kas, serta prospek pertumbuhan yang didukung oleh fundamental yang jelas.
Beberapa sektor yang masih dinilai menarik mencakup perbankan. Sektor ini memiliki peran penting dalam penyaluran kredit dan aktivitas perekonomian domestik. Namun, kinerja setiap emiten tetap perlu ditelaah secara individual, termasuk dari sisi kualitas aset, pertumbuhan kredit, tingkat permodalan, dan kemampuan menjaga margin. Perbedaan strategi serta eksposur bisnis dapat membuat kinerja antarbank tidak seragam ketika kondisi pasar mengalami perubahan.
Telekomunikasi juga menjadi salah satu sektor yang diperhatikan karena kebutuhan konektivitas dan layanan digital terus menjadi bagian dari aktivitas masyarakat serta dunia usaha. Di sektor konsumer, daya beli dan perubahan pola konsumsi merupakan faktor utama yang perlu dipantau. Emiten dengan merek kuat, distribusi luas, dan kemampuan menyesuaikan produk terhadap kebutuhan pelanggan berpotensi memiliki daya tahan yang lebih baik, meski tetap menghadapi risiko dari inflasi dan perubahan perilaku konsumen.
Sementara itu, infrastruktur dipandang memiliki relevansi seiring berlanjutnya kebutuhan pembangunan dan pengembangan fasilitas pendukung ekonomi. Prospek sektor tersebut tetap harus dikaji berdasarkan struktur pendanaan, kepastian proyek, arus kas, serta kualitas kontrak. Paparan Guntur Putra bersama Shania Alatas dalam program Squawk Box pada Senin, 12 Oktober 2026 turut mengaitkan pandangan tersebut dengan pembahasan mengenai potensi pasar modal Indonesia pada akhir tahun. Wawancara itu menjadi bagian dari konteks pembahasan, tanpa memuat jawaban atau proyeksi lebih lanjut mengenai kondisi pasar pada periode tersebut.