
BANDUNG, JAWA BARAT — Berdasarkan laporan yang diterbitkan pada 3 Oktober 2026, Lembaga Penjamin Simpanan (LPS) akan mengaktifkan Program Penjaminan Polis (PPP) pada 2027 sebagai bagian dari penguatan perlindungan bagi pemegang polis. Program ini dirancang untuk memastikan hak pemegang polis tetap terlindungi apabila perusahaan asuransi mengalami kegagalan atau tidak lagi mampu memenuhi kewajibannya. Dengan adanya skema tersebut, pemegang polis diharapkan memiliki kepastian yang lebih baik terkait manfaat perlindungan asuransi yang telah dibayarkan.
Aktivasi PPP menjadi salah satu langkah penting dalam memperkuat resolusi sektor keuangan nasional. Pelaksanaannya dilakukan setelah peta jalan persiapan PPP untuk periode 2023–2027 diselesaikan. Peta jalan itu menjadi dasar bagi LPS dalam menyiapkan ketentuan, mekanisme operasional, serta infrastruktur yang diperlukan agar program dapat berjalan secara terukur dan efektif ketika mulai diberlakukan.
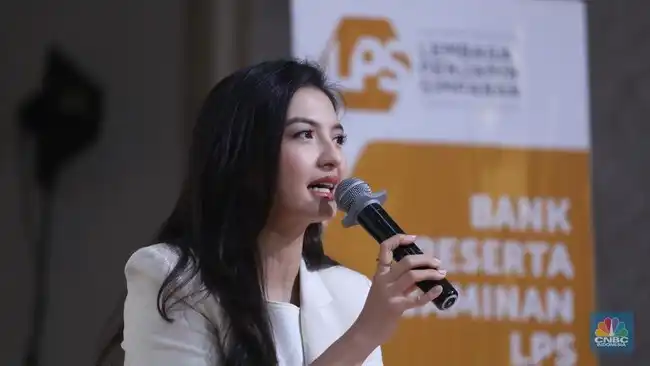
Direktur Eksekutif Klaim, Resolusi, dan Pengaturan Asuransi LPS, Hermawan Wibowo, menyampaikan bahwa terdapat tiga langkah awal yang akan dijalankan dalam persiapan program. Ketiganya meliputi pengumpulan iuran, pelaksanaan surveilans, dan pendataan polis. Pengumpulan iuran diperlukan untuk membangun sumber dana penjaminan, sedangkan surveilans berfungsi memantau kondisi perusahaan asuransi serta mengidentifikasi potensi risiko secara lebih dini.
Pendataan polis juga menjadi fondasi penting karena informasi yang akurat akan membantu LPS menentukan cakupan perlindungan dan memproses hak pemegang polis apabila terjadi kegagalan perusahaan. Data tersebut perlu disusun secara sistematis agar proses verifikasi, penghitungan manfaat, dan penyelesaian kewajiban dapat dilakukan dengan jelas. Keterangan mengenai tiga langkah awal itu disampaikan Hermawan Wibowo di Bandung, Jawa Barat, pada 3 Oktober 2026. Pernyataan tersebut menegaskan bahwa persiapan menuju pemberlakuan PPP telah memasuki tahap operasional, dengan perhatian pada kesiapan dana, pengawasan, serta kualitas data polis.
Program Penjaminan Polis (PPP) dirancang sebagai skema kepesertaan wajib bagi seluruh perusahaan asuransi jiwa dan perusahaan asuransi umum yang beroperasi di Indonesia. Kewajiban tersebut berlaku tanpa membedakan skala usaha, sepanjang perusahaan memenuhi kriteria sebagai pelaku industri perasuransian yang berada dalam cakupan program. Dalam penerapannya, rancangan kepesertaan tetap perlu memperhatikan tingkat kesehatan perusahaan, termasuk kondisi keuangan, kemampuan memenuhi kewajiban, kualitas tata kelola, serta kesiapan perusahaan dalam menjalankan ketentuan penjaminan dan resolusi.
Cakupan perlindungan PPP diarahkan pada unsur proteksi yang terdapat di hampir seluruh lini usaha asuransi. Pendekatan ini dimaksudkan agar manfaat penjaminan dapat menjangkau hak pemegang polis secara luas ketika perusahaan mengalami kesulitan keuangan atau tidak lagi mampu memenuhi kewajibannya. Meskipun demikian, tidak seluruh produk menjadi fokus perlindungan. Tiga pengecualian yang disebutkan secara jelas adalah asuransi kredit, asuransi kredit perdagangan, dan suretyship. Pengecualian tersebut perlu dipahami oleh perusahaan maupun pemegang polis agar terdapat kejelasan mengenai jenis manfaat, batas tanggung jawab, serta kondisi yang dapat memicu pembayaran penjaminan.
Pelaksanaan PPP memiliki tujuan yang lebih luas daripada sekadar memberikan penggantian atas polis yang memenuhi syarat. Program ini diharapkan memperkuat hak pemegang polis melalui mekanisme yang terukur, transparan, dan memiliki dasar pelaksanaan yang jelas. Selain itu, PPP berperan menjaga kepercayaan publik terhadap industri perasuransian dengan menyediakan kerangka penanganan ketika perusahaan menghadapi kegagalan atau gangguan serius. Mekanisme penjaminan akan berjalan berdampingan dengan mekanisme resolusi, sehingga penyelesaian masalah dapat dilakukan secara tertib, mengurangi dampak terhadap nasabah, dan membatasi risiko yang berpotensi meluas ke stabilitas sektor keuangan. Kepesertaan wajib juga mendorong perusahaan meningkatkan kesehatan, tata kelola, dan disiplin pengelolaan risiko sejak awal.
Pada tahap awal pelaksanaan skema penjaminan polis, status perusahaan asuransi yang menjadi peserta Program Penjaminan Polis (PPP) akan dibedakan ke dalam dua kategori, yaitu peserta penuh dan peserta bersyarat. Pembagian ini tidak berarti sebagian perusahaan dikecualikan dari program. Perbedaan status tersebut mencerminkan tingkat kesiapan serta kondisi kesehatan setiap perusahaan dalam memenuhi ketentuan yang ditetapkan oleh Lembaga Penjamin Simpanan (LPS).
Ketua Dewan Komisioner LPS Anggito Abimanyu menegaskan bahwa seluruh perusahaan asuransi tetap mengikuti kepesertaan PPP. Namun, status kepesertaannya dapat berbeda sesuai dengan tingkat kesehatan masing-masing perusahaan. Perusahaan yang telah memenuhi seluruh persyaratan akan masuk sebagai peserta penuh, sedangkan perusahaan yang masih membutuhkan perbaikan pada aspek tertentu dapat ditempatkan sebagai peserta bersyarat. Dengan pendekatan ini, penerapan program dapat tetap mencakup seluruh industri sekaligus mempertimbangkan kemampuan tiap perusahaan dalam menjalankan kewajibannya.
Untuk masuk ke dalam kategori peserta penuh, perusahaan asuransi jiwa dan perusahaan asuransi umum diwajibkan memenuhi sejumlah persyaratan kesehatan. Salah satu indikator utama yang disebutkan adalah tingkat Risk Based Capital (RBC) minimal 120 persen. RBC menggambarkan kemampuan perusahaan dalam memenuhi kewajiban berdasarkan profil risiko yang dihadapi. Batas tersebut menjadi tolok ukur penting untuk menilai kecukupan modal dan kapasitas perusahaan dalam menghadapi potensi klaim.
Selain memenuhi batas RBC, perusahaan juga tidak boleh sedang berada dalam pengawasan intensif atau pengawasan khusus. Ketentuan ini bertujuan memastikan bahwa peserta penuh berada dalam kondisi operasional dan keuangan yang relatif sehat ketika skema mulai dijalankan pada 2027. Perusahaan yang belum memenuhi kriteria tersebut tetap dapat berada dalam cakupan PPP, tetapi statusnya sebagai peserta bersyarat menunjukkan bahwa terdapat persyaratan atau langkah perbaikan yang perlu dipenuhi sebelum memperoleh status penuh.
Perusahaan yang belum memenuhi persyaratan sebagai peserta penuh dalam skema Penjaminan Polis (PPP) tidak serta-merta dikeluarkan dari skema tersebut. Posisinya ditempatkan sebagai peserta bersyarat, sehingga tetap berada dalam kerangka kepesertaan yang disiapkan Lembaga Penjamin Simpanan (LPS). Kategori ini menjadi ruang transisi bagi perusahaan untuk memenuhi ketentuan sebelum memperoleh status sebagai peserta penuh. Dengan demikian, kekurangan pemenuhan persyaratan tidak langsung menghapus hak perusahaan untuk mengikuti program penjaminan polis.
Perusahaan asuransi dan perusahaan asuransi syariah tetap memiliki hak untuk menjadi peserta PPP. Hak tersebut berlaku dengan memperhatikan kriteria kepesertaan yang akan diatur lebih lanjut dalam peraturan pemerintah mengenai PPP. Pengaturan itu akan menjadi dasar untuk membedakan peserta penuh dan peserta bersyarat, termasuk ketentuan yang harus dipenuhi, status yang melekat pada setiap kategori, serta proses perubahan status. Kerangka tersebut memastikan perusahaan tetap memiliki jalur kepesertaan meskipun belum memenuhi seluruh persyaratan pada tahap awal.
Perusahaan yang masih berada dalam kategori peserta bersyarat akan diberi kesempatan untuk memperbaiki kondisi dan memenuhi ketentuan yang berlaku. Setelah persyaratan terpenuhi, perusahaan dapat beralih menjadi peserta penuh. Berdasarkan pernyataan Anggito Abimanyu, kesempatan untuk melakukan perbaikan tersebut memiliki batas waktu yang belum ditentukan. Dalam keterangan yang sama, kesempatan itu juga disebut tidak memiliki batas waktu, sehingga perusahaan tetap mempunyai ruang untuk menyesuaikan diri dengan persyaratan PPP.
Mekanisme peserta bersyarat memungkinkan LPS menyiapkan kepesertaan secara bertahap, tanpa langsung mengeluarkan perusahaan yang belum memenuhi seluruh ketentuan. Pendekatan ini memberi waktu bagi perusahaan asuransi dan perusahaan asuransi syariah untuk memperbaiki kondisi, sekaligus memungkinkan penerapan skema PPP berjalan dengan mempertimbangkan kesiapan masing-masing perusahaan. Dengan pengaturan melalui peraturan pemerintah, proses pemenuhan syarat dan perubahan status peserta akan mengikuti kriteria yang ditetapkan dalam kerangka penyelenggaraan PPP.